【2026最新】勤労学生控除で親が大損?130万円の壁と落とし穴を徹底解説
物価高や学費高騰が続く2026年現在、生活費や学費を補うためにアルバイトへ励む学生が急増しています。その中で耳にする機会が多い制度が「勤労学生控除」です。「学生なら年収130万円まで税金がかからない」というフレーズだけが先行し、税金対策として安易に申請しようとするケースが後を絶ちません。
しかし、制度の表面的な数字だけを鵜呑みにするのは極めて危険です。本人の所得税がゼロになったとしても、親の税金が跳ね上がり、世帯全体で十数万円規模の大赤字に陥る「隠された落とし穴」が存在します。制度の正確な仕組み、親の扶養との兼ね合い、年末調整や確定申告での具体的な申請手順までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除を適用すると本人の所得税非課税枠は年収130万円まで拡大するが、親の「扶養控除」の対象からは年収103万円を超えた時点で完全に外れる。
- 要点2:19歳〜22歳の大学生を扶養する場合、親は「特定扶養控除(63万円)」を受けられるため、子どもが中途半端に稼ぐと親の増税額が子どもの稼ぎを上回る逆転現象が発生する。
- 要点3:親から完全自立して学費・生活費を自力で賄っている単身学生を除き、実家暮らしや親の扶養に入っている学生は原則として年収103万円以内に抑えるのが最も合理的である。
【2026年最新】勤労学生控除の仕組みと年収130万円の壁の真実
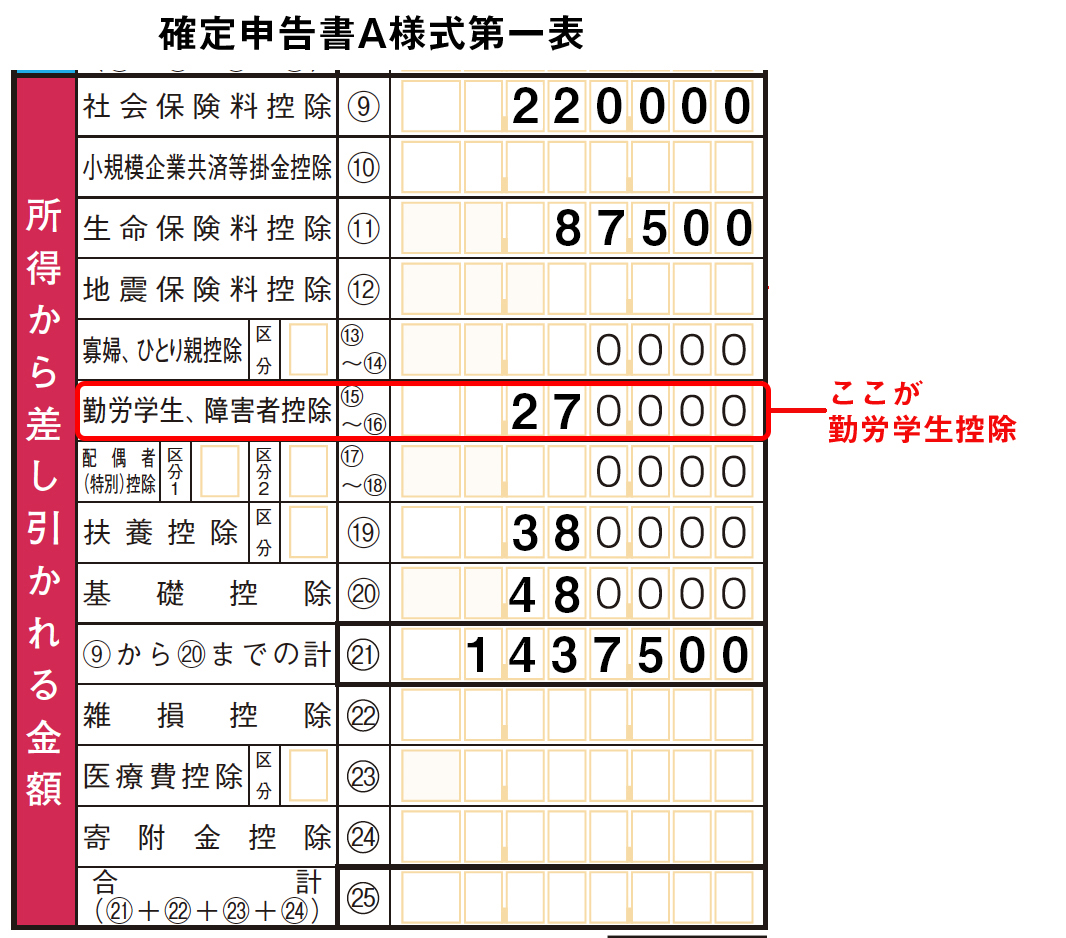
税法上の勤労学生控除とは、働きながら学校に通う学生の税負担を軽減するために設けられた人的控除の一つです。アルバイトなどによる給与所得がある学生本人が申請することで、所得税で27万円、住民税で26万円の控除が上乗せされます。
通常、アルバイトで得た給与に対する所得税は、基礎控除(48万円)と給与所得控除(55万円)を合わせた「合計103万円」を超えると課税されます。ここに勤労学生控除の27万円が加算されることで、課税対象となる所得がゼロに抑えられる境界線が「年収130万円の壁」まで引き上がります。
また、住民税の非課税枠についても、勤労学生控除を適用することで給与所得控除(55万円)+基礎控除(43万円)+勤労学生控除(26万円)となり、合計所得金額が75万円以下(給与年収124万円以下、自治体の非課税限度額ルールにより130万円以下で所得割・均等割とも非課税となるケースを含む)であれば住民税がかかりません。しかし、この「本人が非課税になる」という点こそが、多くの家庭を混乱に陥れる最大の要因となっています。

【危険な落とし穴】本人は非課税でも親の扶養控除から外れて世帯が大損する理由
税務の現場で最もトラブルになりやすいのが、「勤労学生控除」と「親の扶養控除」の違いを混同してしまうパターンです。本人が勤労学生控除を使って年収130万円まで所得税を非課税に抑えたとしても、親が受けられる扶養控除の条件は「子どもの合計所得金額が48万円以下(給与年収103万円以下)」のまま据え置きとなります。
つまり、学生本人の年収が103万円を1円でも超えた瞬間、本人が勤労学生控除を使っているかどうかにかかわらず、親の扶養控除から除外されます。特に19歳以上23歳未満の大学生世代は「特定扶養親族」に該当し、親の所得から63万円(住民税は45万円)もの巨額控除が差し引かれています。この控除が消滅することによる親の増税影響は甚大です。
| 学生の年間給与収入 | 本人の所得税・住民税 | 親の税負担(特定扶養控除消失) | 世帯全体の手取り評価 |
|---|---|---|---|
| 103万円以下 | 非課税(0円) | 満額控除適用(増税なし) | 最適:親子の手取りが最大化 |
| 105万円〜115万円 | 非課税(勤労学生控除適用時) | 約6万〜15万円の増税 | 大損:稼いだ金額以上に親の税金が増える |
| 120万円〜130万円 | 非課税(勤労学生控除適用時) | 約6万〜15万円の増税 | 微増〜トントン:労働負担に見合わない |
| 130万円超 | 課税発生(所得税・住民税) | 扶養外れ+社保扶養外れの危険 | 要注意:健康保険・国民年金の自腹発生 |
年収が105万円前後になった場合、子どもが増やした手取りはわずか2万円程度であるにもかかわらず、親の所得税率によっては親側の税金が10万円以上跳ね上がります。結果として、「汗水垂らして働いたのに、世帯全体では約8万円のマイナス」という深刻な逆転現象が発生します。
【実態検証】SNSや知恵袋で悲鳴「108万円稼いで親に怒られた」現場のリアル
毎年12月から翌年3月の確定申告期にかけて、SNSや大手掲示板、知恵袋などでは大学生からの切実な相談が相次ぎます。「店長に頼まれてシフトに入っていたら年収108万円になってしまい、親の会社から扶養手当の返還と増税分を請求されて家庭内が修羅場になった」という告白は枚挙にいとまがありません。
家庭内トラブルに発展する主な原因は、親子間での金銭的バウンダリー(境界線)と情報共有の欠如にあります。親は「学生なのだから103万円以内に収めているだろう」と思い込み、子どもは「先輩から130万円までなら税金がかからないと聞いた」と制度を誤認したまま働いてしまう構図が定着しています。
さらに見落とされがちなのが、親の勤務先が支給する「家族手当・扶養手当」の支給停止基準です。多くの企業が「税法上の扶養親族(年収103万円以下)」を手当の支給条件に設定しており、子どもが103万円を超えたことで毎月1万〜2万円の社内手当を全額カットされ、過去数カ月分の返還を求められるケースも実際に発生しています。
【対象校一覧と条件】専修・各種学校は注意!証明書の発行方法と確認手順
勤労学生控除は、すべての学生が無条件で使えるわけではありません。所得税法上の対象校として認定されている教育機関に在籍している必要があります。
- 無条件で対象となる学校:学校教育法第1条に規定される大学、大学院、短期大学、高等専門学校(高専)、高等学校、中学校など
- 指定要件がある学校:専修学校(専門課程・高等課程・一般課程)、各種学校(厚生労働大臣や文部科学大臣が指定した特定の課程)
- 対象外となるケース:予備校(認定を受けていない各種学校)、無認可の私塾、海外の無認可校、資格取得スクールなど
専修学校や各種学校に通っている学生の場合、年末調整や確定申告を行う際に「勤労学生控除に関する証明書(専修学校・各種学校の生徒であることを証明する書類)」の原本貼付が義務付けられています。この証明書は、在籍している学校の事務窓口(学生課や教務課)に申請することで発行してもらえます。通常の「学生証のコピー」や「在学証明書」だけでは控除が却下される場合があるため、必ず「勤労学生控除用の証明書」と指定して申請してください。
【年末調整・確定申告】失敗しない書き方と手続きの完全ガイド
アルバイト先で勤労学生控除を適用するには、正しい書類提出と記入が欠かせません。勤務先が1社のみで12月まで在籍している場合は「年末調整」、バイトを掛け持ちしている場合や年の途中で退職した場合は「確定申告」を行います。
1. 年末調整での書き方(給与所得者の扶養控除等申告書)
勤務先から秋頃に配布される「給与所得者の扶養控除等(異動)申告書」の「C 障害者、寡婦、ひとり親又は勤労学生」欄を使用します。
- 「勤労学生」のチェックボックスにチェックを入れる。
- 「左記の内容」欄に、①学校名(例:〇〇大学 経済学部)、②入学年月日、③本年中の給与所得の見積額(年収から給与所得控除55万円を引いた額)、④給与以外の所得の有無(通常は「なし」)を明記する。
- 専修学校等の場合は、学校から取得した証明書原本を裏面に添付する。
2. 確定申告でのやり方
掛け持ちバイトで合算年収が103万円を超えた場合や、年末調整で申請を忘れた場合は、国税庁の「確定申告書等作成コーナー」から申告します。「所得から差し引かれる金額」の画面で「勤労学生控除」を選択し、学校情報と所得を入力の上、源泉徴収票と証明書類を添えてe-Taxまたは郵送で提出します。

一般に知られていない盲点とネットの誤解|社会保険の壁との違い
税金の壁(103万円・130万円)と混同されやすいのが、健康保険や年金などの「社会保険の壁」です。勤労学生控除はあくまで「税金(所得税・住民税)」を安くする制度であり、社会保険の扶養基準には何の影響も及ぼしません。
社会保険(親の健康保険の被扶養者)から外れる基準は、原則として「年間見込み年収130万円以上(月額約108,334円以上)」です。ここを超えると学生であっても親の健保から脱退し、自費で「国民健康保険」へ加入して毎月高額な保険料を納める義務が生じます。また、従業員数51人以上の企業等で週20時間以上勤務する場合、学生は原則適用除外(昼間学生の場合)ですが、休学中や夜間学生の場合は「年収106万円の壁」で勤務先の社会保険へ強制加入となる例外規定もあるため注意が必要です。
【プロの結論】勤労学生控除を使うべき人・絶対に避けるべき人の判断基準
家計の最適化と家庭内のリスク管理の観点から導き出される明確な線引きは以下の通りです。
- 【使うべき人】:学費や生活費をすべて自力で賄い、親の扶養から完全に独立している自立生、または親が無職・非課税世帯などで扶養控除の恩恵が存在しない学生(年収103万超〜130万円まで非課税で稼ぎ切るのが有利)。
- 【絶対に避けるべき人】:実家暮らし、あるいは仕送りを受けて親の税法上の扶養(特定扶養親族)に入っている学生(年収103万円を超えた瞬間に親の税金が増加し、世帯全体で大損するため103万円以下を死守すべき)。
【勤労学生控除】に関するよくある質問(FAQ)
Q1:103万円を少しでも超えたら勤労学生控除を出した方がいいですか?
A1:親の扶養に入っている場合は、控除を出しても出さなくても親の扶養控除が外れる事実は変わりません。本人の所得税(数千円程度)をゼロにするために申請自体は有効ですが、それ以上に親の税金が数万円〜十数万円増えるため、そもそも103万円を超えないようシフト調整するのが賢明です。
Q2:アルバイトを2カ所以上掛け持ちしている場合、年収は合算ですか?
A2:すべて合算した総支給額(交通費非課税分を除く)で判定します。A社で80万円、B社で30万円稼いだ場合、年収は110万円となり103万円の壁を突破します。乙欄で源泉徴収されている場合は確定申告が必要です。
Q3:過去に申請し忘れていた場合、さかのぼって適用できますか?
A3:過去5年分まで遡って「還付申告」を行うことが可能です。確定申告書を作成し、当時の源泉徴収票と学校の証明書を提出すれば、納めすぎた税金が還付されます。
Q4:住民税の均等割だけ請求書が届いたのはなぜですか?
A4:お住まいの自治体によっては、勤労学生控除を適用しても所得割は非課税だが「均等割(年額約5,000円前後)」のみ課税対象となる所得水準(年収93万〜100万円超)が設定されているためです。これは制度上の正常な挙動です。
まとめ:世帯全体の手取りを守るための最終判断フロー
勤労学生控除は、自力で進学・生活する学生にとっては強力なセーフティネットである一方、親の扶養下にある学生にとっては「本人のわずかな非課税メリットのために、親に重い増税負担を押し付ける罠」になり得ます。
アルバイトのシフトを入れる際は、まず自分が「親の税法上の扶養に入っているか」を家庭内で確認してください。扶養に入っているなら「年収103万円以内」を厳守し、自立して130万円ギリギリまで稼ぐ覚悟がある場合のみ勤労学生控除を活用する――この徹底した境界線の意識こそが、2026年を賢く生き抜くための不可欠な知恵です。 (出典: 勤労 学生 控除(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。