宗教法人の税金はなぜ非課税?ズルいと噂の優遇措置と課税のカラクリ
「宗教法人は税金を一円も払っていないからズルい」「坊主丸儲け」――SNSやネット掲示板で定期的に炎上するこの言説は、果たしてどこまでが真実なのでしょうか。寺院の境内地に建つ高級外車や、都市部の一等地にそびえ立つ宗教施設を目にするたび、疑問や不公平感を抱く人は少なくありません。
結論から言えば、宗教法人は「すべての税金が完全に免除されている」わけではありません。本来の宗教活動と営利目的のビジネスは厳密に区別されており、一定の活動には一般企業と同様に税金が課されます。2026年最新の法制・税務基準を踏まえ、非課税の法的根拠から収益事業の課税ルール、さらには国税庁による税務調査の現場実態まで、そのカラクリを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や戒名料などの「宗教活動収入」は非課税だが、駐車場経営や不動産賃貸などの「収益事業」には法人税が課される。
- 要点2:住職や神職が受け取る給与には一般のサラリーマンと同様に所得税・住民税が課され、法人側に源泉徴収義務がある。
- 要点3:休眠法人の売買やマネーロンダリングの温床化を受け、2026年現在、国税当局の監視と税制見直しの議論は急速に厳格化している。
【徹底検証】宗教法人は本当に全額免除?「非課税でズルい」の真相
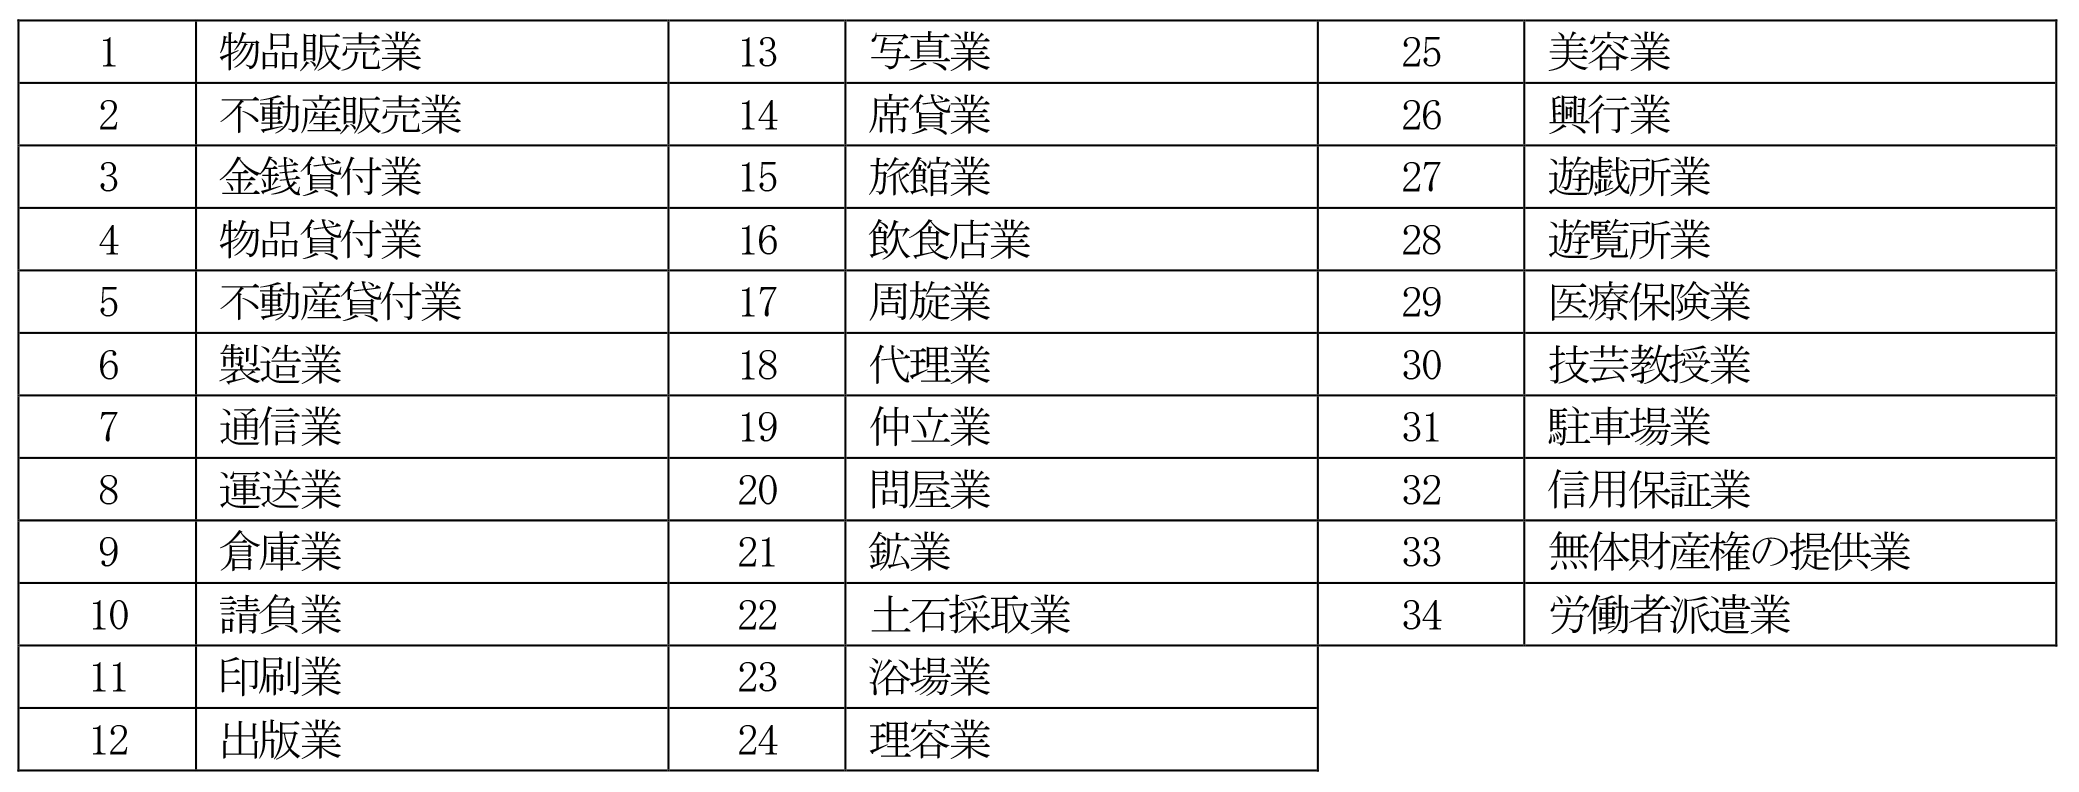
「宗教法人=完全無税」という認識は、制度への誤解から生じています。税法上、宗教法人の活動は「本来の宗教活動」と「収益事業(法人税法で定められた34業種)」の2つに厳格に区分されています。
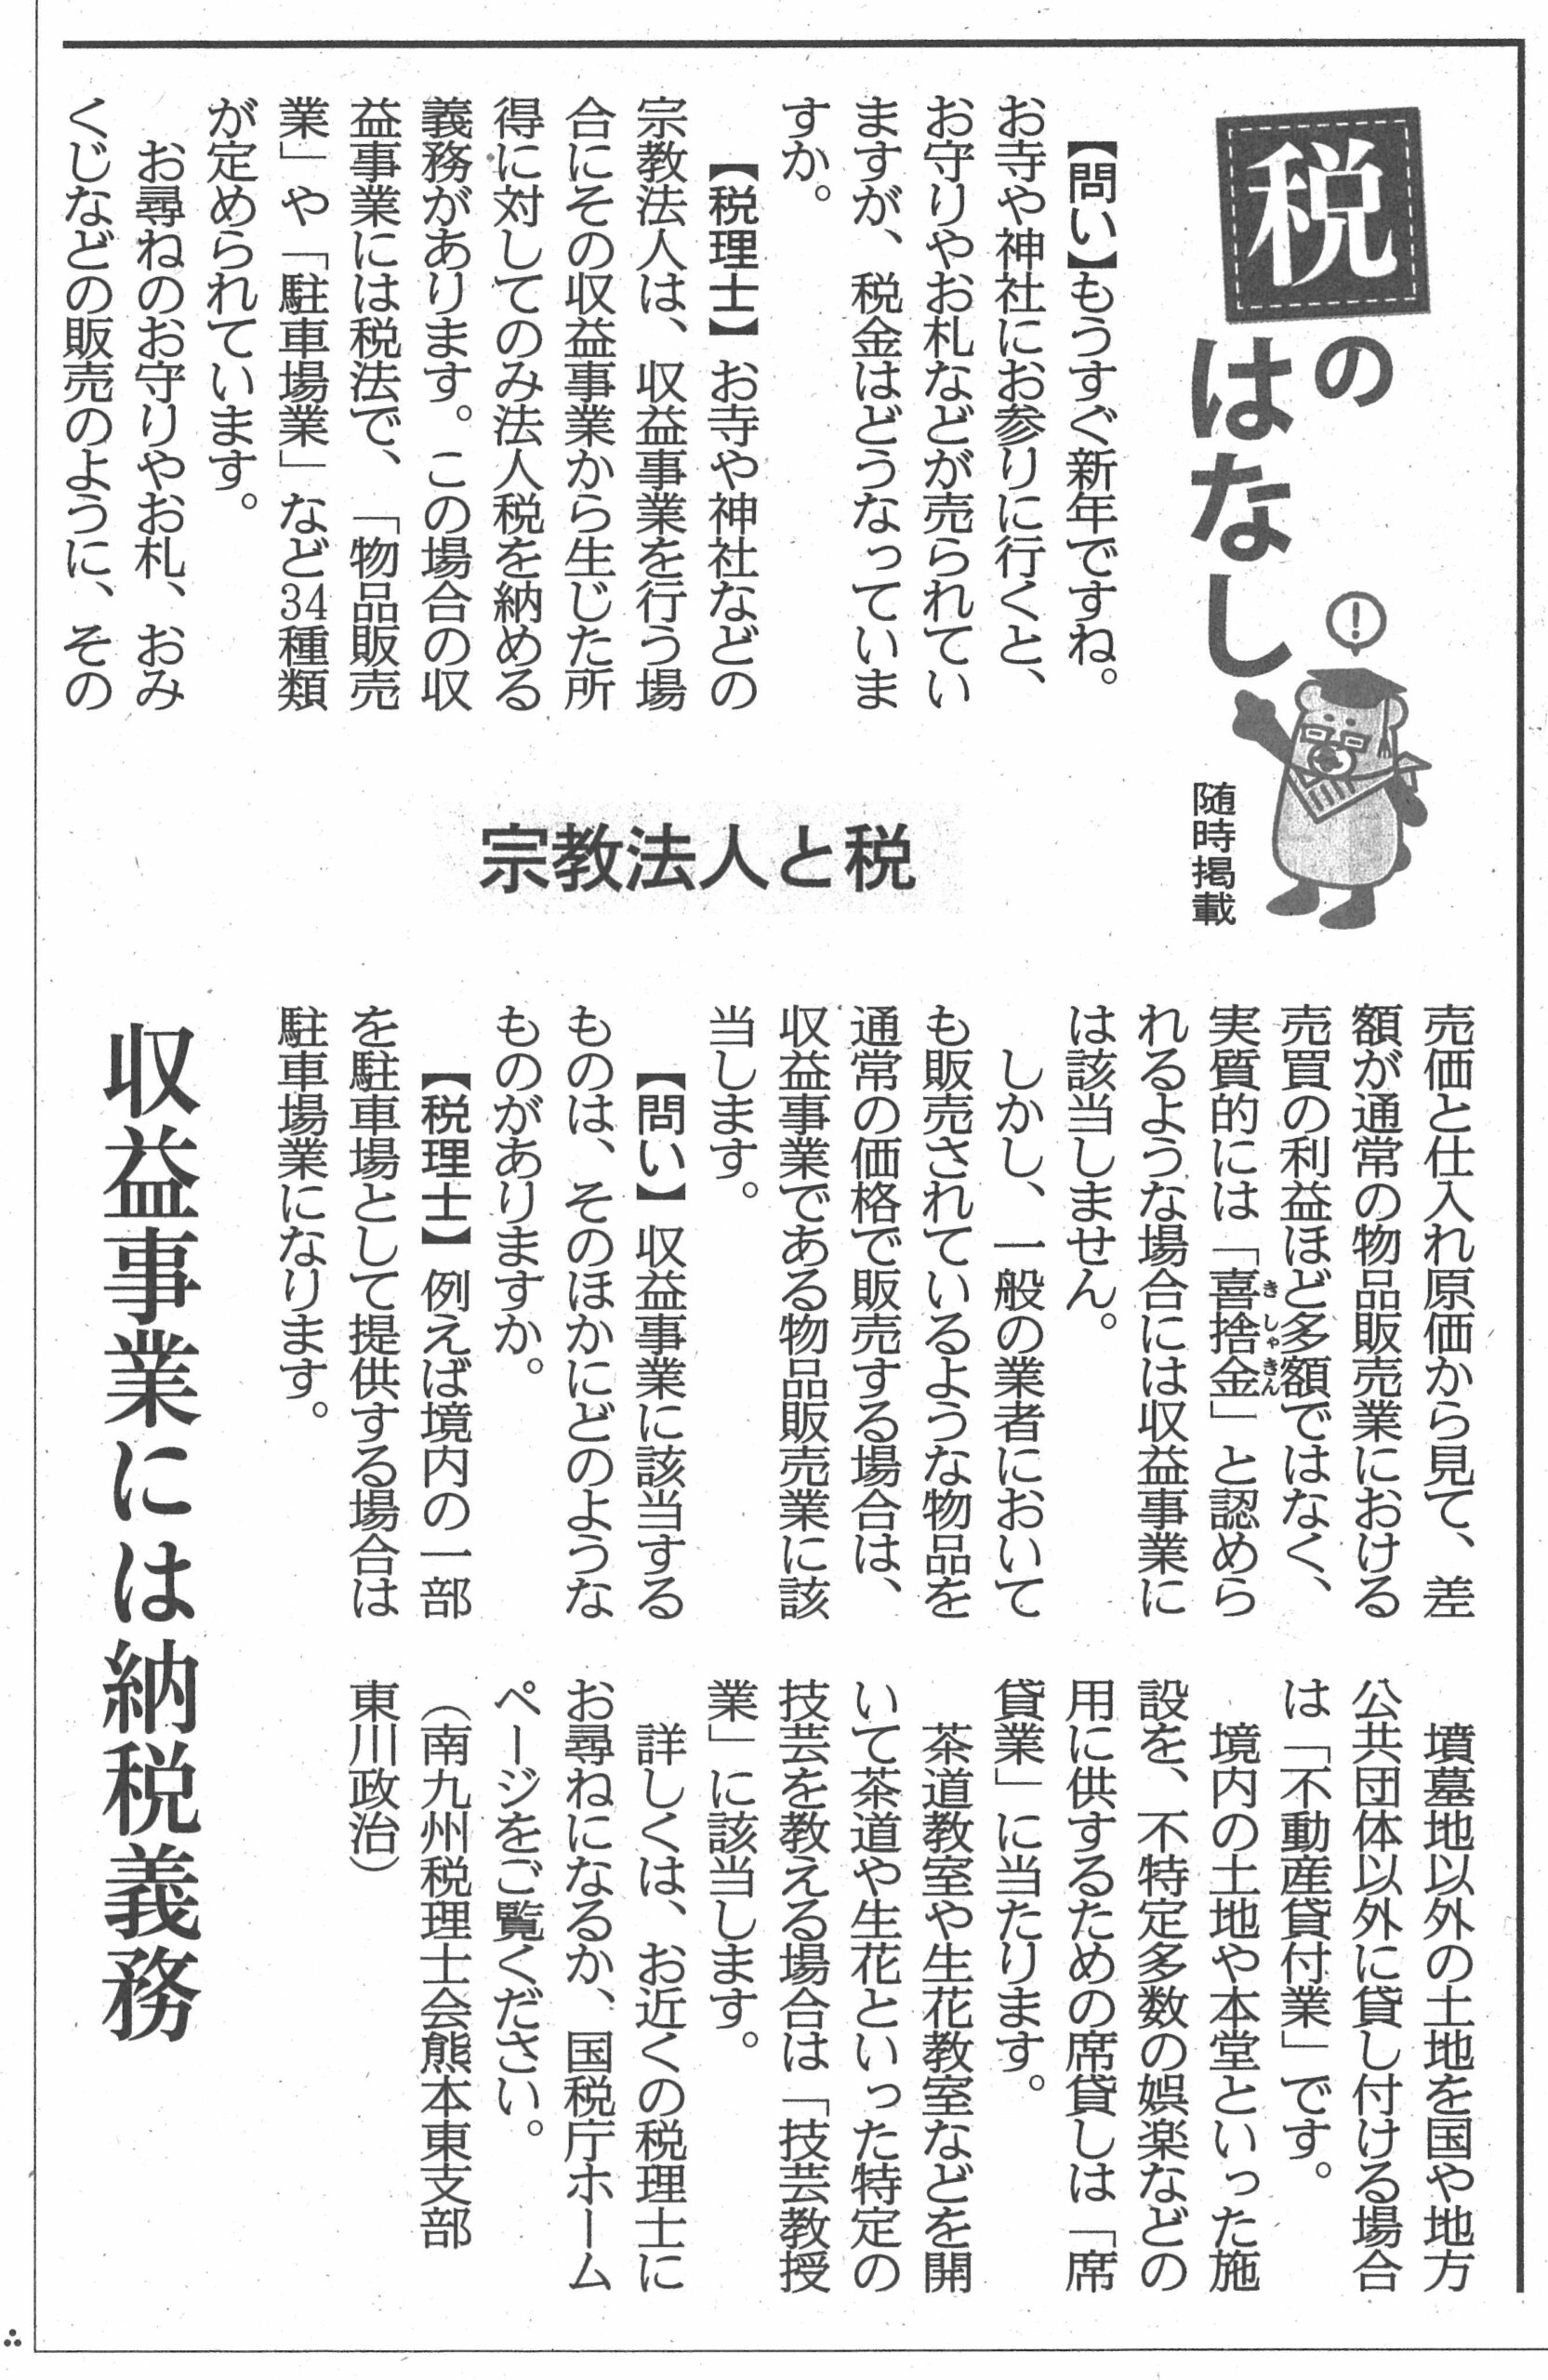
信者から寺院や神社へ渡されるお布施や戒名料、初詣の賽銭、祈祷料、お守りの頒布といった行為は、対価性のある取引ではなく「喜捨(寄附)」とみなされ、法人税の課税対象になりません。これが宗教法人非課税の理由の根幹です。一方、宗教法人が所有する土地を利用して時間貸し駐車場を営んだり、賃貸マンションを経営したり、敷地外で物販を行ったりする場合は、一般企業と同じく宗教法人収益事業課税の対象となります。
さらに見落とされがちなのが、宗教者個人の税務です。法人自体が得たお布施収入は非課税でも、そこから住職や神職に支払われる役員報酬や給与には宗教法人源泉徴収義務が発生し、個人に対して通常通り所得税や住民税、社会保険料が課されます。「宗教法人の代表だから個人の税金もゼロになる」ということは法制上あり得ません。
【一目でわかる】宗教法人の課税対象一覧と一般企業との優遇比較
宗教法人に適用されている具体的な税制優遇措置と、一般企業との相違点を一覧表で整理しました。宗教法人課税対象一覧を把握することで、どこからが課税ラインなのかが明確になります。
| 項目・税目 | 宗教法人への適用ルール | 一般普通法人の基準 | 実態と評価 |
|---|---|---|---|
| お布施・戒名料・寄附金 | 非課税(法人税・消費税ともに対象外) | 受贈益として法人税課税(23.2%等) | 対価性のない喜捨として憲法・信教の自由に基づき保護 |
| 収益事業の法人税率 | 軽減税率15%〜19%+みなし寄附金控除 | 基本税率 23.2%(中小特例15%) | 宗教法人法人税軽減税率が適用され、一般企業より税負担が軽い |
| 境内地・本堂の固定資産税 | 宗教法人固定資産税免除(本来の用に供する建物・土地) | 固定資産税(1.4%)+都市計画税(0.3%) | 賃貸マンションや有料駐車場部分は通常通り課税される |
| 役員報酬・給与の個人課税 | 完全課税(所得税・住民税の源泉徴収必須) | 完全課税(給与所得控除適用) | 優遇はなく一般サラリーマンと同一の累進課税が適用される |
上記のように、宗教法人お布施税金は非課税であるものの、収益事業に関しては独自のルールが存在します。特筆すべきは「宗教法人みなし寄附金」の制度です。収益事業で得た利益を本来の宗教活動部門へ繰り入れた場合、利益の最大50%(または200万円のいずれか多い額)までを損金(経費)として算入できます。実質的に法人税負担を大幅に圧縮できる仕組みであり、この点が「過度な税制優遇措置」として批判を浴びる要因となっています。
【実態検証】国税庁は逃さない!宗教法人への税務調査と摘発現場のリアル
「宗教法人は税務署が入らない聖域」という言説も明確な誤りです。国税庁が公表する報道発表資料や関係者の取材データによると、宗教法人に対する宗教法人税務調査実態は年々厳しさを増しています。
国税局の重点調査対象となる典型的な不正パターンは以下の3点です。
- 宗教活動と個人消費の混同:高級外車の購入費、家族での私的旅行代、高級割烹での飲食代を法人の「布教経費」として処理し、個人的な利益供与と認定されるケース。
- 収益事業の申告漏れ:納骨堂や霊園管理費の過剰な利益化、敷地内ペット火葬ビジネス、参詣者以外を対象とする一般ホテルのような宿坊経営を「宗教活動」と偽装する手口。
- お布施の私的蓄財・裏金化:現金で手渡されるお布施や初詣の現金を帳簿に記載せず、代表者の個人口座や金庫にプールし、重加算税や所得税の追徴課税を受ける事例。
税務調査の現場では、帳簿の突合だけでなく、過去の法要スケジュール、参拝者数、線香やロウソクの仕入れ数量に至るまで詳細な反面調査が行われます。宗教法人であっても、客観的証拠に基づかない私的流用は容赦なく追徴課税(重加算税を含め最高45%超)の対象となります。

一般に知られていない盲点|「休眠法人の買収」とマネーロンダリングの罠
地方の過疎化と後継者不足により、日本全国に約18万ある宗教法人のうち、活動実態のない「不活動宗教法人(休眠法人)」が数千件規模で存在しています。この状況を背景に横行しているのが宗教法人売買税金対策と呼ばれるブローカービジネスです。
新規の宗教法人設立には厳格な認証要件(原則3年以上の活動実績など)が必要ですが、既存の法人格を数千万円から1億円程度で買い取れば、即座に「非課税枠」を手に入れられるという触れ込みです。買い手側は、反社会的勢力の資金洗浄や、一般事業の売上を「寄附」に見せかけて隠蔽する脱税スキームを目論みます。
しかし、文化庁および国税庁は連携を強化し、不活動法人の売買に対する監視を強めています。代表役員の不自然な交代があった法人への一斉立ち入り調査や、活動実態が認められない場合の「解散命令請求」が積極的に行われており、安易な法人買い取りスキームは極めて高い法的・刑事的リスクを伴います。
【プロの結論】制度の持続可能性と見直しの判断基準
宗教法人に対する非課税措置は、歴史的に「国家権力が税を通じて信教の自由に介入することを防ぐ」という憲法第20条(信教の自由・政教分離)の理念に基づいています。もし国家が教義の優劣を判断して課税・非課税を決めれば、新興宗教の弾圧や特定の伝統宗教への癒着を生む危険性があるためです。
一方で、伝統的な寺院の約3割が年間収入300万円以下と推計され、限界集落の寺社が荒廃していく現実があります。一握りのメガ宗教法人が都市部で莫大な収益を上げる陰で、地域の文化財やコミュニティを支える地方寺院は存続の危機に瀕しています。税制優遇を十把一絡げに廃止すれば、地方の歴史的建造物や地域信仰が崩壊するリスクを孕んでいます。
【2026年最新動向】宗教法人税制はどう変わる?法改正議論の行方
現在、財務省および税制調査会において宗教法人税制改正最新動向が活発に議論されています。特に注目されている論点は以下の通りです。
- 収益事業の範囲見直し:時代に合わなくなった34業種の再定義や、霊園ビジネス・オンライン法要関連収入の課税基準の明確化。
- 財務諸表の公開義務の拡大:一定規模以上の宗教法人に対し、収支計算書や貸借対照表の提出・公表を義務付ける透明化施策。
- みなし寄附金控除率の引き下げ:収益事業から宗教部門への繰入限度額(現行50%)を、一般社団・財団法人並みに見直す検討。
信教の自由を守りつつ、国民の「不公平感」を解消するための適正な情報開示と、悪質な脱税行為の排除が急務となっています。
【宗教 法人 税金】に関するよくある質問(FAQ)
Q1:寺院の住職は所得税や住民税を払わなくていいのですか?
A1:いいえ、しっかり支払っています。お布施などの収入は法人のものであり、そこから住職が生活費として受け取る「給料(役員報酬)」には、一般の会社員と全く同じように所得税と住民税が課税され、源泉徴収されます。
Q2:お守りやおみくじの販売に消費税がかからないのはなぜですか?
A2:お守りやお札、おみくじの頒布は、法的には「売買」ではなく「神仏への喜捨に対する返礼品」と位置づけられているためです。ただし、明らかに一般の土産物と同等とみなされるキーホルダーや菓子類を販売した場合は、消費税および法人税の課税対象となります。
Q3:宗教法人が所有する高級外車は経費として認められるのですか?
A3:宗教活動(遠隔地への布教活動や檀家回り)に直接必要であると客観的に証明できない限り、税務調査で否認されます。住職の個人的な移動や家族の私用と判断された場合、法人の経費ではなく「代表者個人への役員賞与」と認定され、重い追徴課税が課されます。
まとめ:今後の動向と失敗しないための判断基準
宗教法人の税制は、「完全非課税」という特権階級のシステムではなく、信教の自由を守るための理念と、営利活動への厳正な課税という2つのバランスの上に成り立っています。お布施そのものへの課税は信教の根幹に関わるため非課税が維持される見込みですが、みなし寄附金の運用や資産管理、休眠法人の売買に対する税務当局の包囲網はかつてないほど強まっています。
ネット上の極端な言説に惑わされず、制度の趣旨と課税の実態を正しく理解することが、今後の宗教と社会の健全な関係を見極める決定的な指標となるでしょう。 (出典: 宗教 法人 税金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。