4〜6月の残業で手取り激減?社会保険料の仕組みと損得を徹底検証
「4月から6月に残業を増やすと、その年の社会保険料が跳ね上がって手取りが減る」――オフィスの給湯室やSNSで毎春のように飛び交うこの言説。昇給や新年度の業務集中が重なる時期だからこそ、「結局いくら残業すれば損をしないのか」「頑張って働いた分が保険料で消えるのは理不尽だ」という切実な声が現場から後を絶ちません。
給与明細を眺めてため息をつく前に知っておくべきは、社会保険料が決まる厳格な計算ルールと、手取り額が変動する構造的なメカニズムです。2026年最新の社会保険制度を踏まえ、噂の真偽から将来的なリターンを含めた損得の境界線まで、実務データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:4月〜6月に支払われる給与(残業代を含む)の平均額が、その年9月から翌年8月までの社会保険料の基準となる。
- 要点2:残業代によって「標準報酬月額」の等級が上がると手取りの伸びは鈍化するが、額面給与以上に手取りが減る逆転現象は基本的に起きない。
- 要点3:保険料が上がると目先の手取りは減る一方、将来の厚生年金受給額や万一の傷病手当金・出産手当金の手厚さが増すトレードオフが存在する。
【2026年最新】春の残業が手取りを直撃する仕組みと「4月〜6月ルール」の真相
サラリーマンの給与から毎月控除される健康保険料や厚生年金保険料は、毎月の実際の給与額に応じてリアルタイムで変動しているわけではありません。年に一度、一定期間の給与実績を基準にして1年分の保険料を固定する仕組みが採用されています。これがいわゆる定時決定(算定基礎届)と呼ばれる制度です。
定時決定の対象となるのは、毎年4月・5月・6月の3カ月間に実際に支払われた給与の平均額です。ここで極めて重要なのが、「何月に働いたか」ではなく「何月に支給されたか」という支払基準である点です。例えば、3月残業分の給料が4月給与で支払われる会社の場合、3月の繁忙期に残業した実績がダイレクトに定時決定の計算基礎へ算入されます。締め日と支払日の関係によって、実質的に3月・4月・5月の労働実態が年間の保険料を左右するケースが大半を占めます。
厚生労働省および日本年金機構の公式規定に基づき、この3カ月間の総支給額(基本給、通勤手当、住宅手当、役職手当、そして残業手当などすべてを含む)の平均を算出し、厚生年金や健康保険料の金額が決定されます。こうして決まった保険料は、その年の9月分給与(通常10月支給分)から翌年8月分給与まで1年間適用され続けます。春先に集中して残業し、夏以降に残業がゼロになったとしても、高い保険料の天引きだけが翌年秋まで続くため、「残業代が出ないのに手取りだけが減っている」という強烈な負担感を生み出す原因となっています。

【計算ルールを徹底解剖】標準報酬月額の決定方法と等級表の仕組み
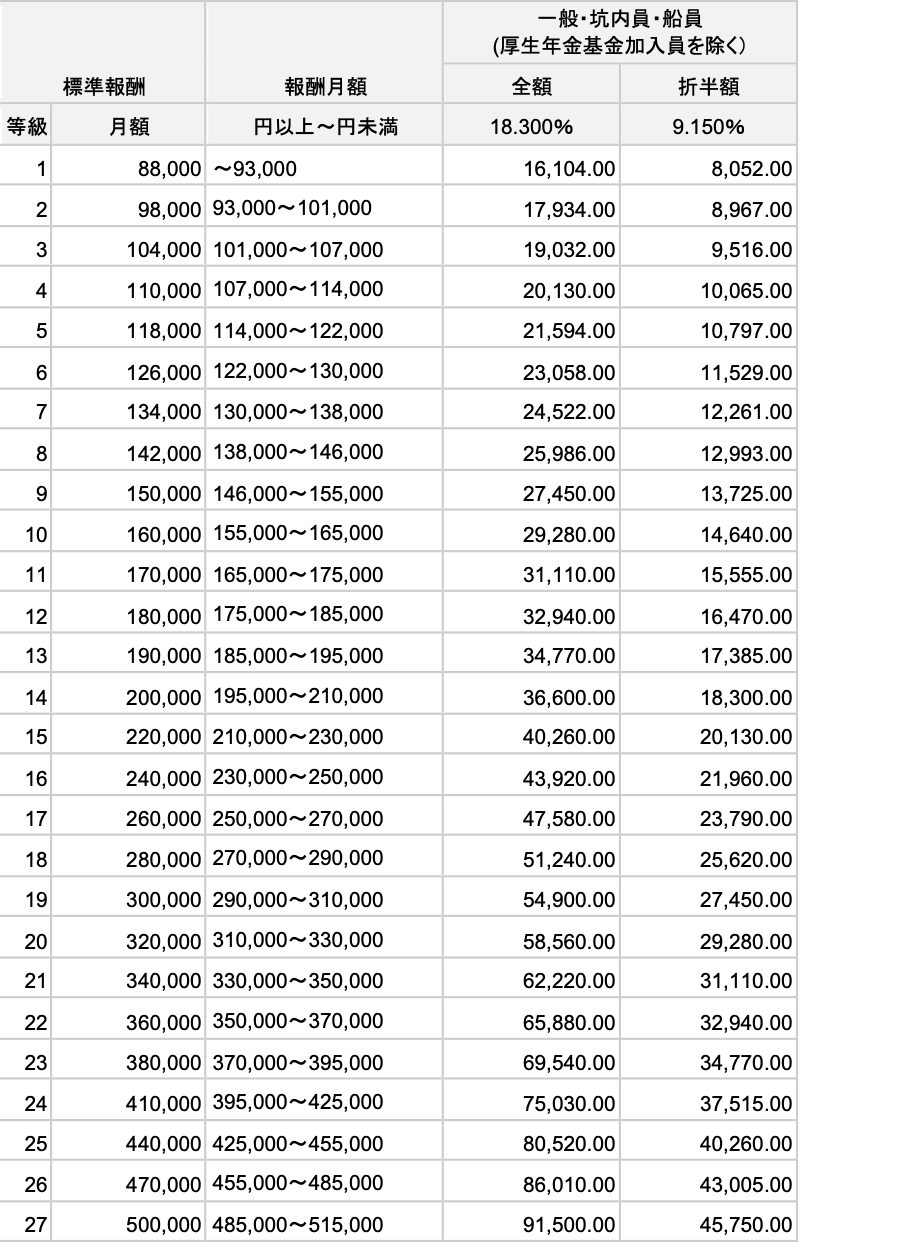
社会保険料の計算において根幹をなすのが標準報酬月額の計算方法です。実際の給与額をそのまま掛け算に使うのではなく、区切りのよい幅で区分けした「等級表」に当てはめて計算を行います。
具体的には、健康保険は第1級(5万8,000円)から第50級(139万円)まで、厚生年金保険は第1級(8万8,000円)から第32級(65万円)までの等級に分類されています。4月〜6月の平均給与が等級の境界線をわずか数円でも超えてしまうと、1ランク上の標準報酬月額が適用され、年間の保険料負担が跳ね上がる設計になっています。
以下の比較表は、東京都の協会けんぽ(介護保険第2号被保険者に該当しない40歳未満・料率約9.98%)および厚生年金(料率18.3%・労使折半)を前提とした、残業時間による等級変動と年間負担額のモデル比較です。
| 項目 | ケースA(春の残業ゼロ) | ケースB(春に残業月30時間) | 編集部の分析・影響度 |
|---|---|---|---|
| 4〜6月平均総支給額 | 300,000円(基本給のみ) | 360,000円(残業代+6万円) | 月額差額+60,000円 |
| 標準報酬月額(等級) | 300,000円(第22等級) | 360,000円(第25等級) | 等級が3ランク上昇 |
| 毎月の社会保険料(本人負担) | 約42,420円/月 | 約50,904円/月 | 毎月約8,484円の負担増 |
| 年間保険料差額(9月〜翌8月) | 基準値(509,040円/年) | 610,848円/年 | 年間で約10万1,808円の増加 |
このように、4月〜6月に一時的に残業代が増加しただけでも、1年間を通じて毎月約8,500円、年間で10万円以上の社会保険料が上乗せされる計算になります。これが「春に残業すると損をする」と語られる数字上の背景です。
【実態検証】「残業代で損をする」噂の真相と手取り逆転の誤解
ネット上の掲示板やSNSでは、「残業したせいで税金と社会保険料に持っていかれ、残業しない同僚より手取りが減った」という過激な体験談が散見されます。しかし、「残業したこと自体で総手取りが減る」という完全な逆転現象は、制度設計上ほぼあり得ません。
社会保険料率は労使折半で約14〜15%(健康保険+厚生年金+雇用保険の自己負担分)、所得税や住民税を合わせても限界税率は20〜30%台にとどまる層が大半です。つまり、残業代として支給された額の約70〜80%は確実に本人の手元に残ります。春に稼いだ残業代の総額(上記例なら3カ月で計18万円)に対して、年間の保険料増加額(約10万2,000円)が上回ることはありません。
では、なぜ「損をした」と感じる人が続出するのでしょうか。現場の声や給与明細の推移を検証すると、次の2つの心理的・構造的要因が浮かび上がります。
第一に、「春に稼いだ残業代をすでに使い切ってしまった秋以降」に保険料の引き上げが始まる点です。9月以降に残業が減少し、基本給中心の生活に戻ったタイミングで月8,000〜1万円超の控除額が増えるため、可処分所得が前月比で明確にダウンし、「働いても搾取されている」という強い錯覚に陥ります。
第二に、「標準報酬月額の境界線ギリギリで等級が上がってしまったケース」の費用対効果の悪さです。例えば、平均額が28万9,900円から29万100円へわずか200円(残業数十分分)増えただけで等級が1段上がり、年間で約1万7,000円近く自己負担が増えるといった「段差の罠」が存在します。この狭い局所においては、労働対価としての残業代以上に年間コストが増加するケースが例外的に生じます。
定時決定と随時改定の違い|残業が減っても保険料が下がらない構造的罠
「4〜6月に残業が多くて保険料が高くなったのなら、7月以降に残業を減らせば保険料も自動的に下がるのではないか」と考える方も少なくありません。しかし、ここにも日本の社会保険制度特有のルールが存在します。
途中で給与が大きく変わった際に見直す制度として随時改定(月額変更届)がありますが、これには極めて厳格な適用条件が定められています。
随時改定が発動する条件は、「基本給や役職手当などの固定給に変動があり、その結果として継続する3カ月間の支払額の標準報酬月額に2等級以上の差が生じた場合」に限られます。つまり、基本給が変わらず、単に残業代などの非固定給(変動給)が減っただけでは、随時改定の対象には一切なりません。
どれほど7月以降に残業をゼロに抑えても、固定給の減額がない限りは翌年8月まで高額な保険料を支払い続ける必要があります。この「定時決定と随時改定の違い」を把握していないと、年間の家計収支計画に大きな狂いが生じることになります。
社会保険料が高くなる隠れたメリット|傷病手当金・出産手当金・将来の年金への影響
ここまで社会保険料の増加による手取り減少の側面を取り上げてきましたが、支払った社会保険料は単なる「掛け捨ての税金」ではありません。標準報酬月額が高くなることには、万が一の保障や将来の給付において極めて大きなメリットが存在します。
具体的には、以下の3点において手厚いリターンが設計されています。
1. 将来受け取る厚生年金の増額
厚生年金の受給額(報酬比例部分)は、現役時代に納めた標準報酬月額の累積平均に完全に比例します。春の残業によって標準報酬月額が上がれば、将来受給する老齢厚生年金の額が終身にわたって確実に底上げされます。
2. 傷病手当金・出産手当金の給付額アップ
病気やケガで長期間働けなくなった際に支給される「傷病手当金」や、産前産後休業中に支給される「出産手当金」は、直近12カ月間の標準報酬月額の平均額の3分の2が日額として支給されます。標準報酬月額が高ければ高いほど、不測の事態に受け取れる公的補償の手取り額が増加します。
3. 会社が同額を負担してくれている実態
社会保険料の最大の特徴は「労使折半」です。本人が年間10万円多く支払う裏で、会社側も同じく10万円を年金機構や保険組合に拠出しています。将来の資産形成という観点で見れば、会社の拠出金を最大限に引き出している状態とも解釈できます。

【プロの結論】残業調整で手取りを最大化すべき人・気にせず働くべき人の判断基準
春の残業を意識的に抑制して目先の手取り最大化を狙うべきか、あるいは制度を気にせず業務やキャリアに専念すべきかは、個人のライフステージや資産形成の価値観によって明確に分かれます。
残業調整を意識した方が賢明なタイプ
- 近々転職や独立を予定している人:翌年の年金や長期保障の恩恵を受ける前に環境が変わる可能性が高く、目先の現金を最大化しておく方が合理的です。
- 育児・介護・学費などで当面のキャッシュフローが最優先の世帯:9月以降の固定支出を1円でも抑えたい場合、春先の残業を月10時間以内に抑えて等級の上昇を防ぐ戦略が有効です。
- 等級の境界線ギリギリに位置している人:あと数時間の残業で標準報酬月額が1等級上がってしまうラインにいる場合は、残業時間をわずかに調整するだけで年間の可処分所得を効率的に守れます。
社会保険料を気にせず残業して稼ぐべきタイプ
- 20代〜30代前半でキャリアアップ・昇進を目指している人:繁忙期に仕事をコントロールして評価を落とすリスクは、保険料の微差を遥かに上回る機会損失になります。
- 将来の年金原資を少しでも手厚く積みたい人:自己負担が増える分、同額の会社負担分を含めた年金受給権を効率的に積み上げることができます。
- 1年以内に出産や手術・療養などのライフイベントを控えている人:標準報酬月額を高めておくことで、出産手当金や傷病手当金の受給総額が直接的に増加します。
【社会 保険 料 残業】に関するよくある質問(FAQ)
Q1:残業調整をするなら、何月から残業を減らせばよいですか?
A1:会社の「給与の締め日」と「支払日」を必ず確認してください。「当月末締め・翌月20日払い」の会社であれば、3月・4月・5月の残業を抑えることで、4月・5月・6月に支給される給与総額を低く抑えることができます。「当月25日払い」など当月払いの会社であれば、4月・5月・6月中の残業が対象となります。
Q2:4〜6月だけ意図的に残業をゼロにして、7月から残業を増やせば得をしますか?
A2:目先の手取りという観点では最も手取りが多くなる方法です。9月からの社会保険料は「残業ゼロの低い等級」で固定されるため、7月以降にどれだけ残業して稼いでも翌年8月までは低い保険料のまま高い残業代を満額受け取ることができます。
Q3:リモートワークの手当や通勤定期代も4〜6月の計算に含まれますか?
A3:含まれます。基本給や残業代だけでなく、在宅勤務手当や通勤交通費(定期代・非課税交通費含む)も社会保険上の「報酬」として合算されます。4月に6カ月分の定期代が一括支給される会社の場合、通常は1カ月分に按分して算定されます。
まとめ:手取りと将来保障のバランスを見極める賢い働き方
「4月〜6月の残業で社会保険料が高くなる」という仕組みは事実ですが、それは単なる手取りの損失ではなく、将来の年金受給額や万一の休業補償を強化するセーフティネットの積立でもあります。感情的な噂に惑わされることなく、自身のライフステージや直近の家計状況に合わせて、目先のキャッシュと将来保障の最適なバランスを選択していくことが重要です。 (出典: 社会 保険 料 残業(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。