三菱UFJの定期預金金利はどう変わった?100万円利息と他行比較
日本銀行の金融政策修正に伴い、「金利ある世界」が本格的に定着した現在、メガバンク各行の預金金利改定に熱い視線が注がれています。長らく続いたゼロ金利時代には「どこに預けても同じ」と放置されがちだった銀行口座ですが、預入期間や預け先をどう選ぶかによって手元に残る利息に明確な差が生まれる局面を迎えました。
国内最大手である三菱UFJ銀行の店頭表示金利やキャンペーン特別金利は具体的にどう改定され、100万円や1000万円を預けた場合に実際の受取利息はどれほど増えるのでしょうか。本稿では、最新の金利データと詳細な利息シミュレーションをもとに、他メガバンクやネット銀行との比較、さらには中途解約時の注意点まで徹底取材に基づき客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:三菱UFJ銀行のスーパー定期金利は引き上げ局面を経て、1年もの・3年もの・5年もの・10年ものなど中長期ゾーンを中心に利息の受取額が大幅に改善。
- 要点2:100万円預入時の利息シミュレーションでは、普通預金との差や税引後手取り額において明確な資産形成メリットが生じる水準へシフト。
- 要点3:三井住友やみずほ等の競合メガバンク、高金利を打ち出すネット銀行との金利差を把握し、生活防衛資金と余裕資金を切り分けた預け分けが不可欠。
【2026年最新】三菱UFJ銀行の定期預金金利動向|金利引き上げの全貌
三菱UFJ銀行は、市場金利の変動を反映して普通預金および円定期預金(スーパー定期・大口定期)の金利を段階的に引き上げてきました。かつて年0.002%という実質ゼロ同然の水準に張り付いていた普通預金金利の引き上げ改定に連動し、定期預金各期間の金利テーブルも抜本的に見直されています。
現在、同行が提供する個人向け定期預金の主力商品は、300万円未満を対象とする「スーパー定期」および300万円以上を対象とする「スーパー定期(M型)」、そして1,000万円以上の大口資金を対象とする「大口定期預金」です。日本銀行の利上げ姿勢が浸透したことで、短期ゾーンのみならず固定金利型の3年・5年・10年といった中長期預金の魅力が再評価されています。
| 預入期間・商品区分 | 公表金利(年率・税引前) | 一般的な基準・過去水準 | 編集部の見解・評価 |
|---|---|---|---|
| 普通預金 | 0.10% 〜 0.20%水準 | 0.001% 〜 0.002% | 日常決済口座として十分な利便性を保ちつつ利息も発生 |
| スーパー定期(1年) | 0.25% 〜 0.40%水準 | 0.002% | 資金拘束リスクが低く、短期運用の受け皿として実用度が高い |
| スーパー定期(3年・5年) | 0.40% 〜 0.60%水準 | 0.002% 〜 0.005% | 数年先に使う予定が決まっている資金の安全な固定化に最適 |
| スーパー定期(10年) | 0.70% 〜 1.00%水準 | 0.010% 〜 0.050% | 長期固定の恩恵は大きいがインフレ耐性とのバランス要検討 |
| 大口定期預金(1000万円以上) | 店頭要確認(スーパー定期同等以上) | 0.002% | ペイオフ上限(1000万円+利息)を意識した管理が必要 |
公式発表資料および過去の推移を検証すると、メガバンクの金利改定は段階的に実施されています。三菱UFJ銀行は預金残高・顧客基盤ともに圧倒的なシェアを誇るため、基準金利の引き上げは個人金融資産全体の利回り相場を牽引するベンチマークとしての役割を果たしています。

【100万円預けるといくら?】期間別利息シミュレーションと計算方法
預金者が最も知りたいのは、「手元にあるまとまった資金を預けた際、実際に手元へ戻る利息はいくらか」という具体的なリターンです。定期預金の利息計算では、約定金利に対して20.315%(所得税15%、復興特別所得税0.315%、地方税5%)の税金が源泉分離課税として差し引かれます。
三菱UFJ 定期預金の利息計算式:
受取利息(税引前)= 預入元本 × 適用年利率 × (預入日数 ÷ 365日)
実際の手取り額 = 受取利息(税引前)×(1 - 0.20315)
仮に100万円および1000万円を各期間に預け入れた場合の受取利息シミュレーションは以下の通りとなります。
| 預入元本・期間 | 想定年利率 | 税引前受取利息 | 税引後手取り利息 |
|---|---|---|---|
| 100万円・1年満期 | 年0.30% | 3,000円 | 約2,390円 |
| 100万円・3年満期(単利換算) | 年0.45% | 13,500円(3年計) | 約10,757円 |
| 100万円・5年満期(半年複利想定) | 年0.55% | 約27,800円(5年計) | 約22,150円 |
| 1000万円・1年満期(大口) | 年0.35% | 35,000円 | 約27,889円 |
| 1000万円・5年満期(大口) | 年0.60% | 約304,000円(5年計) | 約242,242円 |
過去のゼロ金利環境下では100万円を1年預けても税引後利息は「約16円」程度に過ぎず、時間外ATM手数料1回分で吹き飛ぶ状態でした。しかし、金利が引き上げられた環境では100万円を5年間預けることで2万円以上の確実な手取り利息が期待できるようになり、資金の置き場所としての合理性が回復しています。
【メガバンク徹底比較】三井住友・みずほ・ネット銀行との金利差
三菱UFJ銀行だけでなく、3大メガバンクである三井住友銀行(SMBC)やみずほ銀行、さらには高利回りで攻勢をかけるネット銀行群との比較検証を行いました。
メガバンク3行の店頭表示金利は、資金調達市場や日銀の政策金利動向に足並みを揃えるため、横並びの傾向が強く見られます。一方、店舗コストを持たないSBI新生銀行、UI銀行、ソニー銀行、楽天銀行などのネット銀行は、新規口座開設優遇や期間限定キャンペーンとしてメガバンクを上回る上乗せ金利を設定する傾向が顕著です。
| 金融機関 | 定期1年もの金利水準 | 主な特徴・キャンペーン動向 | 利便性・店舗網 |
|---|---|---|---|
| 三菱UFJ銀行 | 年0.25% 〜 0.40% | 三菱UFJダイレクト専用プランやPontaポイント連携 | 全国網羅の支店・ATM・圧倒的信用力 |
| 三井住友銀行 | 年0.25% 〜 0.40% | Oliveアカウント連携によるポイント還元強化 | 都市部中心の店舗網・アプリ利便性高 |
| みずほ銀行 | 年0.25% 〜 0.40% | みずほダイレクト限定プランや退職金向け特別金利 | 全国の拠点・宝くじ販売連携など |
| 有力ネット銀行群 | 年0.50% 〜 0.80% | 新規口座開設限定やボーナス期の特別高金利 | 完全オンライン完結(対面窓口なし) |
純粋な数字の比較ではネット銀行が優位に立つケースが多いものの、三菱UFJ銀行には「全国の支店網」「給与振込・住宅ローンのメインバンクとしての決済機能」「経営母体の圧倒的な信用力」という実質的な安心感があります。金利差と利便性・安全性のバランスをどのように評価するかが選定の要となります。
【実態検証】利用者の生の声と三菱UFJダイレクトの手続きメリット
SNSや金融掲示板(5ちゃんねる、Yahoo!知恵袋等)に寄せられた利用者のリアルな口コミや現場の評判を分析すると、金利復活に対する実直な評価とデジタル化に対する反応が浮き彫りになっています。
【利用者の代表的な生の声】:
「長年放置していた口座の満期通知を見て驚いた。以前は利息数円だったのに、しっかり数千円単位の利息が入るようになっており預け替えを実感した」(40代・会社員)
「店頭窓口に行かなくても『三菱UFJダイレクト』のアプリから数タップで定期作成や満期時自動解約の設定ができるのが楽。アプリ限定の金利上乗せキャンペーンは必ずチェックしている」(30代・自営業)
「ネット専業銀行の方が金利は高いが、住宅ローンや公共料金の引き落とし先を三菱UFJに集約しているため、管理コストを考えると定期預金も同行内で完結させる方がストレスがない」(50代・公務員)
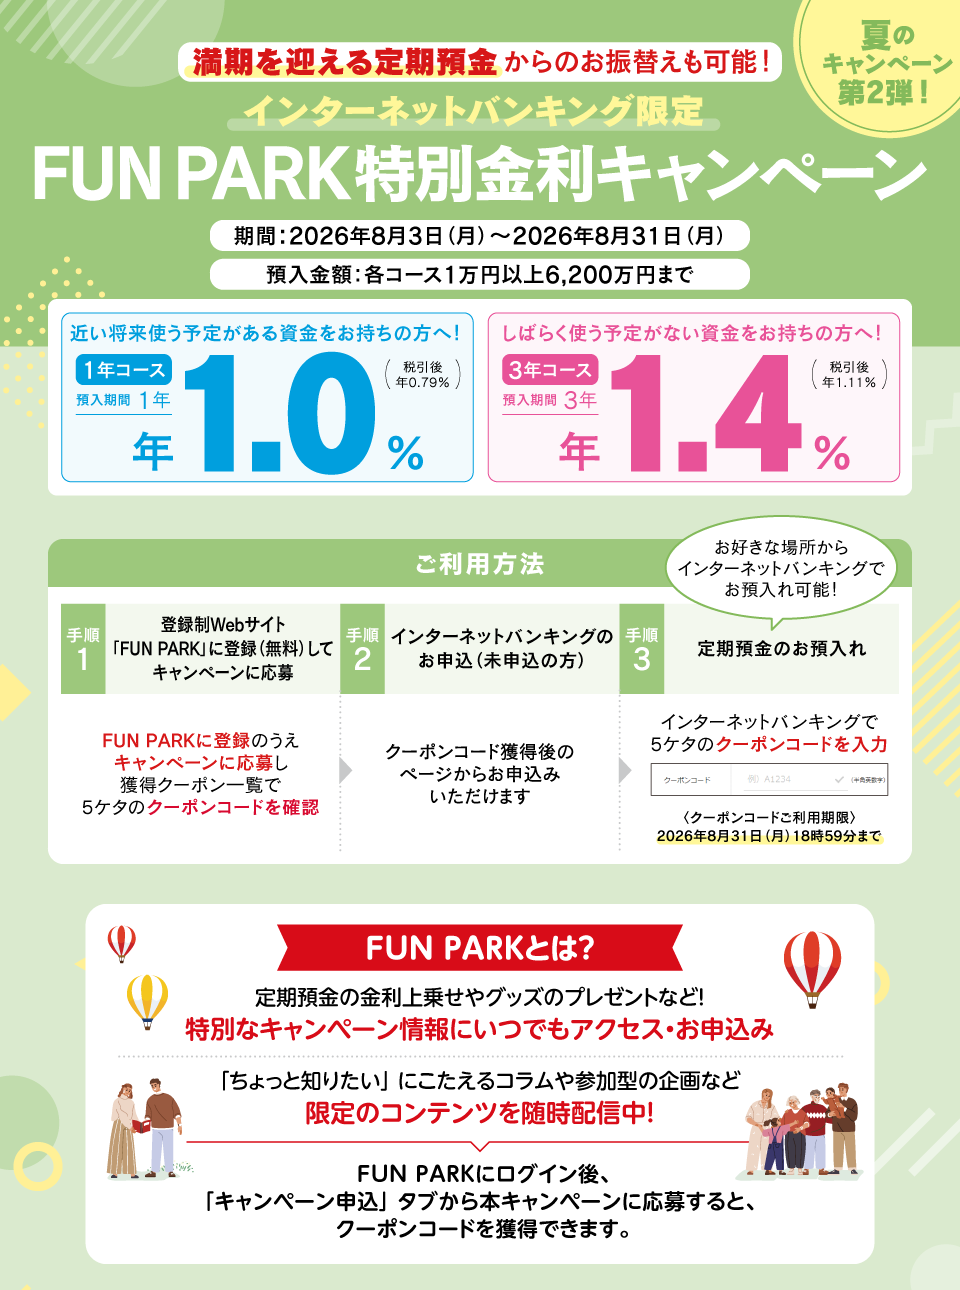
特に注目されているのが、同行のインターネットバンキング「三菱UFJダイレクト」を活用した口座開設および定期預金取引です。店頭窓口での手続きに比べて待ち時間がゼロになるだけでなく、ダイレクト専用の特別金利キャンペーンやPontaポイントプレゼント企画が定期的に実施されており、実質的な利回りを向上させる手段として定着しています。
一般に知られていない盲点と中途解約利率の落とし穴
金利上昇期において見落とされがちなのが、定期預金の「中途解約利率」と「固定金利の機会損失」という2つのリスクです。
第一に、満期日前に定期預金を中途解約した場合、預入時に約束された約定利率は適用されません。三菱UFJ銀行の規定に基づき、預入期間に応じた「中途解約利率(普通預金金利に近い極めて低い利率)」まで引き下げられます。元本割れすることはありませんが、得られるはずだった利息の大半を失うことになります。
第二に、「さらなる利上げ局面における長期固定化の罠」です。例えば年0.6%で5年定期を作成した直後、政策金利の再引き上げによって1年後に新発定期預金金利が年0.9%へ上昇した場合、以前の低い金利のまま4年間資金が縛られることになります。金利の上昇トレンドにおいては、あえて「1年もの」などの短期でロールオーバー(自動継続)を繰り返すか、満期時期を1年・2年・3年と分散させる「ラダー型運用」がリスクヘッジとして有効です。

【プロの結論】三菱UFJ定期預金が向いている人・おすすめできない人の判断基準
金融リテラシーと家計構造の観点から、三菱UFJ銀行の定期預金を積極的に活用すべき層と、別の選択肢を優先すべき層の判断基準を整理します。
【三菱UFJ銀行の定期預金が向いている人】:
- 生活防衛資金を確実に保全したい人:半年〜1年分の生活費や数年以内に使う予定の使途確定資金(結婚資金・住宅頭金・教育費など)を元本保証で守りたい人。
- メインバンクを1つに集約したい人:給与受取口座と預金口座を分けずに、三菱UFJダイレクト内で手軽に資産管理を完結させたい人。
- メガバンクの信用力と対面サポートを重視する人:万が一の相続や大型資金移動の際、実店舗で相談できる安心感を担保したい人。
【おすすめできない人・他商品を検討すべき人】:
- 10年以上の長期放置資金を運用したい人:インフレ(物価上昇)リスクに対応するため、NISAなどを活用した投資信託(オルカン・S&P500等)への分散投資を検討すべき人。
- コンマ数パーセントの最高利回りだけを追求したい人:ネット銀行の期間限定口座開設キャンペーンや地方銀行のインターネット支店特別金利を活用できる人。
【三菱 ufj 定期 預金 金利】に関するよくある質問(FAQ)
Q1:三菱UFJ銀行の定期預金はいくらから預け入れできますか?
A1:個人向けの「スーパー定期」は、ATMまたは三菱UFJダイレクト(インターネットバンキング)を利用する場合、1万円以上の少額から1円単位で預け入れが可能です。店頭窓口でも1万円以上から取り扱っています。
Q2:1000万円以上預ける場合の金利優遇や注意点はありますか?
A2:1000万円以上の資金は「大口定期預金」の対象となりますが、現在の金利環境ではスーパー定期と同等水準に設定されるのが一般的です。注意点として、預金保険制度(ペイオフ)の保護対象は「1金融機関ごとに預金者1人あたり元本1,000万円までとその利息」であるため、1000万円を超える多額の資金は他行へ分散して預け入れるのがセオリーです。
Q3:満期を迎えた定期預金はどうなりますか?
A3:預入時に「元利金自動継続(利息を元本に加えて再度同期間で継続)」「元金自動継続(利息を普通預金に入金し元本のみ継続)」「自動解約(満期時に元利金を普通預金へ入金)」の3パターンから選択できます。解約忘れを防ぎたい場合は、三菱UFJダイレクト上で満期時取扱方法を事前に変更可能です。
まとめ:金利ある世界で失敗しないための判断基準
三菱UFJ銀行の定期預金金利引き上げは、預金者にとって資産管理の基本方針を見直す絶好の契機となっています。かつての超低金利時代のように普通預金に全額を放置するのではなく、直近で使う予定のない余剰資金をスーパー定期へ計画的に振り分けることで、着実な利息収入を得ることが可能です。
資産運用において重要なのは、「流動性(普通預金)」「安全性(メガバンク定期預金・個人向け国債)」「収益性(新NISA等の投資信託)」という3つの財布を明確に切り分ける姿勢です。ご自身の資金使途とスケジュールに合わせ、三菱UFJダイレクト等の便利なデジタル機能を駆使しながら、納得のいく口座管理を実践してください。 (出典: 三菱 ufj 定期 預金 金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。