審査が甘いクレジットカードは実在?2026年の実態と通過の極意
ネット上やSNSでは、日夜「ブラックでも通る」「誰でも作れる審査が甘いカード」といった過激な宣伝文句が飛び交っています。しかし、金融庁の監督指針や割賦販売法に基づく厳格な与信管理が敷かれる日本のクレジットカード業界において、公的に基準を緩めているカード会社は1社たりとも存在しません。審査に不安を抱える消費者が甘言に惑わされ、かえって多重申込みで信用を失う事例が後を絶たないのが現状です。
では、なぜ「審査に通りやすい」と感じる人がいる一方で、同じ属性の人が落とされる事態が起きるのでしょうか。その背景には、カード発行各社が採用している独自のスコアリングシステム、ターゲット層の属性設計、そして過去の経歴を問うのか現在の返済能力を見るのかという評価軸の根本的な違いが存在します。業界の内部構造と現場取材から見えてきた、2026年最新の与信実態と審査通過の核心を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の過剰与信防止義務があるため「誰でも通る甘い審査」は実在せず、社ごとのターゲット層とスコアリング思想の違いが通過率の差を生んでいる。
- 要点2:過去の傷(延滞履歴)を重視する銀行系に対し、現在の就労状況を見る消費者金融系や保証金を担保にするデポジット型など、適切なカード選定が勝敗を分ける。
- 要点3:審査落ちを防ぐには無用な多重申込みを避け、信用情報機関(CIC)の開示による自己情報把握と、キャッシング枠ゼロでの申請徹底が不可欠である。
【噂の真相】「審査が甘いクレジットカード」は実在するのか?法規と審査基準の真実
結論から率直に申し上げれば、一般にイメージされるような「誰でも無条件で作れる審査が甘いクレジットカード」は法的に存在し得ません。クレジットカード会社は、割賦販売法第35条の3の2によって「支払可能見込額の調査」が義務付けられており、年収から生活維持費や年間請求予定額を差し引いた余力を算出せずにカードを発行すれば、行政処分の対象となるためです。そのため、「審査なし」「ブラック歓迎」と公然と謳う業者が存在するとすれば、それは正規のカード会社ではなく違法なヤミ金融の危険性が極めて高いといえます。
それにもかかわらず、「あそこのカードは甘い」「無職でも作れた」という噂が絶えないのは、各社が設定するターゲット層とリスクテイクの戦略が大きく異なるからです。若年層や主婦の利用頻度を高めて自社商圏(経済圏)の売上を伸ばしたい流通系企業と、厳格な資産保全と貸倒率の極小化を至上命題とする信託銀行系とでは、求められる属性スコアが根本から異なります。世間で言われる「甘さ」の正体は、審査の緩さではなく、各社が求める顧客像とのマッチング度合いに他なりません。
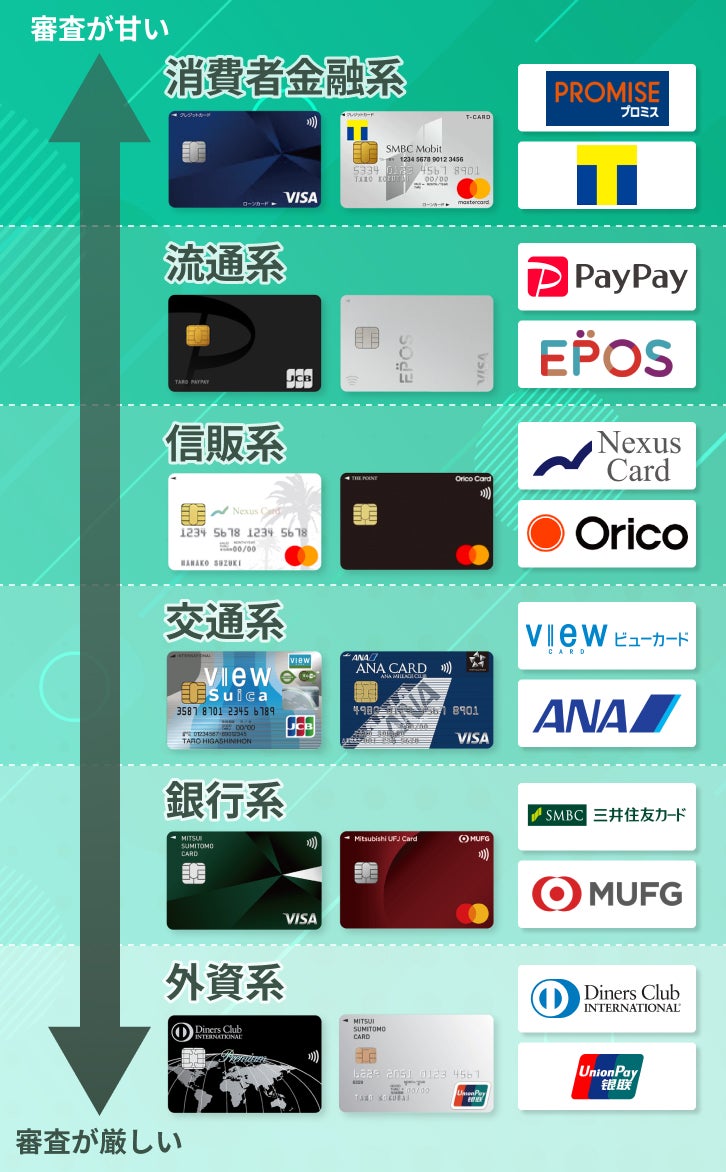
【2026年最新】カード系統別の審査難易度と決定的な通過メカニズム比較
クレジットカードの発行会社は、その出自とビジネスモデルによって大別されます。どの発行系統を選ぶかによって、現在の年収や勤務形態に対する評価は劇的に変化します。2026年の与信現場における最新データと各系統の特徴を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 消費者金融系 | 現在の返済能力を重視(最短即日発行) | 安定収入(バイト・パート可) | 過去の信用傷より現時点の収入実績を評価するため門戸が最も広い。 |
| 流通系 | 買い物頻度や会員履歴をスコア加点 | 世帯年収・配偶者収入を考慮 | 主婦や非正規雇用の通過実績が豊富。自社サービス利用者が優遇される。 |
| 信販系 | 長期的な割賦販売実績と信用情報照会 | 勤続年数1年以上・一定の年収 | 中間的な難易度。過去のオートローンやショッピング枠の延滞に厳しい。 |
| 銀行系 | 厳格なスコアリングと高い信用度要求 | 正社員・年収300万円以上目安 | ステータス性は高いが、スコア不足や過去の軽微な遅延でも即座に否決。 |
| デポジット型 | 保証金(例:5万〜10万円)が与信枠 | 預託金の用意+本人確認 | 貸倒リスクが担保されるため、信用回復のステップとして極めて確実性が高い。 |
金融機関の審査担当者が明かす選考ロジックによれば、銀行系カードでは「過去5年間に一度でも異動情報(長期延滞)があれば自動足切り」という機械的判定が一般的です。一方、アコムが発行する「ACマスターカード」に代表される消費者金融系クレジットカードは、独自の基準で「今現在、毎月安定した収入を得て返済できるか」を最重要視します。このアプローチの違いこそが、審査難度の体感差を生み出しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋に集まる審査結果を精査すると、業界の公式アナウンスとユーザー体験の間に興味深い乖離が見えてきます。特に注目されるのが、日本トップクラスの発行規模を誇る楽天カードと、即日融資ノウハウを持つACマスターカードの2大陣営です。
ネット上では「楽天カード審査通過率は極めて高く、無職でも通る」といった言説が定説のように語られます。しかし実際の現場データや編集部が収集した申請者の動向を見ると、楽天カードは完全な自動審査システム(AIスコアリング)を採用しており、世帯年収や資産背景の記載が不十分な無職申請者は機械的に落とされています。その反面、楽天市場での過去の購買履歴や楽天ペイの利用頻度が高いユーザーに対しては、スコアが優遇される傾向が顕著です。実際に流通系クレジットカード評判を調査すると、「勤続3ヶ月のアルバイトでも、普段からグループ経済圏を使っていたため限度額10万円で即時可決された」という声が多数寄せられています。
一方で、過去に延滞事故を起こした経験を持つ層から支持を集めているのが、独自審査のクレジットカードとして知られる消費者金融系です。審査基準の現場取材によると、ACマスターカード審査基準は一般的なクレカとは異なり、過去の信用情報の傷(いわゆる軽微なブラック状態)を一定程度織り込みつつ、「現時点で勤務先から給与を得ており、他社借入総額が年収の3分の1(総量規制)に達していないか」を軸に判定を下します。
自著や専門家インタビューで元金融業者が告白するように、「大手カード会社がシステムで一律弾くような属性であっても、消費者金融系は機械審査の後にオペレーターが手動で返済能力を精査し、カード発行枠を絞った上で契約を結ぶ柔軟性を持つ」という事実は、現代の与信現場における動かぬ実態です。
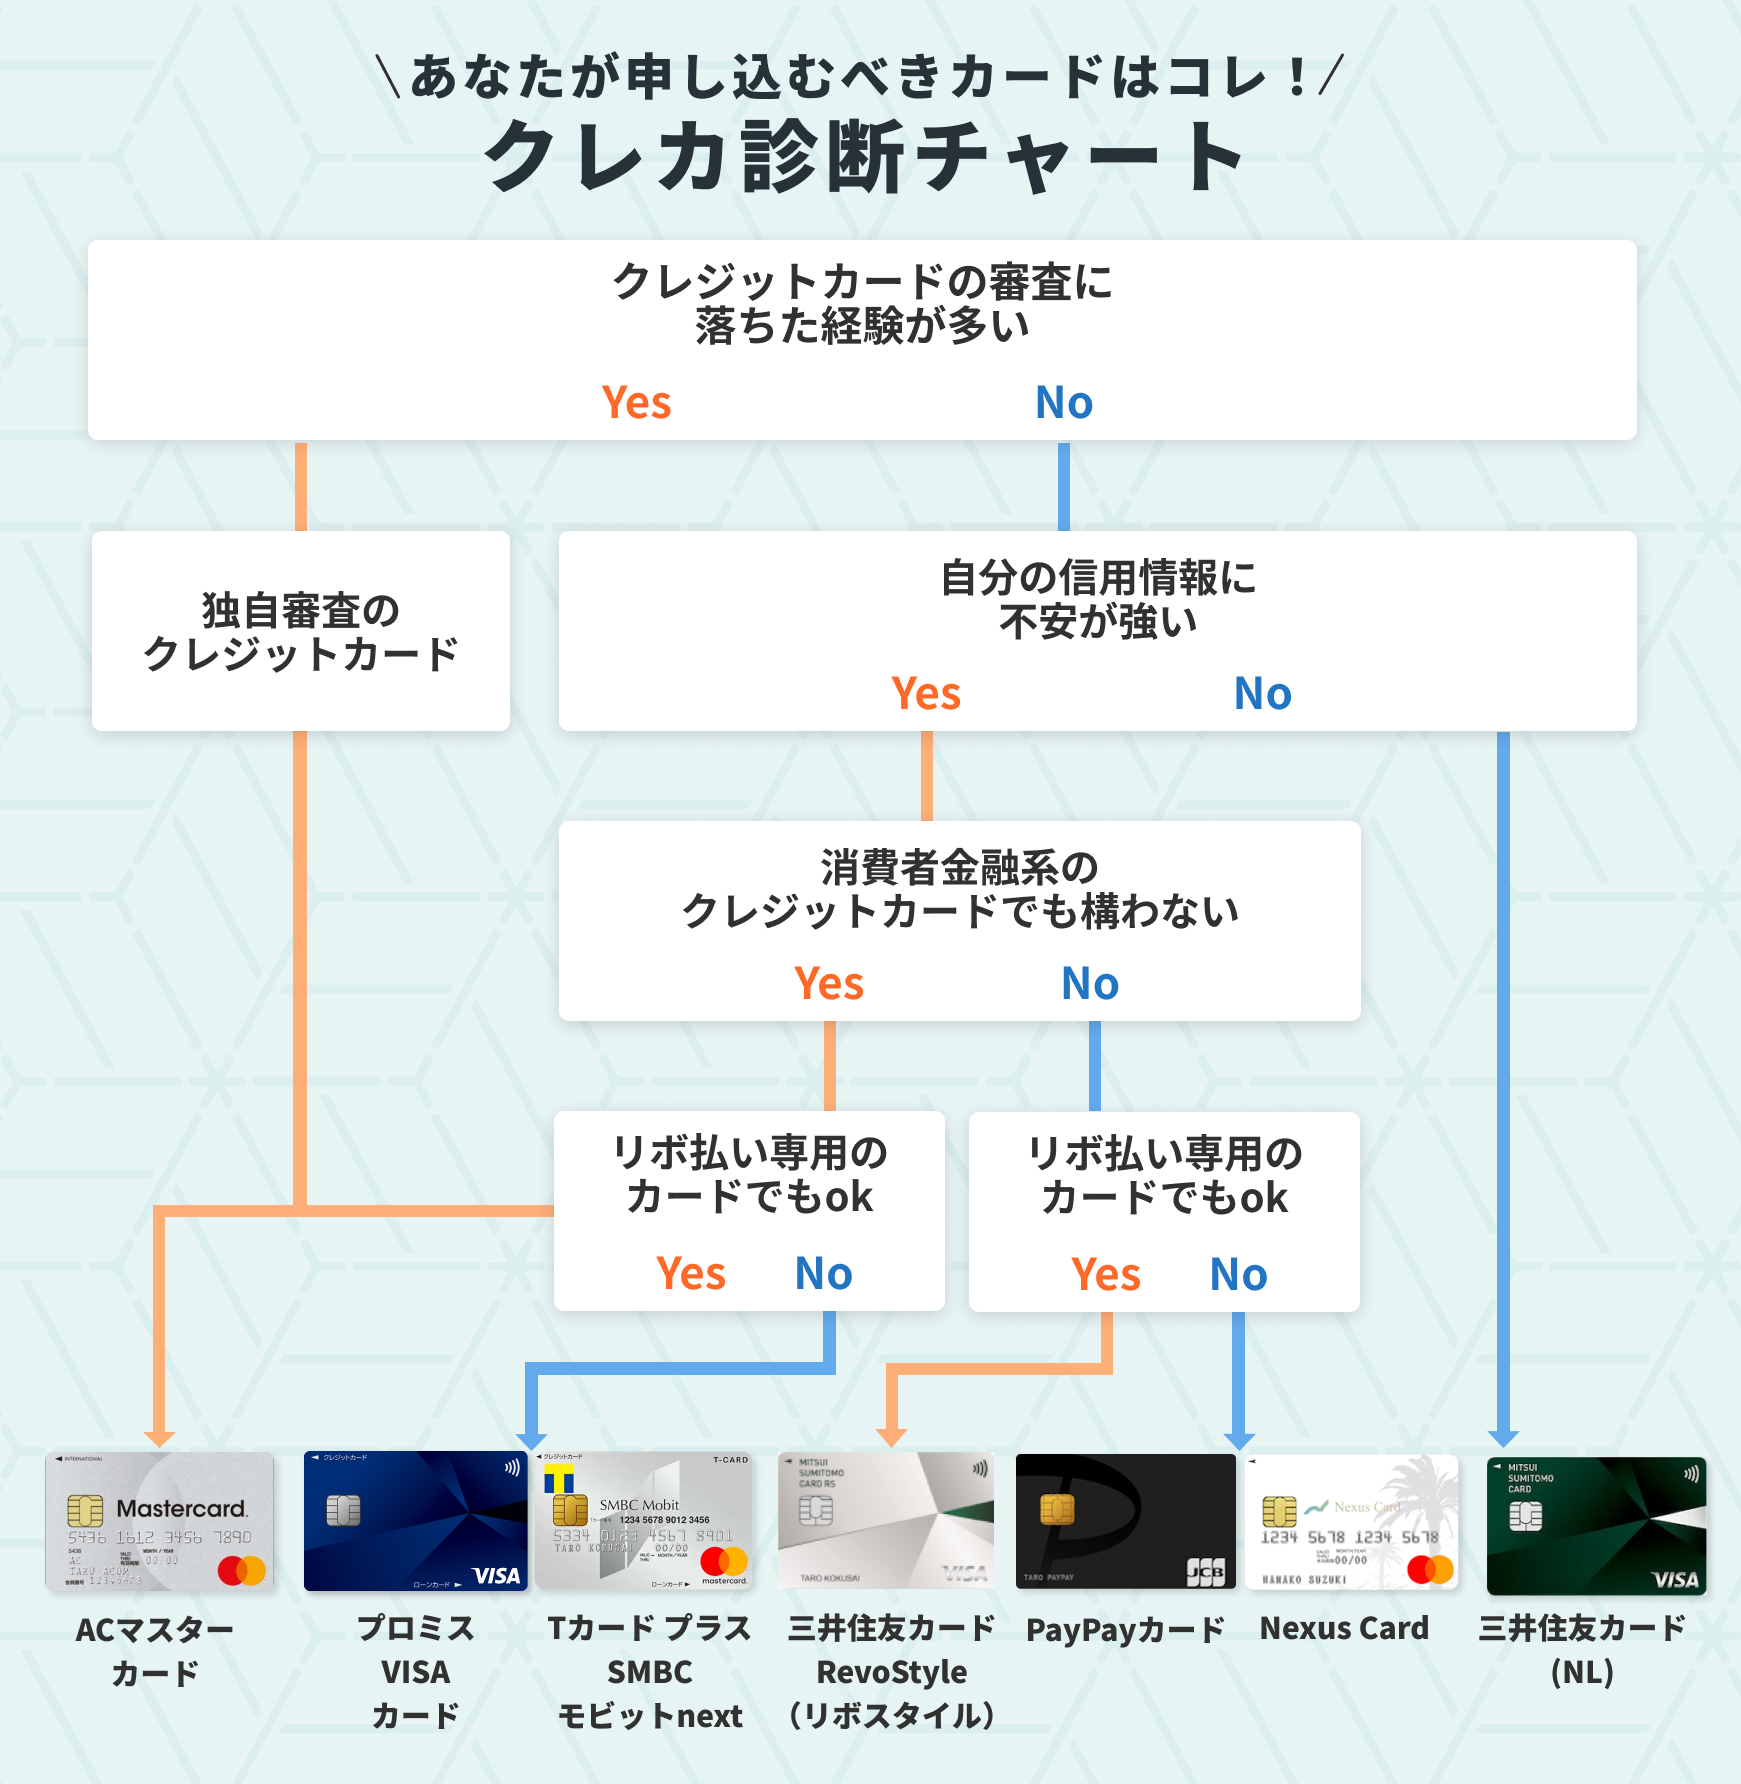
一般に知られていない盲点とネットの誤解|「在籍確認なし」「ブラック対応」の裏側
審査に悩む読者が最も陥りやすい落とし穴が、「在籍確認」と「ブラックリスト対応」に関する根拠のないデマ情報です。
まず、「クレジットカード在籍確認なしで誰でも発行」という謳い文句には大きな語弊があります。カード会社はなりすまし詐欺や虚偽申告を防ぐため、在籍確認のプロセス自体を撤廃することはあり得ません。ただし、現在では「勤務先の社会保険証の画像提出」や「給与明細のアップロード」、あるいは信用情報に登録された勤務先情報との一致確認によって、職場への電話連絡を省略するケースが増えています。電話がないからといって調査自体を免除されているわけではなく、申告に虚偽があれば即座に強制解約となる点に留意しなければなりません。
次に、「信用情報ブラックでも作れるカード」という言説の真偽です。いわゆるブラックリストとは、個人信用情報機関に自己破産、個人再生、3ヶ月以上の延滞などの「異動情報」が登録されている状態を指します。通常のクレジットカード会社は審査時に信用情報を照会するため、異動情報が残っている期間(最長5〜7年)に無担保カードを発行することは極めて困難です。
信用情報に重大な傷がある状態で決済カードを所持したい場合、現実的な選択肢はデポジット型クレジットカード(保証金を事前に預託するカード)の一択となります。例えばネクサスカードなどに代表されるデポジット型は、事前に預けた保証金がそのまま利用限度額となるため、カード会社側に貸倒れのリスクが事実上ありません。この仕組みを活用して毎月の利用と返済を積み重ねることで、信用情報機関CIC開示を行った際に良好な利用実績(クレヒス)を再構築し、数年後の通常カード審査に再挑戦するための強力な足がかりとなります。
なぜ落とされるのか?クレジットカード審査落ちの理由と即日発行審査の落とし穴
十分な年収があるにもかかわらず否決される場合、そこには申請者自身が気付いていない明確な原因が潜んでいます。現場の融資担当者が指摘する、典型的なクレジットカード審査落ちの理由は以下の3点に集約されます。
第1に「短期間での多重申込み」です。審査への不安から、同月内に3社も4社も同時に申し込むと、信用情報機関にその照会履歴がすべて記録されます。カード会社側からは「資金繰りに極度に困窮している」「他社で落とされた可能性が高い」と判断され、それだけで自動否決となる「申込みブラック」を引き起こします。申込み履歴が信用情報から消去されるまでの「6ヶ月間」は、一切の新規申請を控えなければなりません。
第2に「キャッシング枠の希望設定」です。ショッピング枠の審査のみであれば割賦販売法が適用されますが、キャッシング枠を10万円でも希望すると、貸金業法に基づく年収の3分の1規制(総量規制)や年収証明書の提出義務など、一段厳しい審査基準が同時に作動します。審査通過を最優先にするならば、キャッシング枠は必ず「0円(希望なし)」で申請するのが鉄則です。
第3に「クレジットカード即日発行審査のスピード審査ゆえのシビアさ」です。即日発行を謳うカードは、人間が時間をかけて情状酌量する余地がなく、AIアルゴリズムによる点数化(スコアリング)だけで合否が機械的に下されます。勤続年数が極端に短い(数ヶ月未満)、固定電話がない、居住年数が1年未満といった小さなマイナス要素が積み重なるだけで、機械審査の足切りラインを下回ってしまうリスクを理解しておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
信用状況や生活背景に応じて、取るべきカード選択の道筋は明確に分かれます。自身の現状を冷静に見極めた上で、最適なルートを選択してください。
【消費者金融系・デポジット型を選ぶべき人】
・過去に携帯料金の割賦払い延滞やローン延滞があり、信用情報に不安が残る方
・派遣社員、パート、アルバイト、個人事業主で勤続年数が浅い方
・現金主義だったため、30代以上で信用情報が全く存在しない「スーパーホワイト」の方
・何よりも確実な決済手段を確保し、今後のための信用実績(クレヒス)を作りたい方
【今すぐの申込みを避け、慎重になるべき人】
・直近6ヶ月以内に他社のクレジットカード審査に落ちた履歴がある方
・年収に対して他社からの無担保借入(カードローンなど)がすでに多数ある方
・現在進行形で家賃や公共料金、通信費の支払いを滞納している方
・「審査が甘い」という噂だけを頼りに、必要性がないのに安易な借入枠を増やそうとしている方

【クレジット カード 審査 甘い】に関するよくある質問(FAQ)
Q1:無職や専業主婦でも作れるクレジットカードはありますか?
A1:専業主婦(主夫)の場合、配偶者に安定した収入があれば、世帯年収を基準に審査を行う流通系カード(イオンカードや楽天カード等)の発行が可能です。一方、完全に無収入かつ世帯収入もない無職の場合は、返済能力が認められないため通常のクレジットカード発行は困難です。その場合は、銀行口座から即時引き落とされるデビットカードや、事前チャージ式のプリペイドカード、家族カードの利用が現実的な解決策となります。
Q2:信用情報機関(CIC)に傷があるか自分で確認する方法はありますか?
A2:可能です。パソコンやスマートフォンから「株式会社シー・アイ・シー(CIC)」の公式サイトへアクセスし、所定の手数料(インターネット開示なら500円)を支払うことで、自身の信用情報開示報告書を即時確認できます。報告書内の「お支払いの状況」欄に「異動」と記載されていれば事故情報(ブラック)が残っている証拠であり、これが消えるまでは通常カードの新規発行は見合わせるべきです。
Q3:審査に落ちた場合、どれくらいの期間を空けてから再申し込みすべきですか?
A3:最低でも「6ヶ月間」のインターバルを空けてください。カード会社が個人信用情報機関に申し込んだ事実を照会した履歴は、申請日から6ヶ月間記録されます。その履歴が残っている間に再申請すると、多重申込みとみなされて連続して否決される悪循環に陥ります。6ヶ月が経過して照会履歴が抹消された後に、1社に絞って再挑戦することが鉄則です。
Q4:ACマスターカードなどの消費者金融系カードを持つと住宅ローンに悪影響はありますか?
A4:カードを所持していること自体や、ショッピング枠を一括払いで遅れなく利用している限り、住宅ローン審査に悪影響を及ぼすことは原則ありません。ただし、キャッシング枠を限度額いっぱいまで利用していたり、リボ払いの残高が膨らんでいたりする場合は、「借入過多」とみなされて住宅ローンの借入可能額が減額される要因になります。不要なキャッシング枠は解約しておくことが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
デジタル決済が社会インフラとして定着した2026年現在、クレジットカードの審査基準はかつての「勤務先企業の規模や肩書」重視から、「個人のキャッシュフローの健全性と購買行動データ」を重視する方向へと大きく舵を切っています。「審査が甘いカード」という幻想を追い求め、無作為に申請を繰り返す行為は、自らの信用スコアを毀損させる最も非効率な行動です。
自身の現在の信用情報(CIC情報)を正しく把握し、自らの属性に合った発行系列(流通系、消費者金融系、デポジット型)を戦略的に選択すること。そして何より、無理のない利用実績を積み上げて返済義務を愚直に果たすことこそが、確実なカード保有と信用回復を実現する唯一無二の王道です。 (出典: クレジット カード 審査 甘い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。