【2026年最新】年金定期便の見方完全版!50歳で激変する受給額の罠とは?
毎年、誕生月に日本年金機構から届く「ねんきん定期便」。ポストから取り出して記載された数字に目を通し、「こんなに少ない額では将来暮らせない」と不安を覚えた経験がある方も少なくないはずです。公的年金制度を巡る議論が白熱する2026年現在、制度の複雑さから生じる誤読や誤解が、現役世代の過度な将来不安を煽る要因となっています。
実は、ねんきん定期便に記載されている「金額の意味」は、50歳を境に180度ルールが変わります。この決定的な構造の違いを知らずにハガキを眺めても、正しい将来設計を描くことはできません。本稿では、届いたハガキや封書を正しく読み解き、将来受け取れる年金額を正確に把握するための実践的なポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満は「これまでの加入実績」、50歳以上は「60歳まで同条件で納め続けた場合の見込額」が記載されるため、若年層の金額が極端に少ないのは制度上の仕様。
- 要点2:35歳・45歳・59歳の「節目年齢」にはハガキではなく封書が届き、全期間の納付履歴の確認と年金受給資格期間(10年)の到達チェックが必須。
- 要点3:ねんきんネットを活用した試算や繰り下げ受給の損益分岐点を見極めることで、インフレ下でも実質手取りを最適化する戦略的判断が可能になる。
【年齢別の落とし穴】50歳未満と50歳以上で激変する見込額の記載ルール
ねんきん定期便を開いた瞬間、最も多くの人が混乱に陥るのが「受給見込額」の欄です。厚生労働省や年金事務所の相談窓口にも、「20年間も真面目に保険料を納めてきたのに、将来の年金が年額数十万円にしかならないのか」といった問い合わせが日常的に寄せられています。しかし、この疑問の真相は、50歳未満と50歳以上で記載ロジックが根本から異なる点にあります。
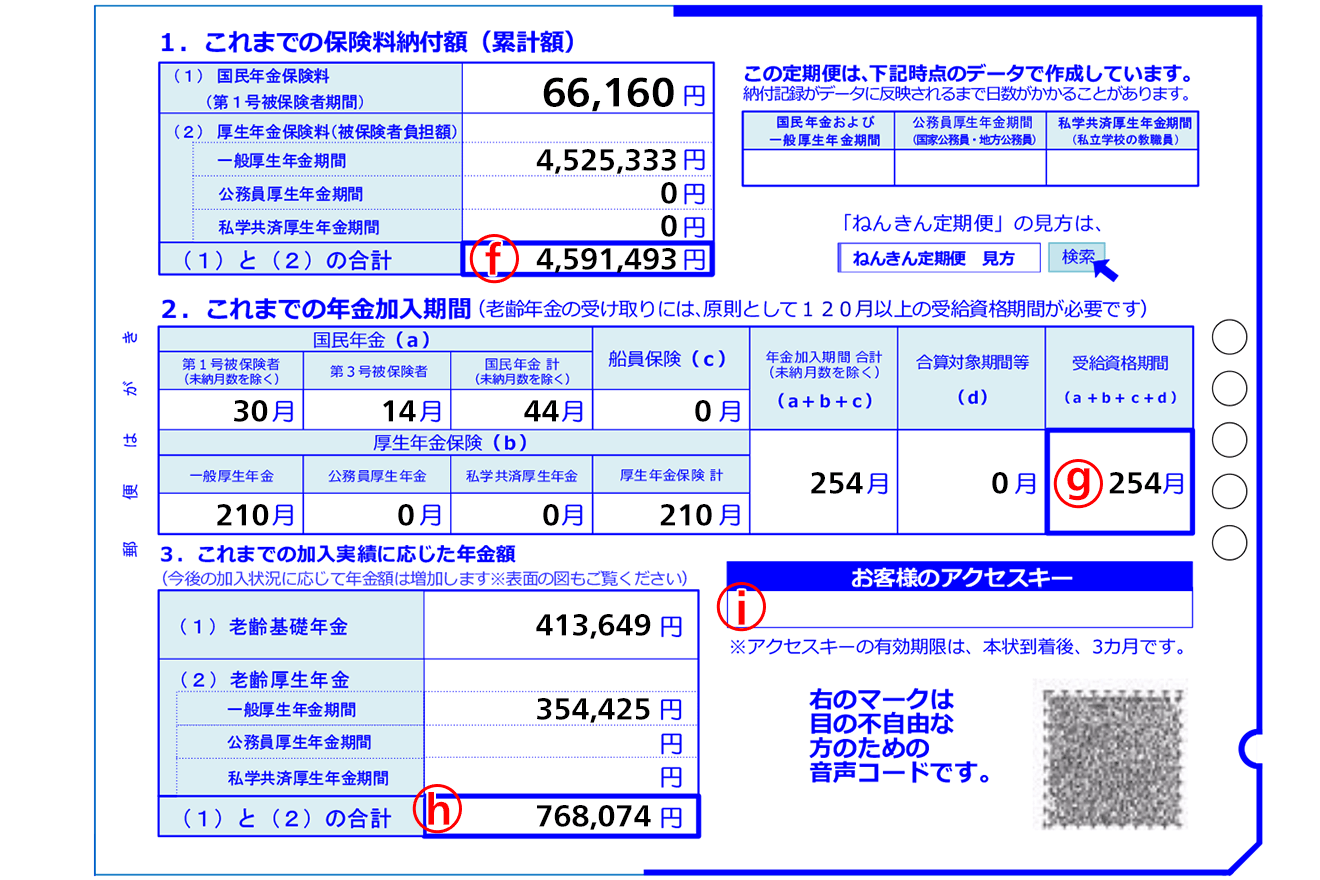
50歳未満の加入者に届くハガキに記載されているのは、「これまでの加入実績に応じた年金額」です。これは仮に「今すぐ年金保険料の支払いを完全にストップした場合に、将来受け取れる額」を機械的に算出したものに過ぎません。20代や30代前半であれば、加入年数が短いため、記載額が年額数万〜数十万円程度にとどまるのは極めて自然な計算結果です。
一方で、50歳以上の加入者に届くハガキには、「現在の加入条件(給与水準や加入区分)のまま60歳まで保険料を納め続けた場合の老齢年金見込額」が記載されます。つまり、定年まで勤め上げた前提の実態に近い受給予想額が初めて提示されることになります。この仕様の違いを理解していないと、30代・40代で「ねんきん定期便の金額が少なすぎる」と誤認し、不必要な資産形成の焦燥感に駆られるリスクが生じます。
ハガキと封書の違いとは?35歳・45歳・59歳の節目年齢に届く全履歴の読み解き方
ねんきん定期便は、基本的に毎年本人の誕生月にハガキ形式で郵送されますが、特定の「節目年齢」に該当する年だけは青色や水色を基調とした封書(A4サイズ)で届きます。この節目年齢とは、35歳、45歳、59歳の3つのタイミングを指します。
毎年のハガキ版には「直近1年間の納付実績」しか掲載されませんが、節目の封書版には「国民年金・厚生年金の加入開始から現在に至るすべての納付履歴」が詳細に一覧表示されます。ここで必ず検証すべきなのが、年金受給資格期間(最低10年=120カ月)を満たしているか、そして過去の職歴・加入記録に「空白期間」や「未統合の記録」が存在しないかという点です。
特に転職を繰り返した経験がある方、結婚や独立に伴い第3号被保険者(専業主婦・主夫)から第1号被保険者(自営業・フリーランス)へ切り替えた経験がある方は、手続きの漏れによって納付記録が分断されているケースが少なくありません。59歳の封書は退職直前の最終確認フェーズとなるため、記録漏れを発見した場合は即座に「年金手帳」や「基礎年金番号通知書」を用意して年金事務所へ調査を依頼する必要があります。
【徹底比較】年金定期便のチェック項目と年代別シミュレーション基準
各年代において、届いた書類のどの欄に注目し、どのような判断を下すべきかを体系的に整理した比較データは以下の通りです。
| 区分・対象年齢 | 送付形式と記載内容 | 一般的な基準・目安数値 | 確認ポイントと対策 |
|---|---|---|---|
| 20代〜40代(50歳未満) | ハガキ(直近1年の納付実績+これまでの加入実績に応じた額) | 年額20万〜80万円程度(※現時点での積立実績のみ) | 金額の低さに動揺せず、標準報酬月額の記録や未納月がないかを重点確認する。 |
| 50代(50歳以上) | ハガキ(直近1年の納付実績+60歳まで継続加入前提の見込額) | 会社員平均:年額160万〜220万円前後 自営業平均:年額約80万円(満額時) | 受給見込額をベースに、老後の基礎生活費とのギャップを算定し繰り下げ等を検討。 |
| 節目年齢(35・45・59歳) | 封書(全加入履歴一覧+年金受給資格期間+保険料納付総額) | 受給資格期間:120カ月以上が受給の必須条件 | 転職時や学生納付特例期間の追納可否、厚生年金の標準報酬月額の履歴突合。 |
【実態検証】SNSや相談現場で多発する「年金が少ない!」という悲鳴の正体
各種SNSやインターネット掲示板では、毎年「定期便が届いたけれど、月3万円しかもらえない」「年金崩壊は本当だった」といった投稿が拡散されます。こうした声の多くを検証すると、将来もらえる年金額の計算方法に対する初歩的な誤認が原因であることが浮き彫りになります。
公的年金の給付構造は、基礎部分となる「老齢基礎年金(国民年金)」と、会社員・公務員が上乗せで加入する「老齢厚生年金」の2階建てです。国民年金の満額受給額は40年間(480カ月)保険料を完納した場合で年額約81.6万円(月額約6.8万円)。これに対し、厚生年金は現役時代の平均標準報酬額と加入月数に応じて報酬比例部分が加算されます。
20代や30代の時点では、厚生年金の加入期間が短いため、ハガキに表示される数字は少額にならざるを得ません。現場のファイナンシャルプランナーが強調するように、「20代のハガキに書かれている金額=将来もらえる年金額」ではなく、「これまで積み上げた年金原資の現在価値」に過ぎないという事実を冷静に見極める必要があります。
将来の受給額を最大化する選択肢|繰り下げ受給の損益分岐点と注意点
50歳以上の定期便で実際の見込額を把握した後に検討すべき最大の戦略が、年金の繰り下げ受給(66歳〜75歳までの受給開始時期の延期)です。年金の受給開始時期は原則65歳ですが、1カ月繰り下げるごとに受給額が0.7%増額されます。上限である75歳まで繰り下げた場合、最大で84%増額された年金を生涯にわたって受け取り続けることができます。
しかし、繰り下げ受給にはメリットだけでなく無視できないデメリットも存在します。
【繰り下げ受給の損益分岐点】
70歳まで繰り下げた場合(42%増額)の損益分岐点は概ね81歳11カ月、75歳まで繰り下げた場合(84%増額)は86歳11カ月となります。平均余命を考慮すると十分現実的なラインですが、健康状態や家計のキャッシュフローを無視した過度な繰り下げは、万が一の早期死亡時に元本割れのような感覚を生むリスクがあります。
さらに見落とされがちなのが「税金と社会保険料の壁」です。年金額面が増加すると、所得税・住民税や国民健康保険料、介護保険料の負担率も跳ね上がります。額面が1.84倍になっても、実際の手取り額は約1.6〜1.7倍程度に目減りするケースがあるため、表面的な増額率だけで判断するのは危険です。
より精緻な将来シミュレーションを行うには、マイナポータル等と連携して「ねんきんネット」へログイン・登録するのが最も確実です。ねんきんネットを利用すれば、「今後の給与推移」や「繰り下げ受給の年齢(66〜75歳)」を自由に設定し、手取りベースに近い受給シミュレーションを瞬時に実行できます。

【プロの結論】行動経済学から見る年金不安の正体と今すぐ取るべき対策
行動経済学や心理学の視点から分析すると、年金に対する根強い不安は、人間が不透明な未来に対して過度な防衛反応を示す「不確実性回避」や「現状維持バイアス」によって増幅されています。ハガキの断片的な数字だけを見て感情的に悲観するのではなく、構造を論理的に分解してコントロール可能な打ち手を講じることが肝要です。
【繰り下げ受給や公的年金活用が向いている人】
・65歳以降も再雇用や自営業で安定した就労収入が見込める人
・長寿リスク(100年時代)に対する終身年金としての「長生き保険」を最重要視したい人
・現役時代の貯蓄が一定程度あり、60代後半の生活資金を自己資金で賄える人
【繰り下げ受給を慎重に判断すべき人】
・既往歴や健康上の不安があり、平均寿命までの生存に不確実性を抱えている人
・加給年金(年下の配偶者がいる場合に上乗せされる年金)の受給権利があり、繰り下げによってその支給が停止してしまう人
・65歳時点での手元資金が枯渇しており、日々の生活費を年金に依存せざるを得ない人
【年金 定期 便 見方】に関するよくある質問(FAQ)
Q1:ねんきん定期便はいつ届きますか?誕生月を過ぎても届かない場合はどうすればいいですか?
A1:原則として誕生月の当月(1日生まれの方は前月)に日本年金機構から発送されます。引っ越し後に住民票の住所変更を行っていない場合や、年金記録の紐付けに不備がある場合は届かないことがあります。届かない場合は、基礎年金番号を用意の上、最寄りの年金事務所または「ねんきん定期便・ねんきんネット専用番号」へ問い合わせるか、マイナポータル経由でねんきんネットにログインして電子版を確認してください。
Q2:ねんきん定期便に記載されている金額は、税金や保険料が引かれた後の「手取り額」ですか?
A2:いいえ、記載されている金額はすべて「額面金額(税引前の総支給額)」です。実際の受給時には、所得税、復興特別所得税、住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が天引き(特別徴収)されます。一般的な手取り額は、額面の約85%〜90%程度を目安に見積もっておく必要があります。
Q3:20代ですが「これまでの加入実績に応じた年金額」が年額数万円しかありません。将来本当に大丈夫でしょうか?
A3:全く問題ありません。50歳未満のハガキには「これまでに納めた実績分」だけが記載される仕様のため、加入期間が短い若年層は少額になるのが正常です。今後、定年まで継続して保険料を納付していくことで、受給額は年々確実に積み上がっていきます。
まとめ:年金定期便は将来のライフプランを設計する第一歩
ねんきん定期便は、単なる納付記録の通知書ではなく、老後の生活設計における「基礎データ」を提供する極めて重要な公式ドキュメントです。50歳未満であれば「これまでの実績確認と未納防止」、50歳以上であれば「見込額に基づくリタイアメントプランの具体化」、そして節目年齢では「全履歴の精査」と、年代に応じた正しい見方を実践することが求められます。
届いたハガキをそのまま引き出しにしまうのではなく、まずは記載内容を正しく点検し、必要に応じてねんきんネットでの試算や繰り下げ受給のシミュレーションを活用しながら、自分自身に最適な将来設計を構築していきましょう。 (出典: 年金 定期 便 見方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。