一人当たりGDPランキング2026|日本の順位転落と衝撃の真相
かつて1980年代後半から1990年代初頭にかけて世界トップクラスに君臨し、1993年には世界2位にまで登り詰めた日本の一人当たりGDP。しかし現在、国際通貨基金(IMF)や世界銀行が公表する最新の統計データにおいて、日本は先進国グループの中で歴史的な後退を続けています。かつて肩を並べていた欧米主要国に大きく引き離されただけでなく、東アジアの近隣諸国・地域との順位逆転も定着しつつあるのが冷厳な現実です。
街中には海外からの旅行者が溢れ「日本は安くて素晴らしい」と称賛される一方で、国内で暮らす生活者の間では実質賃金の伸び悩みと物価高の二重苦が重くのしかかっています。「経済大国」と呼ばれたかつての残像と、国際統計が示すシビアな数値のギャップは一体どこから生まれているのでしょうか。本稿では、2026年の最新世界経済データと為替動向をベースに、ランキング上位国の構造的強み、そして日本の順位が過去最低水準へと落ち込んだ決定的な背景を客観的なエビデンスから紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の世界経済ランキングにおいて、日本の一人当たり名目GDPは30位台半ばへと後退し、OECD加盟国平均を明確に下回る水準で推移。
- 要点2:順位低下の主因は近年の急速な円安によるドル換算目減りに加え、四半世紀にわたる労働生産性の停滞とIT・高付加価値産業への構造転換の遅れ。
- 要点3:購買力平価(PPP)ベースでも韓国や台湾との実質的な逆転が定着しており、国全体の経済規模(総GDP)に依存した「大国意識」からの脱却と個人の防衛戦略が急務。
【2026年最新】世界の一人当たり名目GDPランキングと日本の現在地
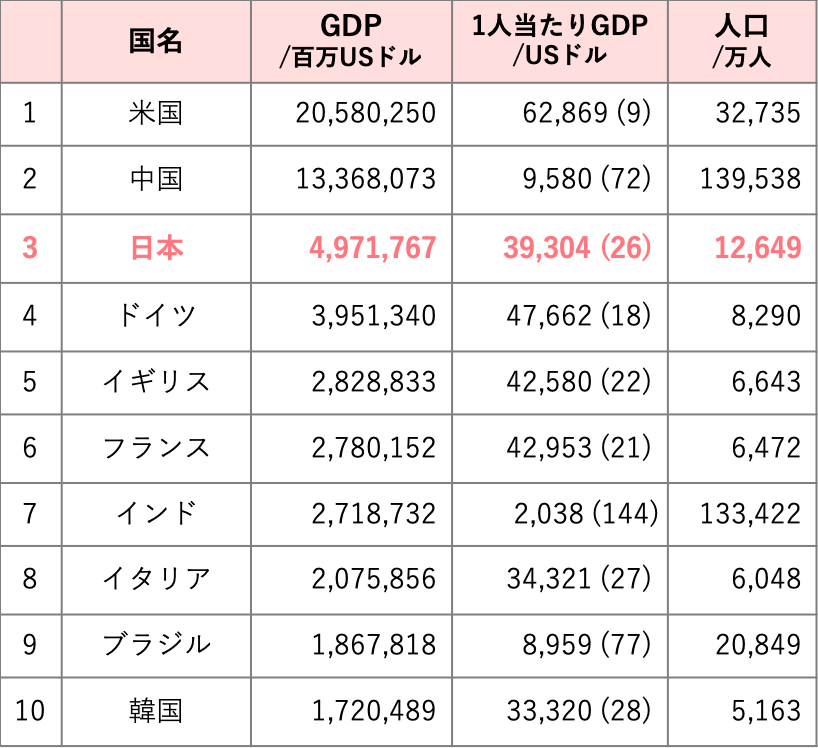
経済の「規模」を表す名目GDP(国内総生産)において、日本はドイツに抜かれて世界4位へと後退したことが大きな議論を呼びました。しかし、国民一人ひとりの豊かさや稼ぐ力の密度を示す一人当たり名目GDPランキングに目を向けると、状況はさらに深刻です。
IMFの最新世界経済見通し(World Economic Outlook)および各国の公表統計を精査すると、トップ群には金融やエネルギー、高付加価値IT産業に特化した小国が並び、日本は先進国(G7)の中で最下位争いを強いられています。
| 国・地域 | 一人当たり名目GDP(ドル換算推計) | 世界順位の目安 | 経済構造と特徴 |
|---|---|---|---|
| ルクセンブルク | 約135,000〜140,000ドル | 1位 | 欧州の金融ハブ。国外からの通勤者がGDPを底上げ。 |
| アイルランド | 約105,000〜110,000ドル | 2〜3位 | 低法人税による多国籍メガテック企業の知的財産集中。 |
| シンガポール | 約88,000〜92,000ドル | 5位前後 | アジアの金融・物流統括拠点。徹底した親ビジネス環境。 |
| アメリカ合衆国 | 約85,000〜88,000ドル | 6〜8位 | 人口3億人超の超大国でありながら最高水準のイノベーション力。 |
| 台湾 | 約35,000〜37,000ドル | 30位前後 | TSMCを筆頭とする世界最先端の半導体サプライチェーン独占。 |
| 韓国 | 約34,000〜36,000ドル | 30〜33位 | 財閥系ハイテク・コンテンツ産業が牽引。デジタル投資が強み。 |
| 日本 | 約32,000〜34,000ドル | 35〜38位 | 長期のデフレマインドと円安、労働生産性の伸び悩みが直撃。 |
かつて「中流階級社会」の成功モデルとして称賛された日本は、現在ではイタリアやスペインといった南欧諸国と同等、あるいはそれを下回る位置に甘んじています。この推移は単なる一時的な景気循環ではなく、構造的な地盤沈下を示しています。

日本の順位が過去最低水準へ転落した決定的な理由
なぜ日本の一人当たりGDPは、ここまで順位を落としてしまったのでしょうか。経済統計の分析から浮かび上がるのは、為替という「表面的な数値の歪み」と、産業構造という「本質的な稼ぐ力の劣化」という2つの明確な要因です。
第1の直接的な引き金は、歴史的な円安に伴うドル換算の大幅な目減りです。一人当たり名目GDPは国際比較を行う際、すべて米ドル建てに換算されます。1ドル=105〜110円前後で推移していた時期には4万ドルを超えていた数値が、為替レートが140〜155円台の円安水準に定着したことで、日本円ベースでの国内総生産が微増していても、ドル建てにした瞬間に約30%近く消失する計算になります。日本の経済実力が一夜にして3割消滅したわけではありませんが、国際的な購買力という物差しでは、極めて大きなディスカウントを被ったことになります。
しかし、為替だけを言い訳にすることはできません。第2の、そしてより本質的な要因は、四半世紀に及ぶ労働生産性の低迷と価格転嫁力の欠如です。公益財団法人日本生産性本部の調査でも指摘され続けている通り、日本の時間当たり労働生産性はOECD加盟38カ国中30位前後に沈んでいます。特にサービス業におけるデジタル化(DX)の遅れ、年功序列に代表される硬直的な雇用慣行、そして「安くて良いもの」を過剰に美徳化し値上げをタブー視してきた商習慣が、企業が生み出す付加価値の絶対額を長期間にわたって押し下げ続けてきました。
なぜルクセンブルクやシンガポールは桁違いに高いのか?トップ独走の構造
上位にランクインする国々を概観すると、巨大な国土や人口を誇る国ではなく、面積の小さな国家が目立ちます。特にトップを独走するルクセンブルクやアジア最上位のシンガポールには、明確な経済戦略と統計上のメカニズムが存在します。
ルクセンブルクの一人当たりGDPが13万ドルを超える最大の背景には、隣接するフランス、ドイツ、ベルギーから毎日20万人以上が通関して国内で付加価値を生み出している点にあります。一人当たりGDPの計算式は「国内総生産 ÷ 自国の居住人口」です。つまり、分子となるGDPには国外から通勤する越境労働者が生み出した膨大な富が含まれる一方、分母となる人口には彼らがカウントされないため、計算上の数値が極端に跳ね上がる構造になっています。もちろん、プライベートバンクや投資信託管理など、高収益な欧州金融センターとしての圧倒的な実力があることは言うまでもありません。
一方、シンガポールは徹底した法人税優遇と法制度の透明性、英語教育の徹底によって、世界中の多国籍企業からアジア統括本部を誘致することに成功しました。金融、バイオテクノロジー、石油化学精製といった資本集約的かつ知識集約型の産業に特化し、付加価値の低い製造業は周辺国に分散させる戦略を完遂しています。自国の強みを極小の領域に絞り込み、グローバル資本を呼び込む枠組みを作った国が、この指標で上位を独占しています。
【実態検証】韓国・台湾との逆転劇と生活者のリアルな実感
日本国内のSNSやネットメディアで最も紛糾するのが、「韓国や台湾に抜かれた」というトピックです。感情的な反発も見られますが、製造業の現場や現地取材のデータは冷徹な事実を裏付けています。
台湾の躍進を象徴するのが、世界最大の半導体ファウンドリであるTSMC(台湾積体電路製造)を中心としたハイテクエコシステムです。世界の先端半導体受託製造の過半を握る台湾では、サプライチェーン全体に巨額の利益が循環し、エンジニアをはじめとする高度人材の初任給や賞与水準は日本を大きく凌駕しています。台湾の経済部(経済省に相当)の公表資料を見ても、近年の輸出主導の経済成長は極めて力強く、ドル建て一人当たりGDPで日本を抜き去る原動力となりました。
一方、韓国においてもサムスン電子や現代自動車、SKハイニックスといった巨大財閥系企業が高付加価値品で世界市場を制覇し、さらにK-POPや映像配信などのコンテンツ産業が外貨を獲得する基盤を確立しました。現地オフィス街のカフェや外食チェーンの価格帯、あるいはソウル市内の住宅価格を見ても、すでに東京以上の水準に達しているケースは珍しくありません。
「日本国内にいると物価が安く治安も良いため、貧しくなった感覚が湧かない」という声は少なくありません。しかし、海外旅行に出かけた際、現地のランチ1食に3,000円から4,000円を支払わなければならない現実や、最新のiPhoneが初任給の大部分を占めてしまう状況こそが、国際的な稼ぐ力の差が個人の購買力に直結している現場のリアルな証左です。
一般に知られていない盲点|「名目GDP」と「購買力平価(PPP)」の決定的な違い
国際比較を正しく理解する上で欠かせないのが、名目GDP(ドル換算)と購買力平価(PPP: Purchasing Power Parity)による一人当たりGDPの違いです。この2つの指標を混同すると、経済の実態を見誤ることになります。
名目GDPは単純にその時点の為替レートで米ドルに換算したものであり、為替市場の急激な変動(急激な円安やドル高など)によって数値が乱高下します。対して購買力平価とは、「ある国で同じモノやサービスを買うために、どれだけの通貨が必要か」という各国の物価水準の違いを平準化して計算した指標です。いわゆる「ビッグマック指数」の概念を国家経済全体に拡張したものと言えます。
「日本は円安のせいで名目値が落ちているだけで、国内の物価を考慮した購買力平価(PPP)で見ればまだ強いはずだ」という言説がネット上では散見されます。しかし、IMFの購買力平価ベースの一人当たりGDPデータを確認すると、驚くべきことに日本はPPPベースでもすでに韓国や台湾の後塵を拝しています。
これは何を意味するのでしょうか。日本国内の物価が欧米に比べて安く抑えられている恩恵を考慮してもなお、国民一人ひとりが生み出す実質的な生産力および所得水準において、アジアのライバル地域に及ばなくなっているという厳しい現実を示しています。
【プロの結論】国力の縮小期を個人はどう生き抜くべきか?
マクロ経済の順位低下をただ嘆いていても、個人の生活環境は好転しません。重要なのは、国全体が成長していた「ボーナス期」の前提を捨て、構造変化に合わせた生存戦略をとることです。
【リスクが高まる行動・選択】
日本円の現金預金だけに資産を依存させ、国内市場の内需のみに頼る業種で従来通りのルーチンワークを続けることは、相対的なインフレと通貨安のダブルパンチを受けるリスクを抱えます。また、終身雇用を前提とした受動的なキャリア形成は、企業の付加価値創出力が落ちた際に致命傷になりかねません。
【推奨される自立戦略】
個人レベルで取り組むべきは「外貨獲得力の強化」と「資産の国際分散」です。海外市場向けにサービスを提供できるスキル(IT、越境EC、ニッチな専門技術、インバウンド対応)を身につけること。そして、新NISAなどを活用して世界経済の成長果実を取り込むグローバル分散投資を愚直に実行することです。国が豊かさを自動的に配分してくれた時代は終わり、自らの手でグローバル水準の付加価値を定義し直す時代に入っています。

【一人当たりGDPランキング】に関するよくある質問(FAQ)
Q1:一人当たりGDPが低いと、私たちの生活には具体的にどんな悪影響がありますか?
A1:エネルギー、原材料、食料などの多くを輸入に頼る日本において、通貨の購買力が落ちることで輸入インフレが恒常化します。さらに、医薬品や先端IT機器、ソフトウェアのライセンス料など、国際価格で取引される必需品の購入負担が重くなり、実質的な生活水準が圧迫される要因になります。
Q2:かつて1990年代に日本が世界トップクラスだったのはなぜですか?
A2:1985年のプラザ合意以降に進んだ劇的な円高と、日本の製造業(自動車、電機、半導体など)が世界市場を席巻していたことが重なったためです。当時の為替マジックと製造業の圧倒的な輸出競争力が、ドル換算の一人当たりGDPを世界第2位にまで押し上げていました。
Q3:今後、日本の順位が再び急上昇する可能性はありますか?
A3:為替が大幅な円高へと是正されれば、計算上の一人当たりドル建て数値は一時的に跳ね上がります。しかし、少子高齢化に伴う現役世代の減少と潜在成長率の低迷という根本原因が解決されない限り、為替頼みの順位変動にとどまり、持続的なランクアップは困難と見られています。
まとめ:今後の動向と失敗しないための判断基準
一人当たりGDPランキングにおける日本の後退は、一時的な為替要因だけでなく、人口動態の悪化と産業構造のアップデートの遅れがもたらした必然的な帰結です。トップを走るルクセンブルクやシンガポール、そして日本を抜き去った台湾や韓国の事例が示しているのは、世界経済における明確な「強みの特化」と「高付加価値化への執念」です。
もはや「経済大国・日本」という過去の栄光に安住することはできません。国全体のGDPというマクロの数字に惑わされず、一人当たりの生産性というミクロの質に目を向けること。そして、個々人が世界市場の現実を直視し、自らのスキルと資産をグローバルな基準へとアップデートしていくことこそが、これからの不確実な時代を生き抜く最も確実な防衛策となります。 (出典: 一 人当たり の gdp ランキング(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。