消費減税はいつから実現?食料品非課税と財源問題の真相を徹底解説
相次ぐ食料品やエネルギー価格の高騰が長期化するなか、家計を直撃する物価高対策の切り札として「消費減税」を巡る議論が国会および全国各地で激しさを増しています。日々の買い物で重くのしかかる税負担を軽減するため、消費税5パーセントへの引き下げや食料品の非課税化(ゼロ税率)、さらには消費税廃止を掲げる声が野党を中心に勢いを増す一方、政府・与党や財務省は慎重な姿勢を崩していません。
「減税はいつから実施されるのか」「反対派が主張する数兆円規模の財源問題は本当に行き詰まっているのか」など、生活者の関心は極めて高い状態です。報道各社の最新世論調査や公表資料を精査し、減税の経済効果、各政党の公約、インボイス制度との関係性まで、2026年現在の最新情勢を踏まえて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:食料品非課税化や5%への引き下げは野党各党が強く要求しているものの、与党内の慎重論により最短でも次期総選挙や法改正を経た時期が焦点となっている。
- 要点2:最大の障壁とされる財源問題(消費税1%あたり約2.8兆円の税収)に対し、国債発行、大企業・富裕層への課税強化、歳出改革など対立する議論が交錯している。
- 要点3:減税による消費喚起というメリットの一方で、システムの改修コストやインボイス制度の運用変更、将来的な社会保障財源への懸念といった課題も存在する。
【2026年最新動向】消費減税はいつから実現する?食料品非課税と5%引き下げの現実味
物価高対策の柱として注目を集める消費税減税ですが、現実的に「いつから導入されるのか」というスケジュール感には複数のハードルが存在します。法制度上、消費税率の変更には税制改正法案の国会提出・可決が不可欠であり、政権側の合意形成なしには即座の施行は困難です。
国会論戦や報道関係者の取材動向を総合すると、仮に政治決断が下された場合でも、全国の小売店・流通業におけるPOSレジの改修や価格表示の変更に最低3カ月〜半年程度の周知・準備期間が必要と見られています。そのため、現実的な最短ルートとしては、国政選挙を通じた勢力図の変動を受けた法改正、あるいは補正予算や新年度税制改正大綱への盛り込みが前提となります。
現在提示されている具体的な減税案は、主に以下の2パターンに集約されます。
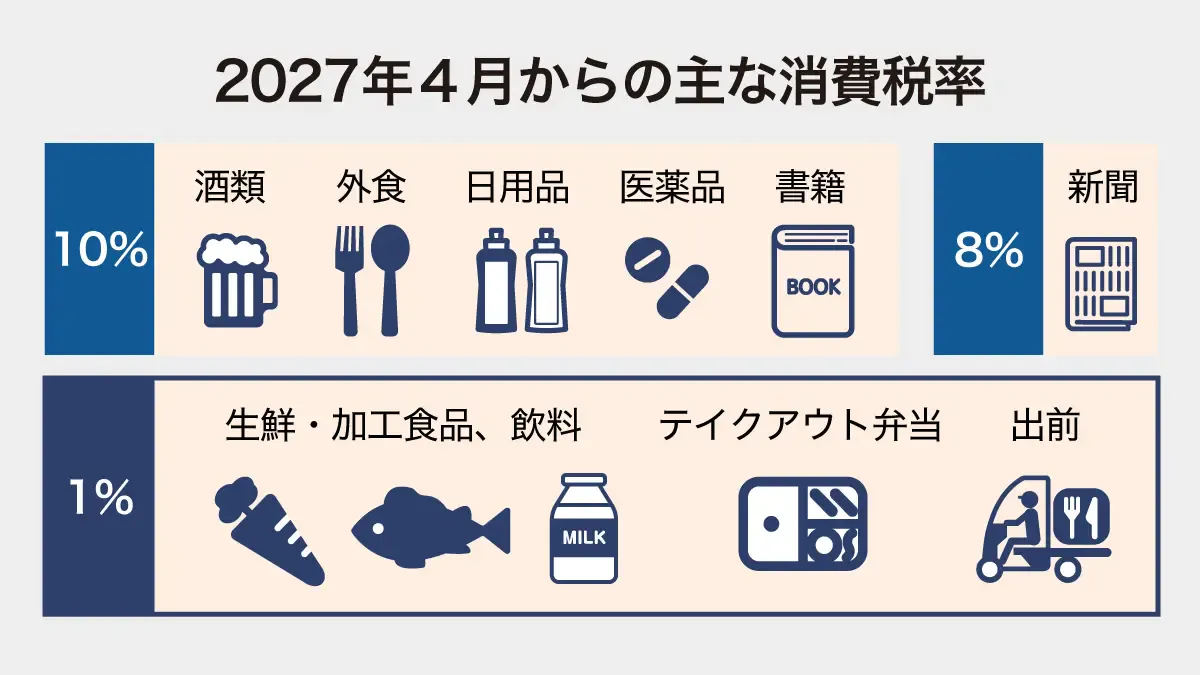
- 食料品の非課税化(消費税0%):飲食料品に適用されている軽減税率(8%)を時限的または恒久的にゼロにする案。生活必需品に絞ることで低所得者層への支援効果を最大化しやすい。
- 一律5%への引き下げ:標準税率10%および軽減税率8%を一括して5%へ引き下げ、全品目の消費意欲を底上げする案。景気浮揚効果が大きい一方で必要財源も膨大になる。
各政党の公約比較とスタンスの違い|消費税廃止から時限的減税まで
国会における各政党の主張は、経済思想や社会保障の捉え方によって大きく分かれています。連立与党が社会保障財源の安定性を重視して減税に極めて慎重な立場を崩さないのに対し、野党陣営は減税規模や期間にグラデーションをつけながら減税の必要性を訴え続けています。
| 政党・勢力区分 | 主張する消費税方針 | 掲げる主な財源案 | 政策の実現性と課題 |
|---|---|---|---|
| 自民党・公明党(与党) | 現状維持(給付金や所得税減税、エネルギー補助で対応) | 社会保障費の安定財源として堅持 | 政策の一貫性はあるが、国民の物価高に対する不満への即効性に乏しい |
| 立憲民主党 | 時限的な消費税5%減税または「給付付き税額控除」 | 所得税の累進性強化、金融所得課税の強化 | 低所得者層への配慮を強調するが、野党間の足並み統一が鍵 |
| 日本維新の会 | 一律2年間限定で消費税5%への引き下げ | 徹底した身を切る改革、行財政改革の余剰金 | 行革による歳出削減だけで十数兆円を賄えるかの実効性が焦点 |
| 国民民主党 | 実質賃金が持続的にプラスになるまで消費税5%に引き下げ | 「教育国債」発行や経済成長による自然増収 | 手取り増を全面に押し出し支持を集めるが、国債依存度の上昇懸念 |
| 共産党・れいわ新選組 | 消費税5%への緊急減税および将来的な「消費税廃止」 | 大企業優遇税制の見直し、国債の積極発行、富裕層増税 | 家計への直接的恩恵は最大だが、約30兆円近い税収代替の難易度が極めて高い |
消費税減税の経済効果とメリット・デメリット|家計と企業への波及メカニズム
経済学的な見地から消費減税を分析すると、マクロ経済および家計消費に対して即効性の高いプラス効果がある一方、無視できない副作用も存在します。
最大のメリットは、「逆進性の緩和と可処分所得の直接的下支え」です。消費税は低所得者ほど収入に対する税負担割合が重くなる逆進性を持っています。税率を5%へ引き下げた場合、年収300万円〜500万円世帯で年間約10万〜15万円規模の実質的な負担軽減につながると試算されており、これがそのまま基礎的消費に回ることで、強力な消費喚起とGDP押し上げ効果をもたらします。
一方で、デメリットとして指摘されるのが以下の3点です。
- 買い控えと駆け込み需要の反動:減税の実施直前に消費が急減し、減税終了前には駆け込み需要とその後の反動減が生じるリスク。
- 事業者の事務負担増:値札の貼り替え、レジシステム改修、経理処理の変更など、特に中小企業や個人事業主へのコスト負担。
- 財政規律への懸念:巨額の財源不足に伴う国債増発が長期金利の上昇や通貨安(円安)を招き、輸入物価がさらに押し上げられるリスク。

反対派が主張する「財源問題の真相」とインボイス制度への影響
減税に反対する財務省や経済専門家が最も強く主張するのが、「社会保障財源の毀損」です。財務省の公表データによると、消費税率は1%あたり約2.8兆円の国・地方税収に相当します。仮に消費税率を10%から5%へ引き下げた場合、年間に約14兆円、完全廃止した場合には約28兆円もの財源が消失することになります。
現行制度では、消費税収の使途は年金・医療・介護・少子化対策という「社会保障4経費」に法的に限定されています。減税分を穴埋めする安定財源が確保できなければ、将来的な社会保障サービスの削減や自己負担比率の引き上げにつながりかねないという論理が反対の根拠です。
さらに見逃せないのが、2023年10月に導入されたインボイス制度(適格請求書等保存方式)との兼ね合いです。消費税率が複数存在する複数税率下での正確な仕入税額控除を名目として導入されたインボイス制度ですが、もし食料品の非課税化や一律減税が導入されれば、税率区分がさらに複雑化するか、あるいはインボイス制度自体の存在意義が根本から問われることになります。現場のフリーランスや個人事業主の間では「減税とセットでインボイス制度の見直し・撤廃を進めるべき」との声が強く上がっています。
【実態検証】止まらぬ物価高に悲鳴を上げる現場と消費者のリアルな声
全国のスーパーマーケットや商店街を取材すると、統計上の数字以上に生活者の防衛意識が極限まで高まっている実態が浮き彫りになります。都内の大手スーパーを訪れる買い物客からは、切実な証言が相次ぎました。
「以前は特売日を意識する程度でしたが、今は卵や食用油、肉類の価格が2割〜3割上がっており、合計レシートを見るたびに消費税の重さを痛感します。1回の買い物で数百円取られる税金がゼロになるだけで、毎月の食費がどれほど助かるか計り知れません」(40代主婦・パート勤務)
SNSやオンラインコミュニティの投稿を分析しても、「一時的な給付金は数カ月で消えるが、消費減税なら毎日の買い物すべてに効果がある」「企業が賃上げしても物価と社会保険料で相殺されているため、手取りを増やすには消費税を下げるのが最もフェアだ」といった意見が圧倒的な共感を集めています。

一般に知られていない消費減税の盲点とネットの誤解を完全是正
ネット空間や一部の言説では、消費減税に関して極端な誤解が散見されます。正確な情報に基づいた判断を行うために、代表的な2つの誤認を正す必要があります。
誤解①:「消費税を減税しても店が値下げせず、企業の内部留保になるだけ?」
激しい市場競争環境下にある日本の小売・飲食業界において、他社が税率引き下げ分を価格に反映させて値下げ集客を行うなか、特定の企業だけが便乗値上げ(差益の懐入れ)を維持することは極めて困難です。過去の税率引き上げ時と同様、引き下げ時も大部分が販売価格へ反映されるというのが経済学的な通説です。
誤解②:「日本の消費税率は欧州諸国(20%前後)に比べて低いから下げる必要はない?」
欧州各国の標準税率は20%前後と高いものの、多くの国では食料品、医薬品、公共交通機関などの生活必需品に対して0%〜5%の極めて低い軽減税率が適用されています。標準税率の数字だけを比較し、日本(食料品8%)の負担が欧州より軽いと断じるのは、生活必需品の課税実態を見落とした不正確な論点です。
【プロの結論】経済・生活防衛の視点から見出すべき判断基準
消費減税を巡る政治の議論を注視する際、生活者として持つべき判断基準は「手取り収入の実質的な防衛」と「将来の公的負担のバランス」です。
日々の生活費に余裕がなく、食料品や日用品の価格高騰で直近の家計破綻リスクを抱えている世帯にとって、食料品非課税化や消費税5%化は極めて有効な即効薬となります。一方で、減税に伴って医療費の窓口負担増や介護保険料の引き上げが同時に議論される場合、高齢者世帯や医療依存度の高い層にとっては実質的な負担増に転じる可能性もあります。「目先の減税額」と「提示されている代替財源の性質」をセットで見極める姿勢が求められます。
【消費 減税】に関するよくある質問(FAQ)
Q1:なぜ政府は給付金や所得税減税を優先し、消費減税を行わないのですか?
A1:一度消費税率を下げると再び引き上げる際の政治的コストが極めて高いこと、また税率変更に伴うPOSレジ改修やシステム変更など流通現場の事務コストを懸念しているためです。さらに、給付金の方が対象者を限定できるため財政支出を抑えやすいという政府側の思惑もあります。
Q2:食料品の消費税をゼロにした場合、国の税収はいくら減りますか?
A2:現在の軽減税率(8%)が適用されている飲食料品の市場規模から試算すると、食料品非課税化による税収減は年間約4兆円〜5兆円程度と見積もられています。全品目の一律5%減税(約14兆円減)と比較すると財源規模は抑えられます。
Q3:海外でインフレ対策として消費減税(付加価値税引き下げ)を行った国はありますか?
A3:はい。ドイツ、イギリス、スペイン、韓国など多くの国が、コロナ禍やエネルギー危機に際して期間限定で付加価値税やエネルギー関連税の引き下げ・ゼロ税率化を機動的に実施し、物価高騰から国民生活を守る政策を打ち出しました。
まとめ:今後の動向と私たちの家計防衛に向けた視点
2026年現在、物価高と実質賃金の伸び悩みが交錯するなかで、消費減税はもはや一部の政党の主張にとどまらず、国民的な生活課題として政治の中枢で争点化しています。食料品非課税化や5%への引き下げがいつ実現するかは、国会における勢力バランスと世論の動向に大きく左右されます。
私たち生活者にできることは、各政党が掲げる減税幅だけでなく「財源をどこに求め、社会保障の安心をどう維持するのか」という具体策を冷静に比較検証することです。日々の家計管理を徹底しながら、自らの生活と将来を守るための政策選択を注視していく必要があります。 (出典: 消費 減税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。