ゆうちょから他銀行への振込で損する?手数料・反映時間と注意点を徹底解説
日本全国の隅々にまで店舗とATM網を持つゆうちょ銀行。給与振込や生活費の管理、公的資金の受け取りなど、日常のメインバンクとして活用している人は少なくありません。しかし、三菱UFJ銀行や三井住友銀行、みずほ銀行などのメガバンク、さらには楽天銀行や住信SBIネット銀行といったネット銀行などの「他行」との間で資金を移動させようとした際、特有の手数料体系や口座番号の仕様に戸惑う声が多く聞かれます。
送金手段の選択ひとつで年間数千円規模のコスト差が生まれるだけでなく、番号体系の取り違えによる振込エラーや、夜間・休日の反映タイミングを巡るトラブルも散見されます。2026年最新の決済環境を踏まえ、ゆうちょ銀行と他行間の振込を最も安全かつ低コストに行うための実践知を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:振込手数料は窓口・ATM・デジタル(ゆうちょダイレクト/通帳アプリ)で大きく異なり、アプリ活用が最安の基本戦略となる。
- 要点2:全銀システムのモアタイム稼働により原則24時間365日の即時反映が可能だが、相手先金融機関の稼働状態や深夜メンテナンスに留意が必要。
- 要点3:ゆうちょ独自の「記号・番号」と全国統一の「店名・店番・7桁口座番号」の変換規則を誤ると送金エラーや遅延の原因になる。
【2026年最新】ゆうちょ銀行から他行宛の振込手数料比較と最安ルート
ゆうちょ銀行から他の金融機関へ送金を行う場合、利用するチャネルによって手数料の差が最大で数百円発生する構造になっています。日常的に他行振込を行うユーザーにとって、利用窓口の選択は家計防衛の観点からも無視できない要素です。
現在の手数料体系を比較すると、紙の振込用紙を用いて窓口で手続きを行う場合が最も割高であり、ATMでのカード送金、そしてオンライン完結型の「ゆうちょダイレクト」や「ゆうちょ通帳アプリ」の順に手数料が低減されます。
| 取扱窓口・送金チャネル | 5万円未満(税込) | 5万円以上(税込) | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょダイレクト/通帳アプリ | 165円 | 330円 | 日常利用における最安ルート。スマホ完結で時間的損失もゼロ。 |
| ATM(キャッシュカード利用) | 220円 | 440円 | アプリ未登録時の妥協策。回数がかさむと年間コストが急増。 |
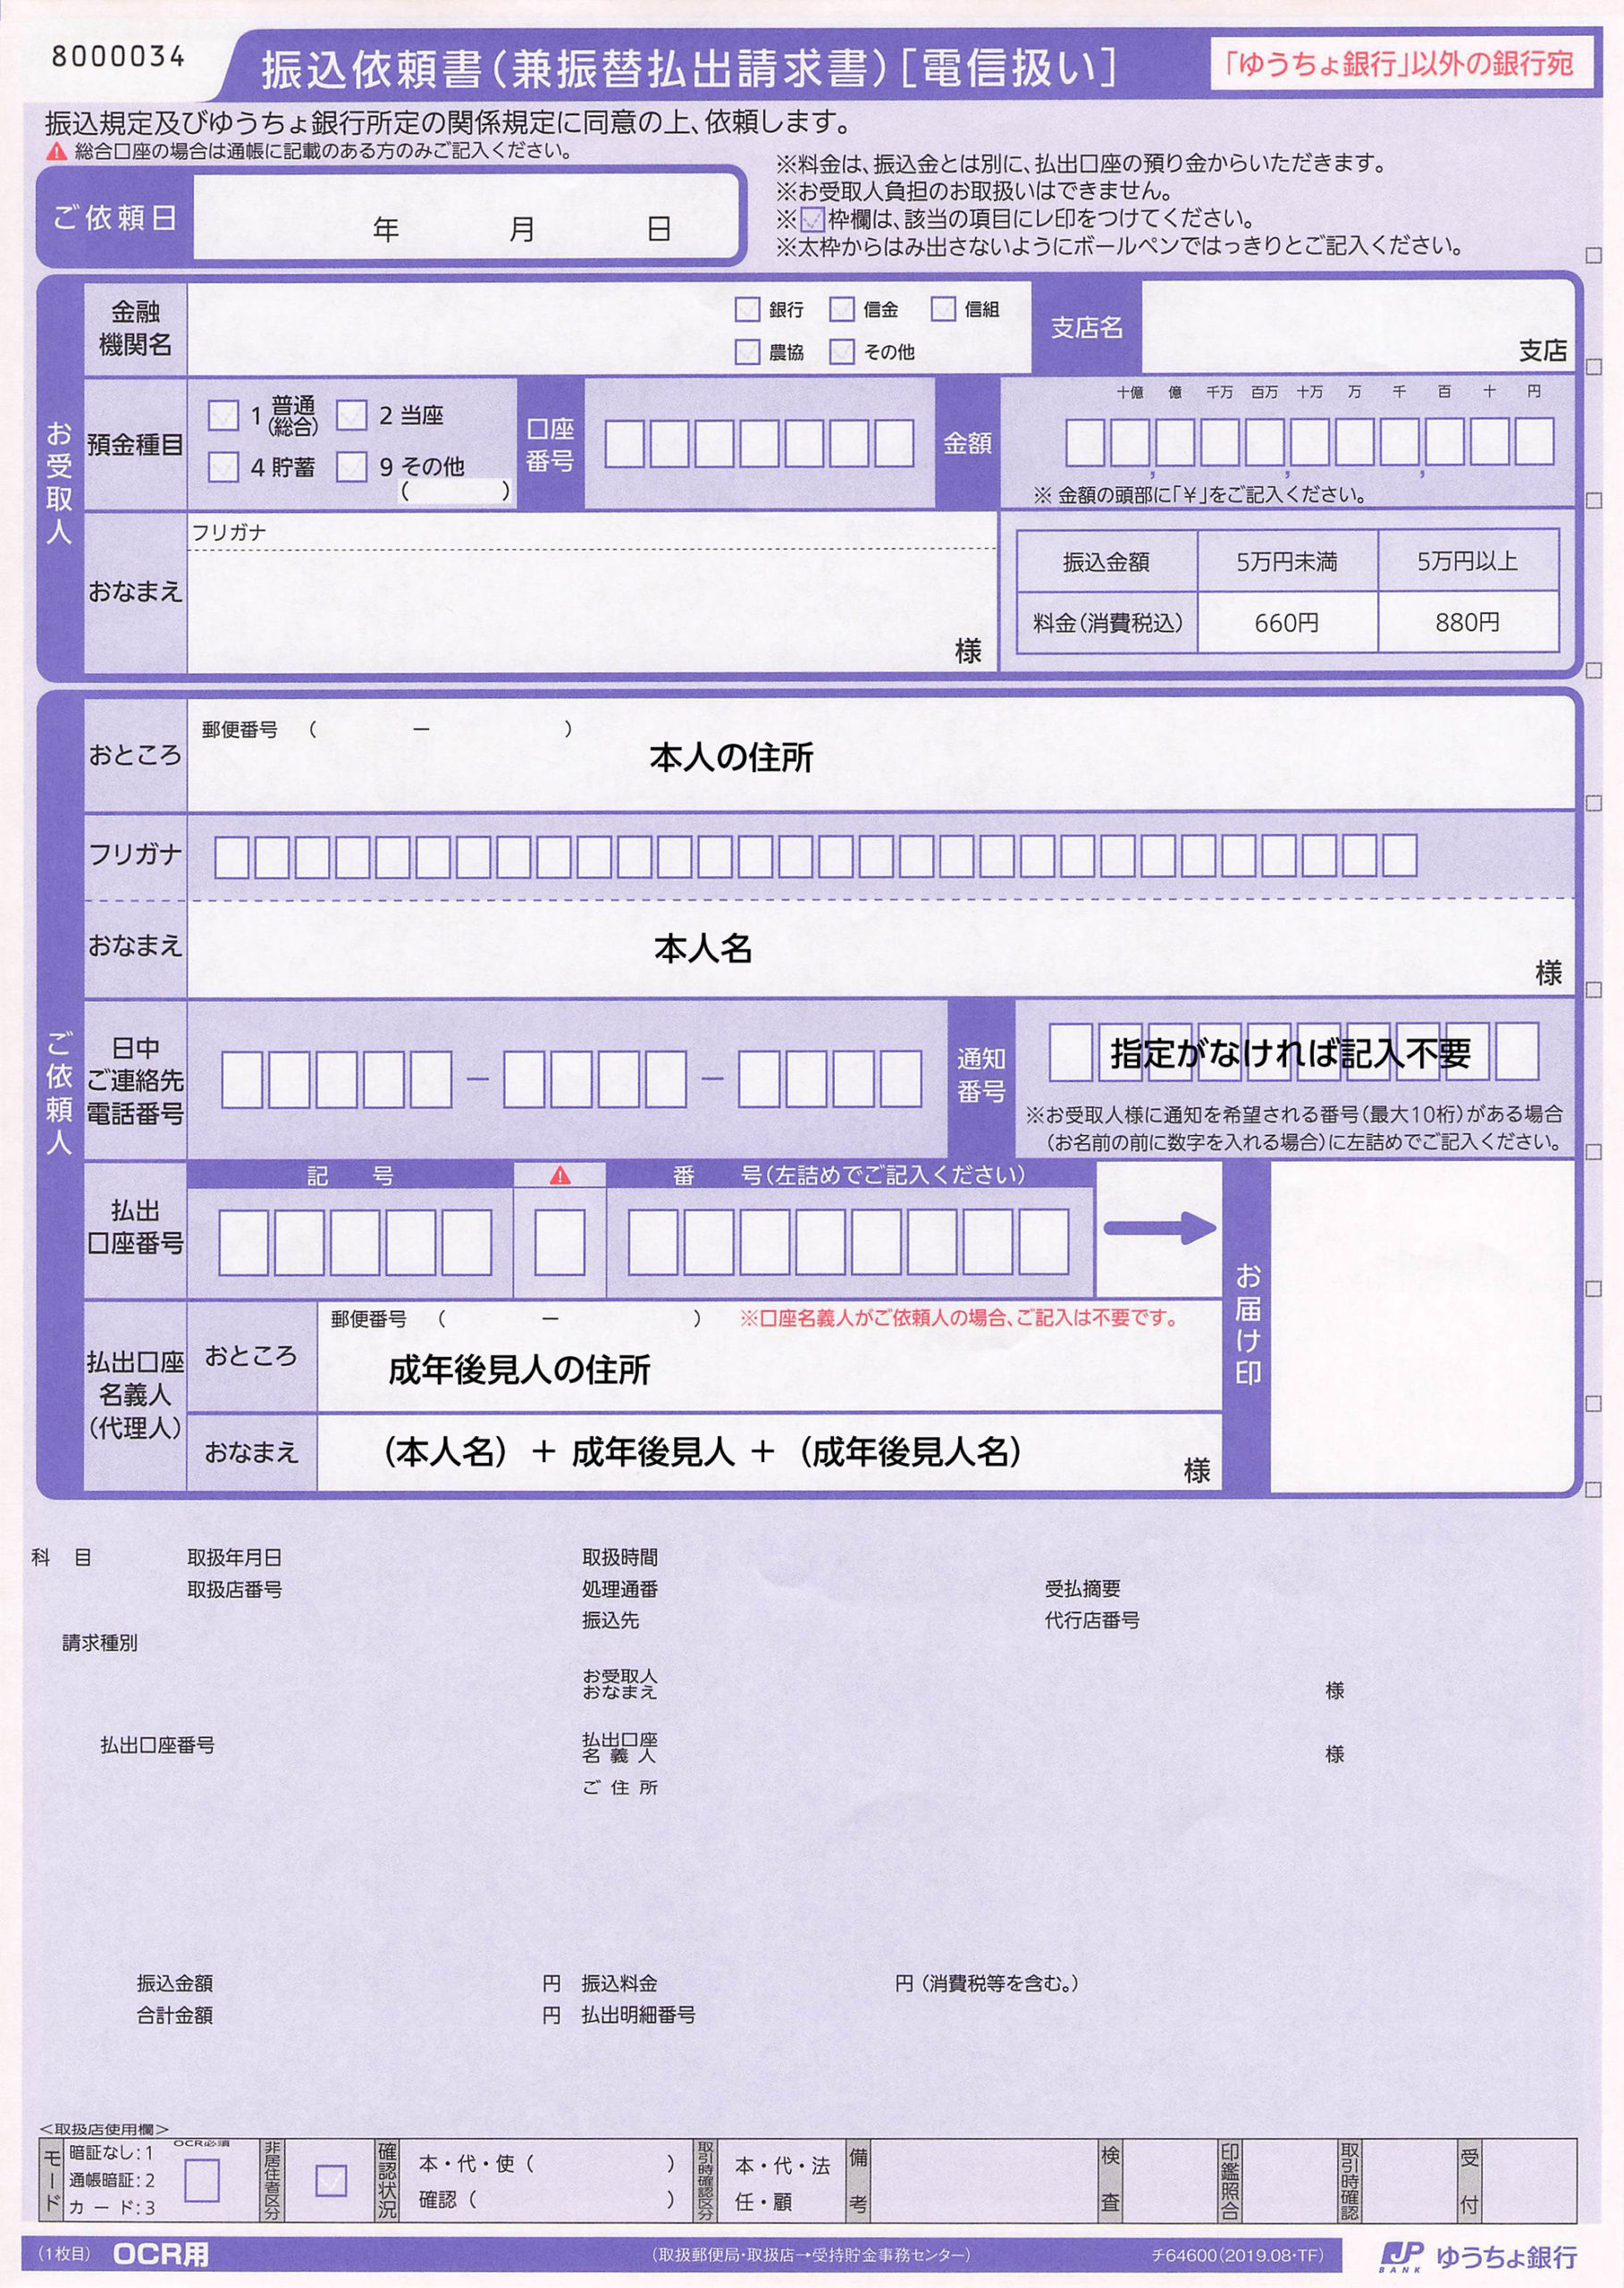
| 窓口(払出書・振込請求書) | 660円 | 880円 | 人件費反映型で極めて割高。大口かつ厳格な手続き以外は非推奨。 |
ゆうちょ銀行間の振替であれば優遇条件や無料回数が設定されているケースもありますが、他行宛て送金に関しては原則として上記の手数料が適用されます。月数回の家賃や習い事の支払いを窓口やATMで行っている場合、デジタル移行を行うだけで年間数千円の手数料削減が確実に実現できます。
他行振込の反映時間と即日着金の条件|土日・夜間の実態
急ぎの支払い時や取引先への入金で極めて重要なのが「振込がいつ相手の口座へ反映されるか」というタイムラグの問題です。
現在、国内の銀行間通信を担う全銀システムは「モアタイムシステム」に対応しており、平日日中だけでなく夜間や土日・祝日であっても、原則として24時間365日の即時入金反映が行われます。したがって、金曜日の夜や日曜日の午後にゆうちょ銀行から他行へ送金した場合でも、即座に相手先口座に入金通知が届くのが標準的な挙動です。
ただし、以下の例外条件下では即時反映が行われないケースがあります。
- 相手先金融機関がモアタイムシステムに未参加、または夜間休止中:一部の地域金融機関や信用組合などでは、深夜・早朝の着金反映を翌営業日の午前9時以降に設定している場合があります。
- 定期システムメンテナンス時間帯:毎週日曜日の深夜から月曜日の早朝にかけて実施される計画停止時は、送金受付自体が保留され、メンテナンス明けの処理となります。
- 口座名義や番号の不一致:入力情報に疑義が生じた場合、機械処理から有人確認へ回され、平日の営業時間内まで着金が持ち越されます。
確実な即日反映を狙うのであれば、平日8時30分から15時00分のコアタイムに行うか、夜間であっても相手先が24時間稼働に対応している大手メガバンクやネット専業銀行であることを確認して手続きを進めるのが堅実です。
【必須知識】記号・番号から振込用口座番号への変換と店名・店番の仕組み
他の金融機関からゆうちょ銀行宛てに振り込みを行う際、多くの利用者が直面するのが「口座情報の仕様違い」です。ゆうちょ銀行の通帳表紙裏に記載されている情報は、古くからの郵便貯金システムに由来する「記号(5桁)」と「番号(最大8桁)」で表記されています。
しかし、全国の銀行振込ネットワーク(全銀フォーマット)では、「3桁の店番(あるいは3文字の漢字店名)」および「7桁の口座番号」が必須項目となります。そのため、他行からゆうちょ口座を指定する際には、あらかじめ専用の振込用口座番号への変換作業を行わなければなりません。
| 項目 | ゆうちょ通帳記載(記号・番号) | 他行からの振込用指定形式 |
|---|---|---|
| 金融機関名 | ゆうちょ銀行(9900) | ゆうちょ銀行(金融機関コード:9900) |
| 支店名・店番 | 記号:1〇〇〇0(例:10120) | 漢数字店名「〇一八(ゼロイチハチ)」、店番「018」 |
| 預金種目 | 総合口座・通常貯金 | 「普通預金」(通常当座は当座預金) |
| 口座番号 | 番号:12345671(最後の1を除く) | 7桁の数字「1234567」 |
手持ちの通帳の記号・番号が振込用としてどのように変換されるかは、通帳見開き面の下部に印字されているほか、ゆうちょ銀行公式サイトの「振込用の店名・預金種目・口座番号のご案内」ページにて瞬時に照会可能です。相手方に振込先口座を伝える際は、トラブル防止のためあらかじめ変換後の「店名・店番・口座番号7桁」を明記して共有することが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
各種金融フォーラムやSNS、知恵袋などのコミュニティでは、ゆうちょ銀行と他行間の取引に関して日々多くのリアルな声が投稿されています。現場の利用実態を分析すると、デジタルツールへの移行状況によって明確な二極化が見受けられます。
通帳アプリやダイレクトを活用しているユーザーからは、「生体認証でログインして数タップで他行送金が完了するためストレスがない」「明細がリアルタイムに可視化されるので安心」といった好意的な評価が主流です。一方で、長年ATMや窓口での手続きに依存してきた層からは、次のような困惑の声が根強く存在します。
「ATMの画面案内に沿って他行振込を進めたが、相手の銀行名や支店名をカタカナで検索するステップで迷ってしまった」「記号番号をそのまま入力しようとしてエラー画面が出て焦った」といった、UI/UXへの不慣れに起因する操作ミスです。
また、セキュリティ強化に伴う「送金限度額の引き下げ」や「ワンタイムパスワードアプリの導入必須化」に対し、利便性と防犯性のトレードオフに戸惑うユーザーの姿も浮き彫りになっています。高額な他行振込を予定している場合、直前に手続きを行おうとすると限度額設定の引き上げ制限に引っかかるリスクがあるため、事前の設定見直しが欠かせません。
一般に知られていない盲点とネットの誤解
ネット上で流布している情報の中には、旧来の仕様に基づく古い知識や誤認が含まれていることが少なくありません。現場で特に間違いやすい盲点を整理します。
誤解①:「ゆうちょ銀行なら全国どこでも他行宛て振込が毎月数回無料になる」
これはネット銀行の優遇プログラムと混同された典型的な誤りです。ゆうちょ銀行口座間の送金(電信振替)にはアプリ利用時の優遇措置が存在しますが、他行宛て振込は1件目から所定の手数料が発生します。完全無料枠を期待して送金を実行し、残高から手数料が差し引かれて驚くケースが見られます。
誤解②:「土日や夜間に振り込んだお金はすべて翌営業日扱いになる」
前述の通り、全銀モアタイムシステムの普及により、現在では主要金融機関であれば休日・夜間でもリアルタイムで着金します。「金曜夜に振り込んだから月曜朝まで届かない」と思い込み、急ぎの支払いを諦める必要はありません。
誤解③:「ゆうちょダイレクトの限度額は申し込めばその場で無制限に増やせる」
特殊詐欺や不正アクセス防止のため、送金限度額の引き上げには書面郵送による手続きや、セキュリティアプリを用いた一定の認証期間が設けられています。不動産決済や高額な自動車購入代金などを他行へ送金する際は、数日前からの計画的な準備が不可欠です。

スマホ完結と限度額管理|ゆうちょ通帳アプリ・ダイレクトの活用手順
他行への送金を最もスムーズかつ最安コストで完結させるには、スマートフォンアプリの適切な運用が不可欠です。具体的な実践手順と設定のツボを整理します。
1. ゆうちょ通帳アプリ(またはゆうちょダイレクト)の初期設定
スマートフォンに公式アプリをインストールし、生体認証(指紋・顔認証)と「ゆうちょ認証アプリ」を紐付けます。これにより、振込ごとのワンタイムパスワード入力をスマートにパスできます。
2. 振込先情報の正確な入力
金融機関名(銀行・信金・信組・ネット銀行など)を選択し、支店名(50音順検索)を指定。口座種別(普通・当座)を選び、7桁の口座番号を入力します。名義人が自動照会されるため、漢字・カナ表記に誤りがないか最終画面で照合します。
3. 限度額の確認と調整
ゆうちょダイレクトの他行振込限度額は、初期設定では低めに抑えられている場合があります。日常的な振込であれば50万円〜100万円程度を上限に設定し、不要な高額設定はセキュリティ維持のため避けるのが賢明です。
【プロの結論】向いている人・慎重になるべき人の判断基準
金融インフラとしてのゆうちょ銀行は抜群の信頼性を誇りますが、他行との頻繁な資金移動を前提とした場合、個人のライフスタイルによって向き・不向きがはっきりと分かれます。
ゆうちょ銀行からの他行振込をメインにして問題ない人
- 他行宛ての送金頻度が月1〜2回程度にとどまる人:アプリを活用すれば数百円の手数料負担で済み、全国の郵便局ATM網の利便性を享受できます。
- 給与振込口座がゆうちょに指定されており、生活資金をそのまま管理している人:わざわざ他行へ資金移動する手間をかけず、アプリ内で支払いを完結させるのが最も合理的です。
他行への資金移動が多い人が見直すべき代替戦略
- 毎月複数回の他行振込(家賃、仕送り、積立投資など)が発生する人:住信SBIネット銀行や楽天銀行、三井住友銀行(Olive)など、一定条件で「他行宛振込手数料が毎月数回無料」になるサービスをハブ口座として併用する方が、年間で数千円単位の固定費削減につながります。
- 深夜帯に数百万円規模の資金移動を頻繁に行うビジネス用途:法人口座やビジネス向けネットバンキングの専用枠組みを利用する方が、限度額およびセキュリティの観点から安全です。
【ゆうちょ 他 銀行】に関するよくある質問(FAQ)
Q1:他行からゆうちょ銀行へ振り込む際、通帳の「記号・番号」しか分からない場合はどうすればいいですか?
A1:ゆうちょ銀行の公式ホームページにある「振込用の店名・預金種目・口座番号のご案内」ページに記号・番号を入力することで、即座に振込専用の「店名(3文字)・店番(3桁)・口座番号(7桁)」へ変換できます。相手先にはこの変換後の情報を伝えてください。
Q2:土曜日や日曜日にゆうちょから他行へ振り込んだ場合、手数料は休日割増になりますか?
A2:振込手数料そのものは曜日や時間帯による割増はありません。窓口・ATM・アプリの各基本手数料が一律で適用されます。ただし、提携外ATMなどを経由して現金出金・入金を伴う操作を行う場合は、別途ATM利用手数料が加算されることがあります。
Q3:ゆうちょ銀行から他行宛てに振込名義人を変更して送金することはできますか?
A3:ゆうちょダイレクトや通帳アプリ、ATMの操作画面において、振込依頼人名を任意の名義に変更して送金することが可能です。請求書番号や会員IDを名前の前後に付与して送金する必要がある場合でも問題なく対応できます。
Q4:他行振込の手続きが完了したのに、相手の口座に入金が確認できない主な原因は何ですか?
A4:相手先金融機関がモアタイム(夜間・休日即時決済)に対応していない時間帯であるケース、受取人口座の名義や番号に誤りがあり保留されているケース、またはゆうちょ銀行側の定期メンテナンス時間帯に重なっている可能性が考えられます。
まとめ:仕組みを正しく把握し無駄なコストと送金トラブルを防ぐ
ゆうちょ銀行と他行間の振込は、全銀システムの進化により利便性が飛躍的に向上した一方、利用窓口による手数料格差や口座番号の変換ルールなど、利用者が正しく理解しておくべき仕様が依然として存在します。
無駄な出費を抑え、確実な資金移動を行うための基本は、「ゆうちょ通帳アプリ」を活用したデジタル完結と、振込用7桁口座番号の正確な把握にあります。ご自身の送金頻度や用途を今一度見直し、最適な送金ルートを選択してください。 (出典: ゆうちょ 他 銀行(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。