社会保険と国民健康保険の違いは?どっちが得か「損得の分かれ道」を徹底解説
会社員から独立する際や転職、退職のタイミングで必ず直面するのが「健康保険の選択」です。私たちが普段何気なく利用している公的医療保険ですが、会社員が主に加入する「社会保険(健康保険)」と、自営業者や退職者が加入する「国民健康保険(国保)」とでは、毎月の保険料負担だけでなく、いざという時の保障内容に大きな格差が存在します。
2026年現在、短時間労働者への社会保険適用拡大が一段と進み、パートやアルバイト、フリーランスの間でも「どちらに加入すべきか」「実質的な手取りはどう変わるのか」という疑問が噴出しています。本稿では、制度設計の根本的な違いから具体的な保険料シミュレーション、知っておかないと損をする切り替えの盲点まで、最新の法改正情報を踏まえて現場視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「労使折半」かつ「扶養追加が無料」だが、国民健康保険は「全額自己負担」で「加入人数分の均等割」が発生する。
- 要点2:社会保険には「傷病手当金」や「出産手当金」といった強力な所得補償がある一方、国保には原則として手当金の制度がない。
- 要点3:退職時は「任意継続」「国民健康保険」「家族の扶養」の3択から、前年所得と扶養家族数に応じて最も保険料が安いルートを見極める必要がある。
【徹底比較】社会保険と国民健康保険の決定的な違い|保険料の仕組みと給付内容
公的医療保険制度の根幹を成す社会保険(協会けんぽ・健康保険組合など)と国民健康保険(市区町村国保など)は、運営主体も保険料の算定基準もまったく異なります。厚生労働省の公表資料や制度基準を整理すると、両者の間には家計を左右する4つの決定的差異が存在します。
第1の違いは労使折半による自己負担額の違いです。社会保険の場合、毎月の保険料は勤務先企業と本人が50%ずつ折半して納付します。一方、国民健康保険は加入者自身が全額を支払う仕組みです。額面上の保険料率が同じであれば、会社員は実質的に半額の負担で済んでいる計算になります。
第2の違いは「扶養家族に対する保険料」です。社会保険では、被保険者の収入基準(年収130万円未満など)を満たす配偶者や子供を何人扶養に入れても、保険料総額は変わりません。しかし国民健康保険には「扶養」という概念がなく、生まれたばかりの乳幼児であっても1人につき「均等割額」が加算され、世帯全体の保険料を押し上げます。
第3の違いは休業時のセーフティネット、すなわち傷病手当金と出産手当金の受給要件です。社会保険の被保険者は、病気やケガで連続3日以上休業した場合、4日目から最長通算1年6カ月にわたり給与の約3分の2が支給される「傷病手当金」を受け取れます。また出産時にも同様の割合で「出産手当金」が給付されます。しかし、自営業やフリーランスが加入する自治体国保にはこれらの所得補償給付が原則として存在しません。
| 比較項目 | 社会保険(健康保険) | 国民健康保険(国保) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担比率 | 労使折半(自己負担は実質50%) | 全額自己負担(100%) | 会社負担がある分、社会保険の自己負担感が圧倒的に軽い。 |
| 扶養家族の追加 | 追加保険料なし(何人でも0円) | 扶養制度なし(人数分の均等割が加算) | 扶養家族が多い世帯ほど国保の割高感が顕著になる。 |
| 病気・出産時の手当金 | 傷病手当金・出産手当金あり(標準報酬日額の2/3) | 原則として手当金制度なし | 働けなくなった際の生活防衛力において社保が圧倒的優位。 |
| 保険料の算定基準 | 当月の標準報酬月額(4〜6月の給与基準) | 前年の総所得金額等+世帯人数 | 退職直後の国保は前年高年収時の課税ベースとなり高額化しやすい。 |

どっちが得?年収・家族構成別の保険料計算比較シミュレーション
社会保険と国保どっちが得かシミュレーションを行うにあたり、重要な指標となるのが「世帯構成」と「前年所得」です。具体的なモデルケースをもとに、実際の負担額の差を検証します。
例えば「年収450万円・配偶者(専業主婦)と子1人」の3人世帯の場合、社会保険加入者の年間健康保険料(本人負担分、介護保険料含まず・協会けんぽ東京都基準)は約22万〜24万円程度です。一方、同じ課税所得で国民健康保険に加入した場合、前年所得に対する所得割に加え、世帯3人分の均等割が加算されるため、年間保険料は38万〜45万円前後に跳ね上がります(自治体により料率は変動)。
ここで浮き彫りになるのが国民健康保険の扶養に入れない理由です。国保は「世帯単位」で加入し、各自治体が定める医療給付費分・後期高齢者支援金分・介護納付金分の3要素それぞれに均等割を課すため、収入のない子供であっても年額数万円の固定負担が生じます。子育て世帯や扶養家族が多い家庭ほど、社会保険の恩恵は計り知れません。
一方で、単身で年収が低廉なケース(年収150万円程度)や、経費控除を大きく計上できる事業者の場合、自治体の法定軽減措置(7割・5割・2割軽減)が適用され、国保の方が自己負担額を抑えられるケースも一部に存在します。しかし、厚生年金の将来受給額や手当金の価値を含めれば、総合的な生涯コストパフォーマンスでは社会保険に軍配が上がることが大半です。
【2026年最新ルール】パート・アルバイトの社会保険適用拡大と「手取りの壁」
2026年の法改正動向において最も注目すべきは、2026年最新の社会保険適用拡大ルールの進展です。これまで段階的に引き下げられてきた企業規模要件(従業員数要件)が見直され、より小規模な事業所に勤務する短時間労働者も社会保険の加入対象へと組み込まれています。
現在適用されているパートアルバイトの社会保険加入条件の主たる基準は以下の通りです。
- 週の所定労働時間が20時間以上であること
- 所定内賃金が月額8.8万円以上(年収約106万円以上)であること
- 2カ月を超える雇用の見込みがあること
- 学生でないこと(休学中や夜間部等を除く)
配偶者の扶養内で働いていたパートタイム労働者が社会保険に加入すると、額面給与から健康保険料や厚生年金保険料が天引きされるため、一時的に「手取り額の減少」が発生します。これが現場で懸念される「106万円の壁」の正体です。
しかし、厚生年金に加入することで将来受け取る公的年金額が上乗せされるほか、自身が被保険者となることで傷病手当金や出産手当金の給付権利を獲得できます。単なる「保険料の流出」ではなく、「個人の権利と将来保障の獲得」という側面から長期的メリットを評価する視点が不可欠です。

退職・転職時の落とし穴|任意継続と国保の選び方&切り替え手続き
会社を退職した際、多くの人が直面するのが退職後の健康保険の選び方と減免制度をめぐる判断です。退職後の公的医療保険には主に3つの選択肢があります。
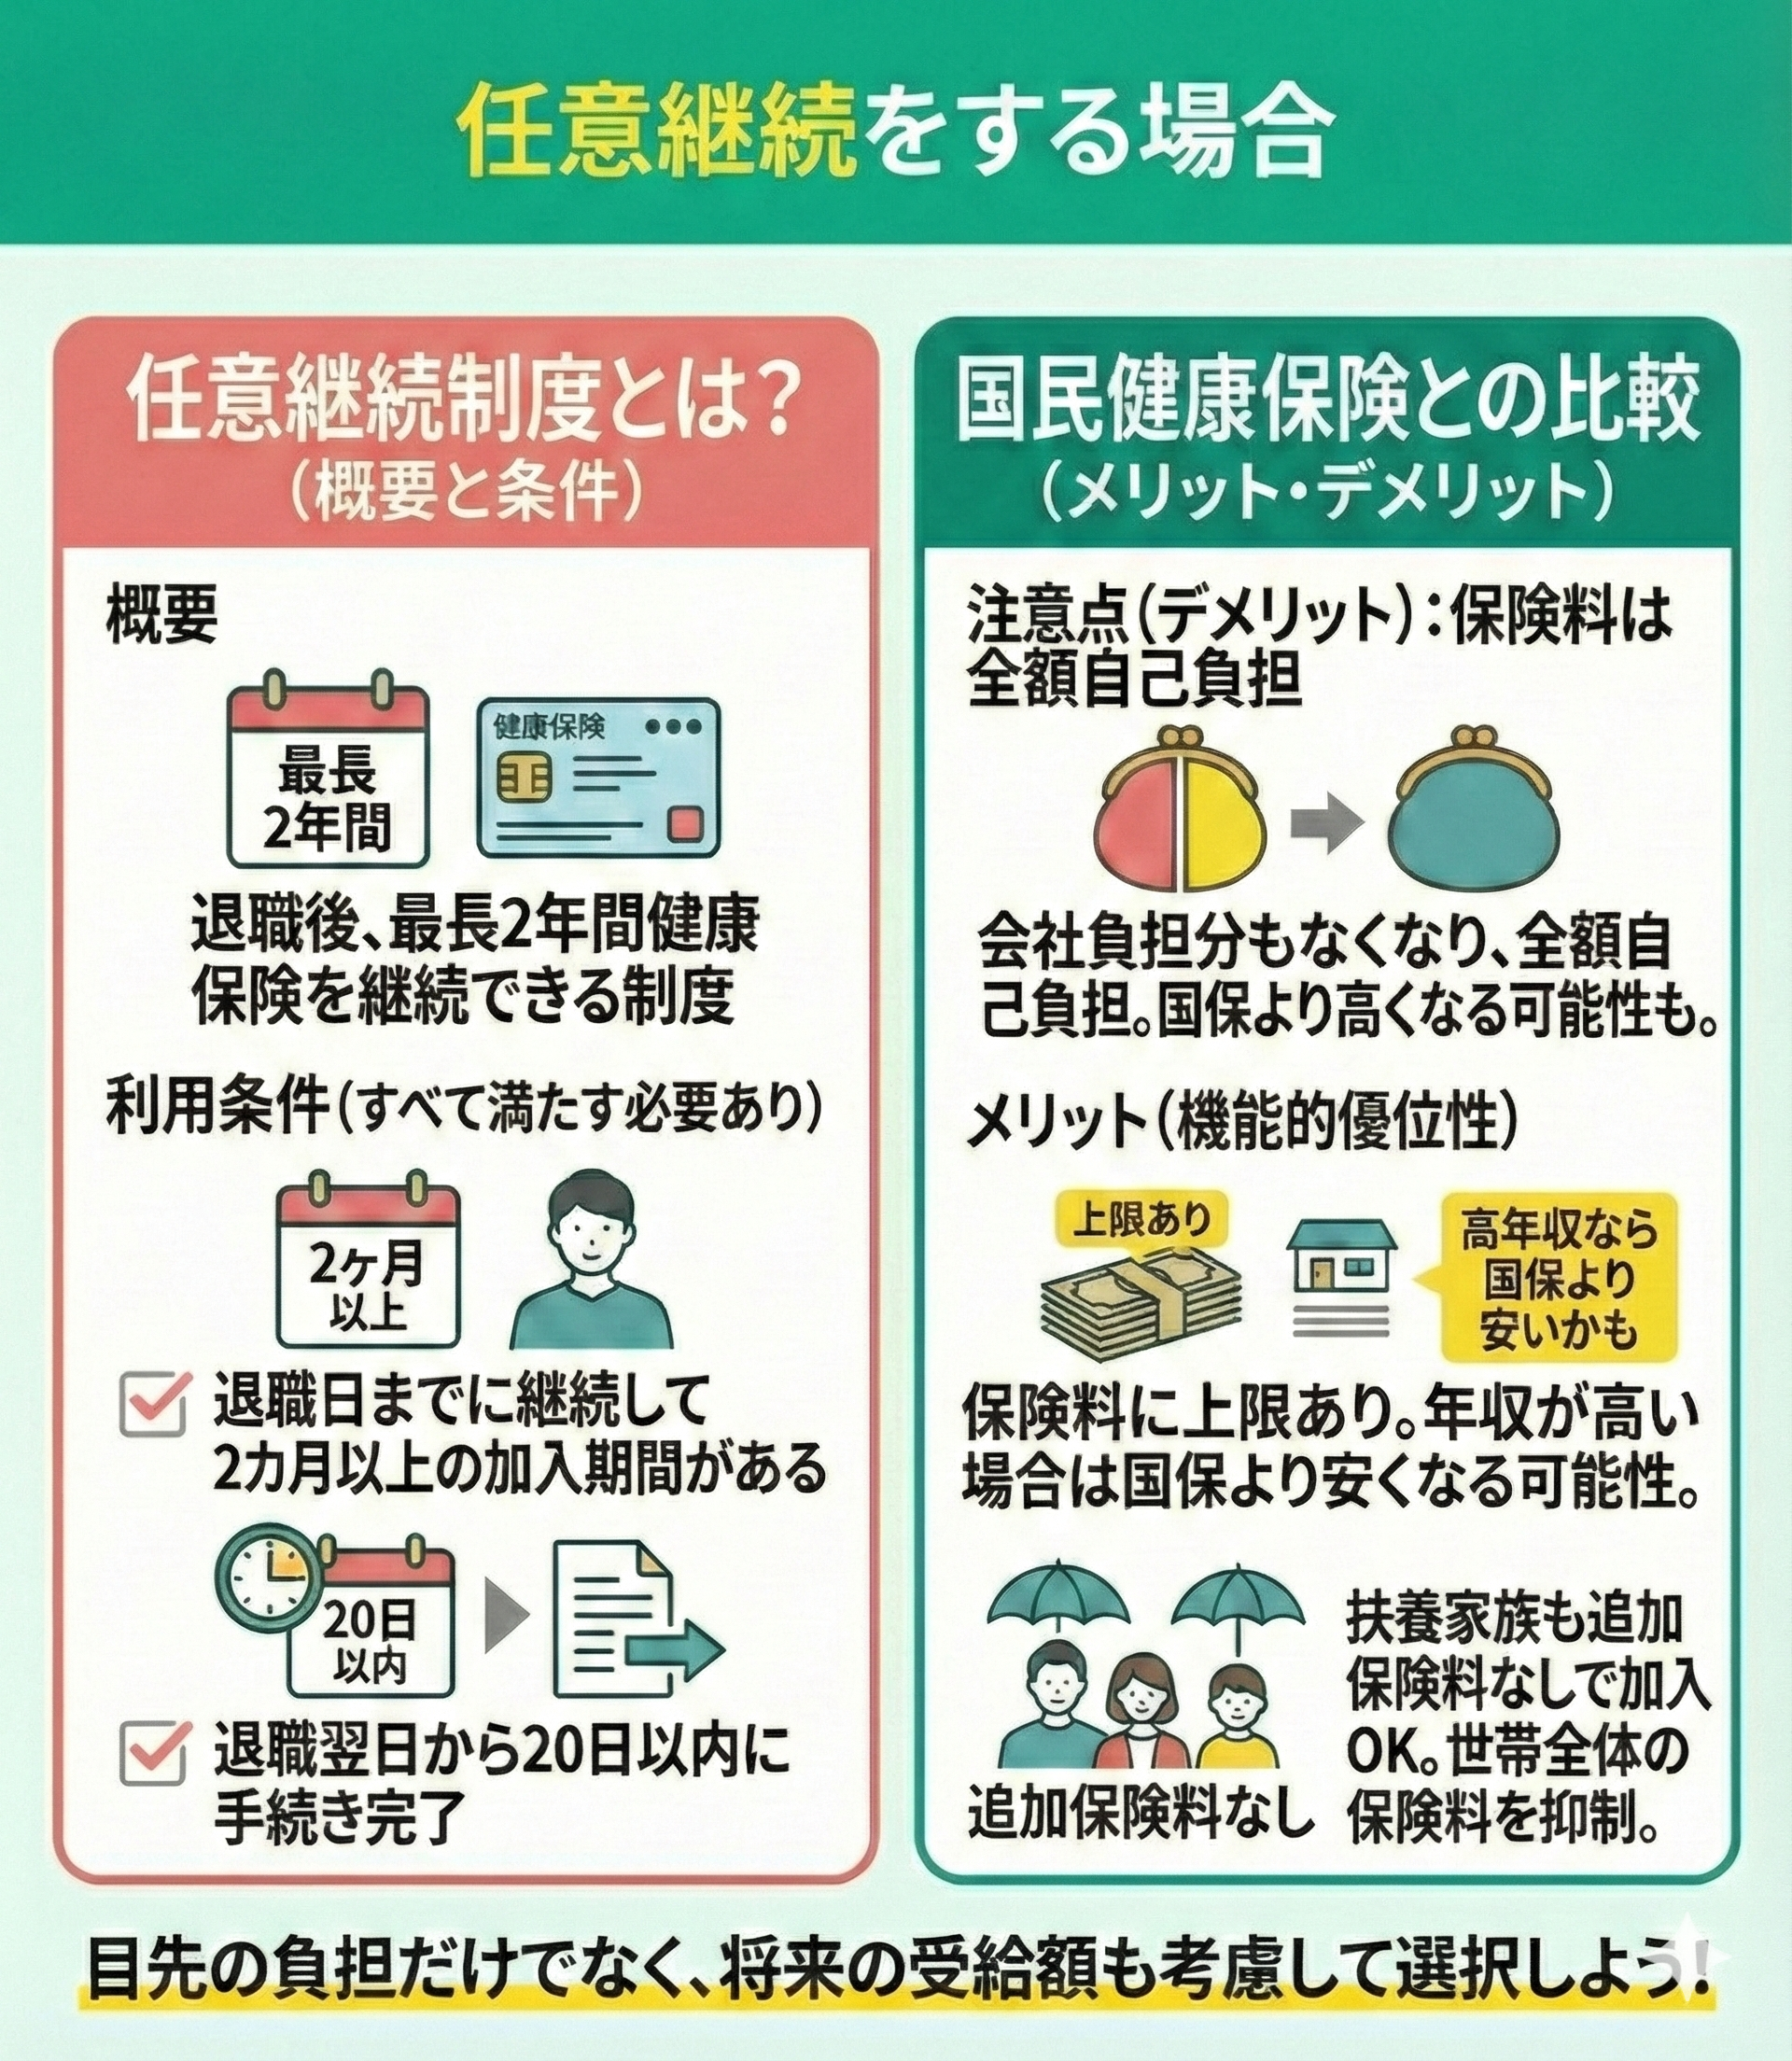
- 任意継続被保険者制度:退職前の会社の健康保険に最長2年間継続加入する
- 国民健康保険:居住地の市区町村が運営する国保に加入する
- 家族の社会保険の扶養に入る:年収要件(原則130万円未満)を満たす場合
ここで押さえておきたいのが任意継続被保険者制度のメリットデメリットです。任意継続を選択した場合、在職中に会社が負担していた折半部分がなくなり全額自己負担となりますが、「標準報酬月額の上限」が設定されているため、在職中の給与が高額だった人は国保よりも保険料を大幅に抑えられるケースがあります。また、傷病手当金などの一部を除き、手厚い付加給付を維持できる点もメリットです。ただし、納付期日を1日でも過ぎると即座に資格を喪失する厳格な運用が定められています。
一方、倒産や解雇、雇い止めなどによる特定受給資格者・特定理由離職者の場合、国民健康保険において前年の給与所得を30/100として算定する「非自発的失業者に対する保険料軽減制度」が適用されます。この減免を受けられる場合は、任意継続よりも国保の方が圧倒的に安くなります。
国民健康保険を選択する場合は、社会保険から国民健康保険への切り替え手続きを退職日の翌日から原則「14日以内」に役所窓口で行う必要があります。手続きが遅れると、過去に遡って保険料が一括請求されるだけでなく、保険証がない空白期間の医療費を一時的に全額自己負担しなければならないため注意が必要です。
フリーランス・個人事業主が実践すべき国保節税対策と控除の活用
個人事業主やフリーランスにとって、所得に応じてダイレクトに跳ね上がる国民健康保険料は最大の固定費負担の一つです。ここで有効となるのがフリーランス個人事業主の国保節税対策です。
第1の選択肢は「国民健康保険組合(職能国保)」への加入です。例えば文芸・美術・著作活動に従事するフリーランス向けの「文芸美術国民健康保険組合」や、各種士業・建設業・美容業向けの同業種組合では、所得の多寡にかかわらず保険料が一律定額(または段階固定)に設定されています。年間所得が一定水準を超えるクリエイターや個人事業主は、自治体国保から職能国保へ切り替えることで年間数十万円規模のコスト圧縮が可能です。
第2の施策は、所得控除の最適化です。国保料の所得割は「前年の総所得金額等 - 基礎控除額」で計算されるため、青色申告特別控除(最大65万円)や小規模企業共済等掛金控除、確定拠出年金(iDeCo)を最大限に活用して課税所得を圧縮することが、そのまま翌年の国保料引き下げに直結します。
さらに、確定申告における社会保険料控除の詳細まとめとして見逃せないのが、支払った保険料全額が所得税・住民税の課税対象から控除される点です。本人分はもちろん、生計を一にする配偶者や親族の国保料・介護保険料を本人が納付した場合、その全額を本人の確定申告で社会保険料控除として計上できます。
【実態検証】ネットの誤解と現場の生の声|制度選択で失敗したリアル事例
各種相談窓口やSNSの現場コミュニティでは、制度への無理解から生じるトラブルが後を絶ちません。取材で浮かび上がった典型的な失敗事例とネット上の誤解を検証します。
「退職後、何も考えずに任意継続を選んだが、翌年は無収入になったため国保の方が安かった」「14日の届出期限を放置し、病院にかかった際に全額自己負担を請求され資金繰りに窮した」といった生々しい体験談が多く見受けられます。また、「自営業の夫の国保に妻が入れば扶養で安くなる」という完全な誤認に基づき、均等割の加算額に驚くケースも散見されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 社会保険(または任意継続)を優先すべき人:
- 扶養する家族(配偶者・子供)が2人以上いる世帯(扶養追加によるコスト増が一切ないため)
- 病気休業や出産のリスクに備えたい人(傷病手当金・出産手当金による所得保障が不可欠な層)
- 退職前の年収が高く、退職初年度に国保料の上限に達してしまう人(任意継続の上限枠を活用)
▼ 国民健康保険への切り替え・減免を検討すべき人:
- 会社都合(倒産・解雇・雇い止め等)で退職した人(非自発的失業者の法定減免により前年所得が30%換算されるため)
- 単身かつ前年所得が極めて低い人(自治体の均等割・所得割の低所得者軽減が受けられる層)
- 高所得のフリーランスで、定額制の職能国保(文芸美術国保等)に加入資格がある人
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:退職後に国民健康保険へ切り替えた後、途中で任意継続に変更することはできますか?
A1:できません。任意継続被保険者の加入申請は「資格喪失日(退職日の翌日)から20日以内」と厳格に定められています。一度国保に加入した後に任意継続へ戻すことは認められないため、事前に両方の保険料試算を役所および健保組合で行い、20日以内に決定する必要があります。
Q2:国民健康保険の保険料は全国どこでも同じですか?
A2:いいえ、自治体ごとに大きく異なります。国保料は各市区町村の財政状況や医療費水準によって「所得割」「均等割」「平等割」の料率が独自に設定されています。同じ前年年収であっても、住んでいる自治体によって年間数万円から十数万円の差が生じるケースがあります。
Q3:任意継続を選んだ場合、2年間はずっと社会保険のまま変更できないのでしょうか?
A3:法改正により、加入者からの申し出による任意脱退が可能になっています。以前は「再就職する」「保険料を未納にする」「死亡する」「2年満期」以外での脱退ができませんでしたが、現在は所定の脱退届を提出することで、任意継続から国民健康保険への切り替えがいつでも行えます。
まとめ:制度の本質を見極めて最適な選択を
社会保険と国民健康保険は、単に「窓口で支払う保険証の名称」が違うだけではありません。毎月の保険料計算の仕組み、家族を養う際の家計負担、万が一の休業や出産に対する保障の厚みなど、生活基盤のあらゆる局面に直結しています。
特に働き方が多様化し法改正が続く2026年現在においては、表面的な手取り額の増減だけに囚われず、将来の公的年金受給額や休業補償を含めたトータルバランスを把握することが肝要です。転職や独立、働き方の見直しを行う際は、本稿の基準をもとに事前試算を行い、自身の生活防衛に直結する最適な制度を選択してください。 (出典: 社会 保険 国民 健康 保険 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。