保険料控除申告書の書き方完全ガイド!新旧区分の落とし穴と計算ミスを防ぐ最新記入例
年末調整のシーズンを迎えるたび、多くの会社員を悩ませるのが「給与所得者の保険料控除申告書」の記入作業です。自宅に届いた控除証明書を片手に枠を埋めようとしても、「新生命保険料と旧生命保険料の違いがよくわからない」「計算式が複雑で上限額の枠組みが理解しづらい」と立ち止まってしまうケースが後を絶ちません。
国税庁のガイドラインに基づくルールを正確に把握していないと、本来受けられるはずの税制上の優遇措置を取りこぼし、手取り額で損をしてしまうリスクもあります。2026年最新の様式に即した正しい記載手順から、生命保険・地震保険・社会保険料・iDeCoの具体的な記入例、そして現場で頻発する盲点までを詳しく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「新契約(上限4万円)」と「旧契約(上限5万円)」で計算式が異なり、全体の適用限度額は最大12万円までとなる。
- 要点2:「契約者」ではなく「実際に保険料を負担している人」が控除主体となるため、妻名義の保険であっても夫の給与から支払っていれば申告可能。
- 要点3:iDeCo(小規模企業共済等掛金控除)や国民年金は全額控除対象となる一方、控除証明書の添付漏れや紛失による記載ミスに注意が必要。
【2026年最新】保険料控除申告書の基本構造と押さえるべき全体像
年末調整で提出する「給与所得者の保険料控除申告書」は、1年間に支払った各種保険料や掛金を申告することで、課税所得から一定額を差し引いて所得税・住民税の負担を軽減するための公的書類です。書類は大きく分けて4つの主要ブロックで構成されています。
第1に「生命保険料控除(一般・介護医療・個人年金)」、第2に「地震保険料控除」、第3に「社会保険料控除(国民年金・国民健康保険など)」、第4に「小規模企業共済等掛金控除(iDeCo・企業型確定拠出年金など)」です。それぞれの枠で控除額の計算ルールや上限設定が根本から異なるため、手元の控除証明書がどの区分に該当するかを仕分ける作業が出発点となります。
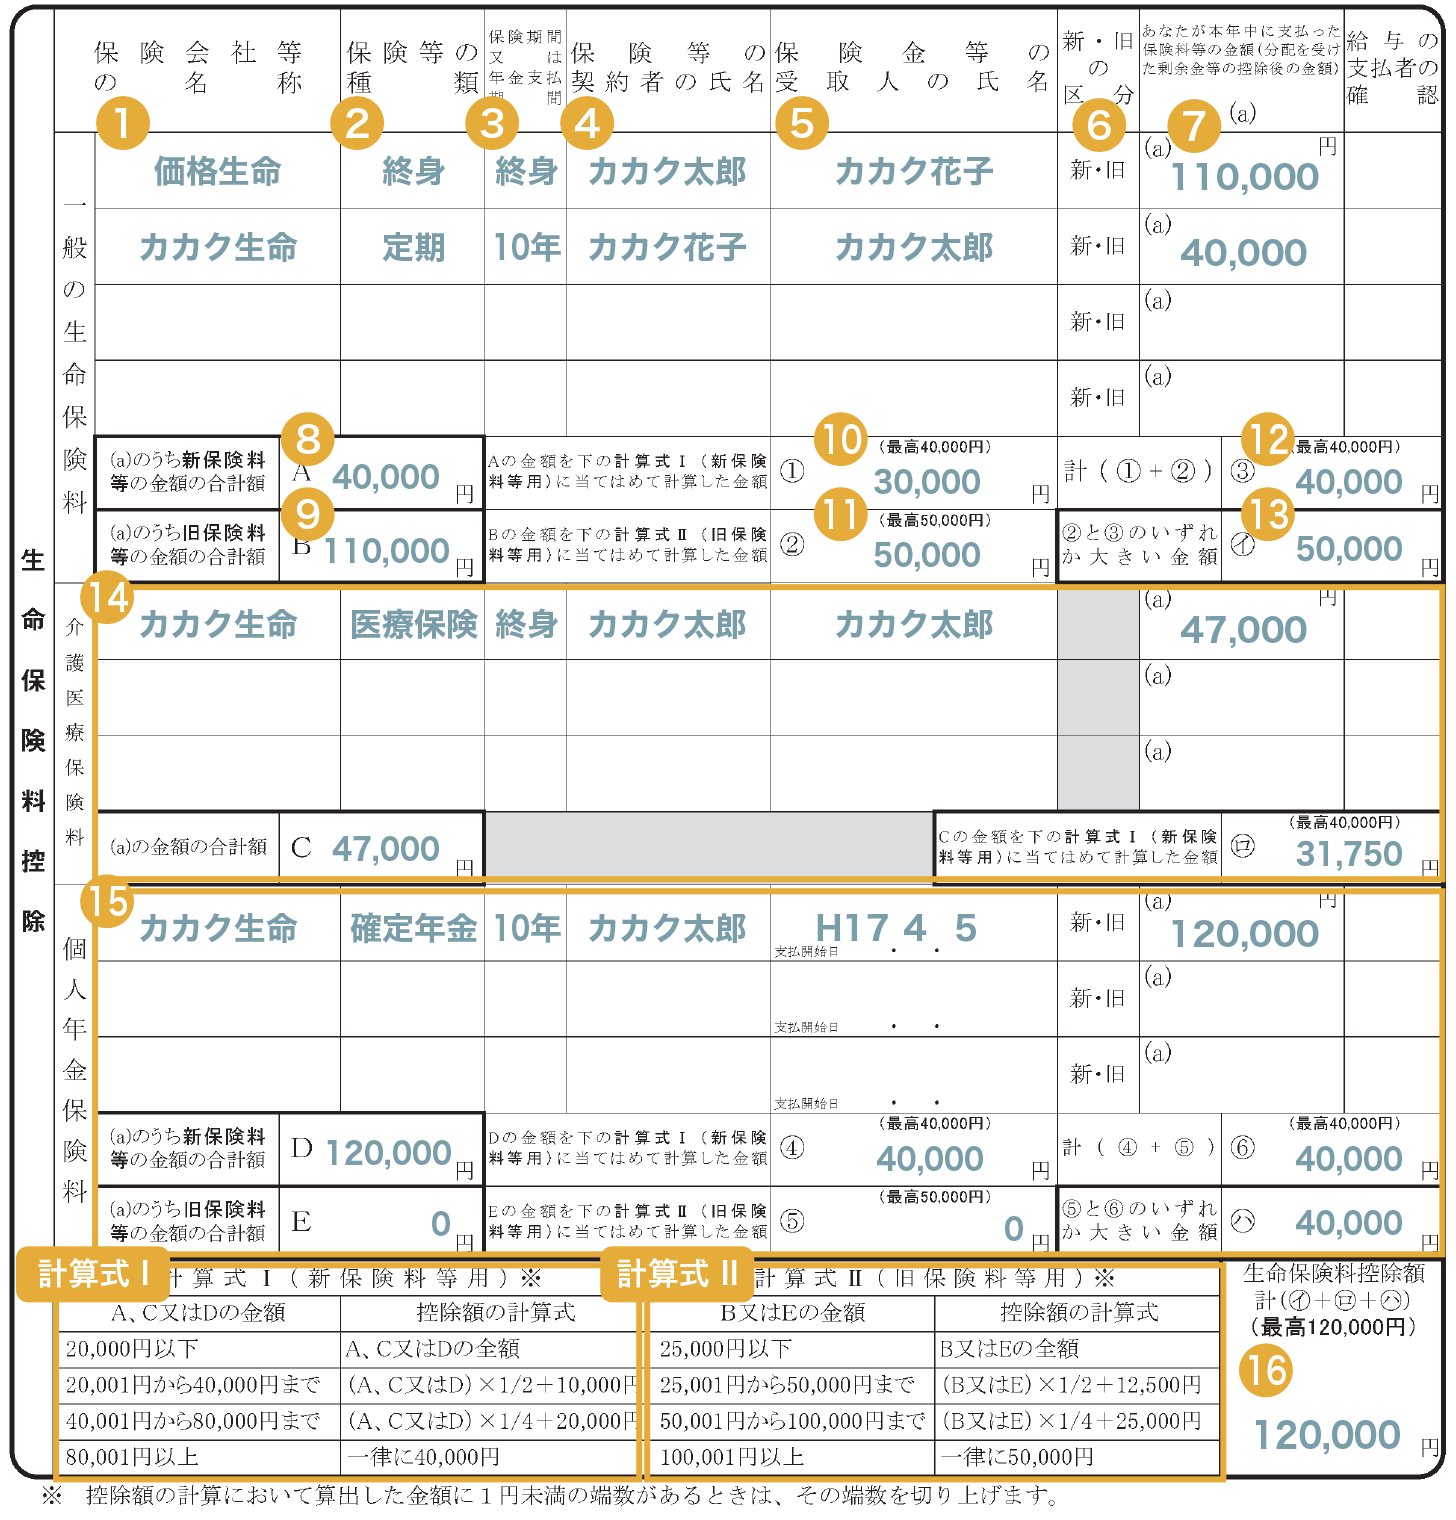
新旧生命保険料の違いと計算方法|上限額で損をしないための記入手順
生命保険料控除の記入で最もミスが発生しやすいのが、契約締結日に応じた「新旧区分」の判定です。税制改正によって2012年(平成24年)1月1日以降の契約は「新保険料」、2011年(平成23年)12月31日以前の契約は「旧保険料」として取り扱われます。
| 控除区分 | 契約締結時期 | 単体での最高控除限度額 | 全体枠の上限 |
|---|---|---|---|
| 新生命保険料 | 2012年1月1日以降 | 一律 最高40,000円 | 3枠合算で最大120,000円 (旧契約のみ合算の場合は最大100,000円) |
| 旧生命保険料 | 2011年12月31日以前 | 一律 最高50,000円 | |
| 介護医療保険料 | 新設区分(新契約のみ) | 一律 最高40,000円 |
新旧双方の契約を保有している場合、一般生命保険料および個人年金保険料の枠では、「新契約のみ」「旧契約のみ」「新旧両方の合算」の3パターンから、控除額が最も高くなる計算方式を選択できます。旧契約の支払保険料が年間10万円を超えている場合は、旧契約単体で申告した方が上限5万円の満額控除を受けられるため有利になります。
地震保険・個人年金・介護医療の記入例と計算実務
生命保険以外の各項目についても、申告書の各欄に正確な転記が求められます。送付されてくる控除証明書「証明額」あるいは「申告額(年調用)」の数値を転記していきます。
介護医療保険料控除の計算
医療保険やがん保険は「介護医療保険料」の枠に記入します。こちらは新制度のみの適用となるため、年間の支払保険料が8万円を超えている場合は、一律で上限額である4万円が控除額となります。
個人年金保険料控除の書き方
個人年金保険料税制適格特約が付加された契約のみが対象です。変額個人年金や特約のない個人年金は「一般生命保険料」として処理される点に注意してください。こちらも新旧区分が存在し、新契約は上限4万円、旧契約は上限5万円です。
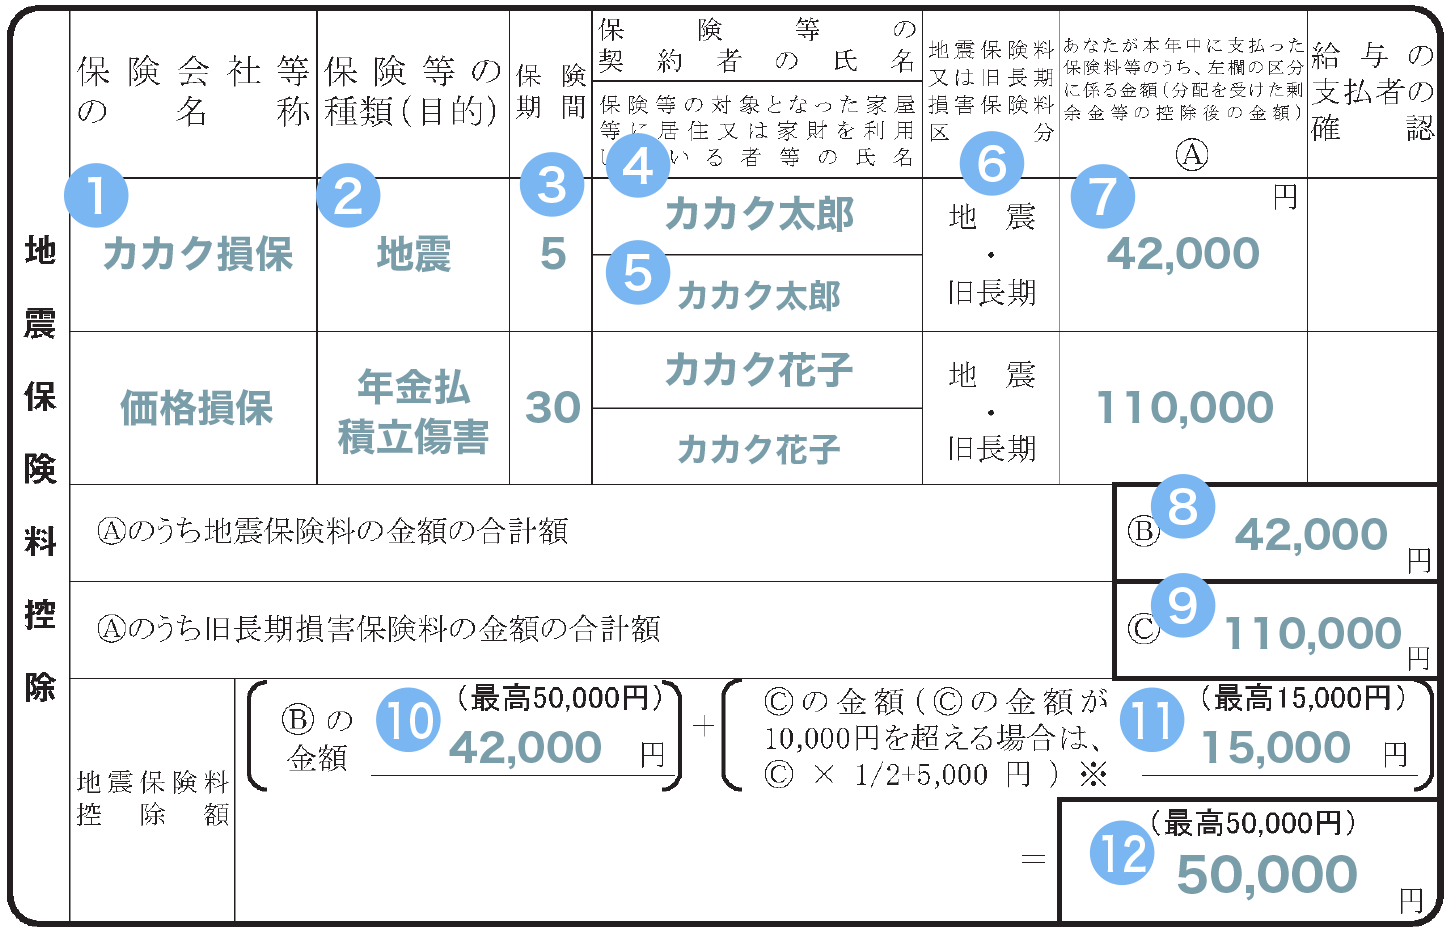
地震保険料控除の申告書記入方法
居住用建物や家財を対象とする地震保険料は、支払額に応じて最高5万円まで全額控除されます。旧長期損害保険料(2006年12月31日以前の契約で満期返戻金がある10年以上の契約など)が残っている場合は、最高1万5,000円の枠で計算可能です。両方ある場合の合算上限額も最高5万円となります。
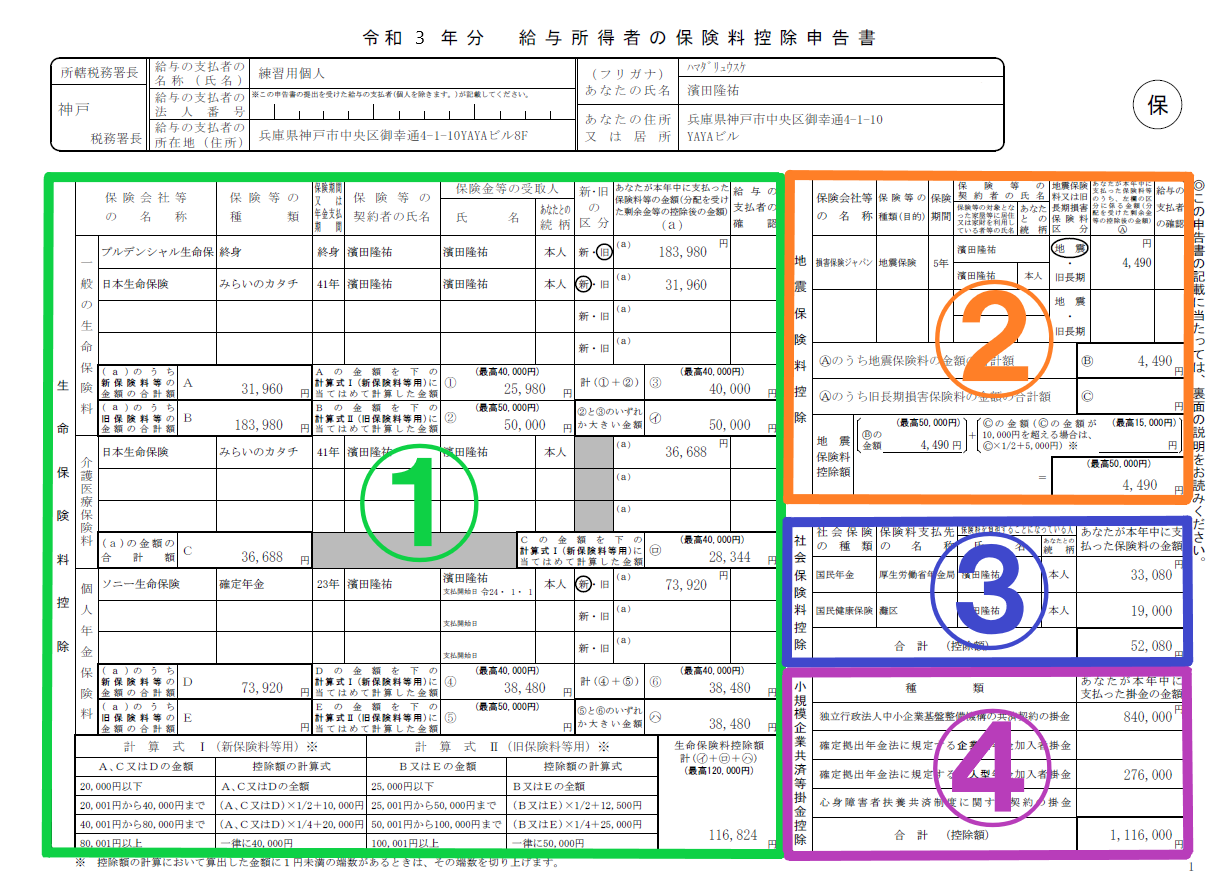
【実態検証】利用者の生の声と現場目線で見えたリアルな混乱
SNSや税務相談の現場では、毎年10月下旬から11月にかけて書類の書き方に関する疑問や悲鳴が多く寄せられます。「控除証明書の見方が分からず、証明額と申告額のどちらを書けばいいのか迷った」「10月に届いたハガキを誤って捨ててしまい再発行に追われた」という実体験は定番のトラブルです。
実務上の注意点として、10月時点の証明書には「現時点での証明額」と「12月まで支払った場合の申告見込額」が併記されていることが一般的です。年内に解約等の予定がなければ、申告見込額(参考額)を記載します。万が一、証明書を紛失した場合は、保険会社の契約者Webマイページから電子発行(PDFダウンロード)を利用するか、コールセンターへ連絡して再発行手続きを速やかに行う必要があります。
一般に知られていない盲点とネットの誤解を是正する
保険料控除の手続きにおいては、誤った思い込みによって控除を諦めてしまっているケースが少なくありません。代表的な2つの盲点を解説します。
妻名義の保険は夫の年末調整で控除できるのか?
結論として、妻名義の保険であっても夫が保険料を実質的に負担(給与口座等から支払い)していれば、夫の申告書で控除を受けることが可能です。所得税法上の要件は「契約者名義」ではなく「保険料の支払者」および「保険金受取人が本人または配偶者・親族であること」であるためです。共働きで妻の課税所得が少なく控除枠が余っている場合、夫側でまとめて申告する方が世帯全体の節税効果が高まります。
途中解約した保険料の控除申告における注意点
年の途中で解約した保険であっても、その年に実際に支払った保険料の累計額は控除の対象になります。「年途中でやめたから無効」と思い込んで申告から外してしまうのは金銭的な損失につながります。解約時に保険会社から届く「解約控除証明書」を添付して申告を行ってください。
社会保険料控除とiDeCo(小規模企業共済等掛金控除)の書き方
生命保険料控除と異なり、社会保険料やiDeCo等の掛金控除には控除額の上限が存在せず、全額が所得控除の対象となります。
過去の未納分を当年中に納付した国民年金、生計を一にする子どもの国民年金保険料、あるいは年の途中で転職するまでに自ら納付した国民健康保険料は、「社会保険料控除」の欄に支払金額をそのまま全額記入します。国民年金および国民年金基金については証明書類の原本添付が法律で義務付けられています。
また、確定拠出年金(iDeCo)や小規模企業共済の掛金を個人口座から引き落としている場合は、右下の「小規模企業共済等掛金控除」欄にある「個人型年金加入者掛金」の項目に証明書記載の年間納付額を転記します。給与天引きされている場合は会社側で自動計算されるため、申告書への記載は不要です。
【プロの結論】申告手続きに向いている人・慎重になるべき人の判断基準
保険料控除の手続きは、すべての人が画一的に行うべきものではありません。自身の就業・家族環境に応じて適切な判断が求められます。
【積極的に申告をフル活用すべき人】
課税所得が高く、生命保険・個人年金・iDeCoを複数契約している給与所得者。世帯内で収入格差があり、高所得者側の口座から家族分の保険料を一括支出している世帯は、控除枠の最大活用による家計改善効果が極めて大きくなります。
【手続きに慎重な精査が必要な人】
住宅ローン控除などの税額控除を既に多額に受けており、既に所得税額がゼロになっている人。この場合、所得税に対する保険料控除の上乗せ効果は出ませんが、翌年度の個人住民税の減額には反映されるため、手間を惜しまず申告書を提出するのが正しい選択となります。
【保険 料 控除 申告 書 書き方】に関するよくある質問(FAQ)
Q1:控除証明書の原本を紛失してしまいました。コピーでの提出は認められますか?
A1:原則として税法上コピーの提出は認められていません。原本の提出またはマイナポータル等を連携した電子データ(XMLファイル)での提出が必要です。保険会社の会員ページから再発行申請を行うか、即時再発行が可能なオンラインサービスをご利用ください。
Q2:共働き夫婦の場合、子どもの医療保険はどちらの申告書に書くべきですか?
A2:実際に保険料を口座振替等で支払っている側の親が申告します。両親双方の収入がある場合は、課税所得が高く適用税率が高い方の親から支払う形にして申告した方が、世帯全体としての減税額が大きくなります。
Q3:年末調整の提出期限に間に合わなかった場合はどうすればよいですか?
A3:勤務先での年末調整に間に合わなかった場合でも、翌年2月16日から3月15日までの間に管轄の税務署へ「確定申告」を行うことで、納めすぎた税金の還付を受けることができます。過去5年分まで遡って還付申告が可能です。
まとめ:今後の動向と失敗しないための判断基準
年末調整における保険料控除申告書は、一見すると煩雑な書類に見えますが、新旧区分の整理と計算上限枠のルールを把握すれば着実に記入できます。特に「実際に誰が保険料を負担しているか」の確認と、iDeCo・社会保険料などの全額控除項目の漏れを防ぐことが手取り最大化の鍵を握ります。
デジタル庁による年末調整手続きの電子化推進に伴い、控除証明書のデータ連携による自動入力環境も整いつつあります。紙での提出であってもWeb申告であっても、制度の本質を理解し、手元の証明書と照らし合わせながら正確な申請を行ってください。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。