扶養控除申告書の書き方完全ガイド【2026年版】記入例と損しない盲点
毎年秋から冬にかけて勤務先から配られる「給与所得者の扶養控除等申告書」。手元に届いたものの、「自分の家庭環境ではどこに何を書けばいいのか」「共働きの場合は子どもをどちらの扶養にすべきか」と筆が止まってしまう会社員は少なくありません。税制改正の議論が絶えない中、控除の仕組みや年収基準を正しく理解していないと、余計な税金を天引きされたり、後日追徴課税が発生したりするリスクがあります。
年末調整の書類は、正しく申告することで手取り額を最大化するための大切な手続きです。配偶者、大学生の子ども、高齢の親族などを抱える家庭に向けて、国税庁様式に準拠した最新の記入例と、現場で多発する見落としがちな落とし穴を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:共働き世帯の子どもの扶養は所得が高い側にまとめるのが基本だが、最新の税率差と所得制限の確認が不可欠。
- 要点2:19歳〜22歳の大学生を対象とする「特定扶養親族」は控除額が大きいため、本人のアルバイト年収超過による控除剥奪に要注意。
- 要点3:税制上の「103万円の壁」と社会保険上の「130万円の壁」を混同せず、各控除区分の年収要件を正確に把握して申告することが手取りを守る鉄則。
【国税庁様式対応】どこに何を書く?扶養控除申告書全体の基本構造と記入ルール
年末調整で提出する「給与所得者の扶養控除等申告書」は、用紙の上部から順に「本人情報」「源泉控除対象配偶者」「控除対象扶養親族」「障害者・寡婦・ひとり親・勤労学生」「他の所得者が控除を受ける扶養親族等」というブロックに分かれています。まずは会社から配布された用紙、またはWeb申告システムの画面において、基本となる記入エリアを押さえることが迷わないための第一歩です。
記入時に真っ先に確認すべきなのが、マイナンバー記入ルールの実務運用です。法令上は個人番号の記載が義務付けられていますが、多くの企業では安全管理措置の観点から「社内システムに登録済みであれば申告書へのマイナンバー記載は不要」とする運用を定めています。会社の労務管理部門から配布されるマニュアルを確認し、空欄で提出して良いのか、個別入力が必要なのかを判断してください。
また、申告書の上部に記載する「あなたの本年中の所得の見積額」は、手取り額ではなく「額面年収から給与所得控除を差し引いた金額」を書く必要があります。年収が500万円の場合、給与所得控除144万円を差し引いた356万円が見積額となります。この所得計算の取り違いは、書類の差し戻し原因の上位に常にランクインしているため注意が必要です。
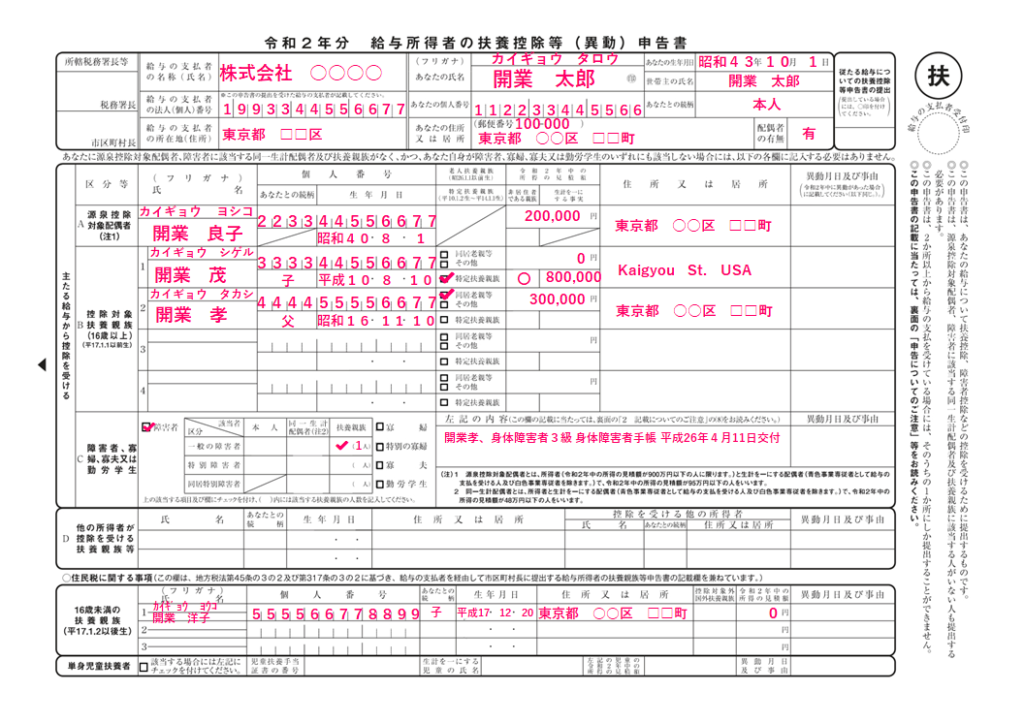
【パターン別記入例】共働き・大学生の子ども・パート妻の書き分け徹底検証
家族構成によって記入箇所と判断基準は大きく異なります。読者の関心が特に高い3大典型パターンについて、実務に即した具体的な記入ポイントを解説します。
第一に、共働き夫婦の扶養控除の選択です。夫婦双方が正社員として働いている場合、子どもをどちらの扶養親族にするかで世帯全体の手取りが変わります。日本の所得税は累進課税制度を採用しているため、原則として年収(課税所得)が高い側の親の申告書に子どもを記載するほうが、税率差によって高い減税効果を得られます。ただし、会社独自の手当(家族手当や子女養育手当)の支給要件が「税法上の扶養親族としていること」となっているケースもあるため、会社の就業規則との兼ね合いを必ず確認してください。なお、夫婦で同一の子どもを二重に扶養親族として申告することは法律上認められません。
第二に、大学生子どもの扶養控除です。その年の12月31日時点で年齢が19歳以上23歳未満の子どもは「特定扶養親族」に該当し、控除額が通常の38万円から63万円へと大幅に上乗せされます。申告書の「控除対象扶養親族(16歳以上)」の欄に子どもの氏名・生年月日・続柄を記載し、「特定扶養親族」のチェックボックスに印を付けます。ここで最も注意すべきは子どものアルバイト収入です。年収が103万円(合計所得金額48万円)を1円でも超えると、親側の63万円の控除が一気にゼロになり、親の税負担が急増します。
第三に、パート勤務の配偶者がいるケースです。配偶者に関する控除は、この「扶養控除申告書」ではなく、同時に配られる「配偶者控除申告書」で最終調整を行います。扶養控除申告書のA欄「源泉控除対象配偶者」に記載できるのは、本人(夫など)の見積合計所得が900万円以下(年収約1,095万円以下)で、かつ配偶者の見積合計所得が95万円以下(給与年収150万円以下)の場合に限られます。基準を超える場合はこの欄を空欄にし、配偶者控除申告書のほうで配偶者特別控除の手続きを進めます。
【データで比較】扶養控除の区分一覧と手取りへの影響額まとめ
控除対象となる親族の年齢や状況によって、適用される控除額には大きな開きがあります。以下の比較表で各区分の条件と控除額を整理しました。
| 控除の区分 | 対象者の年齢・要件データ | 所得税控除額(住民税) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 一般の控除対象扶養親族 | 16歳以上19歳未満、および23歳以上70歳未満 | 38万円(33万円) | 高校生や社会人準備中の子どもが該当。年収103万円以下が条件。 |
| 特定扶養親族 | 19歳以上23歳未満(主に大学生世代) | 63万円(45万円) | 最も控除額が大きい。子どものアルバイトシフト管理が必須。 |
| 老人扶養親族(同居) | 70歳以上の父母・祖父母と同居している場合 | 58万円(45万円) | 公的年金収入の要件(65歳以上は158万円以下)の確認が必要。 |
| 老人扶養親族(別居) | 70歳以上の父母などで仕送りをしている場合 | 48万円(38万円) | 送金証明書類や「生計を一にしている」事実が問われる。 |
| ひとり親控除 | 本人の所得500万円以下、生計を一にする子(総所得48万円以下)あり | 35万円(30万円) | 未婚・離婚・死別を問わない。住民票に事実婚の記載がないことが条件。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
年末調整の申告シーズンになると、SNSやQ&Aサイトでは「自分がどの枠に当てはまるのか分からない」「会社から書類を突き返された」という悲鳴が毎年多数投稿されます。大手企業や自治体の人事労務担当者への取材によると、差し戻し理由の約7割が「親族の収入見積もりの誤り」と「16歳未満の子どもの記入欄違い」に集中しています。
ネット上の掲示板やコミュニティで頻繁に見られるのが、「15歳の中学生の子どもを扶養親族欄に書いてしまい、会社から再提出を求められた」という相談です。中学生以下の子どもは児童手当の支給対象となっている関係上、税法上の扶養控除(38万円)の対象外となっています。そのため、表面の「控除対象扶養親族」ではなく、用紙の最下部にある「住民税に関する事項(16歳未満の扶養親族)」の欄に記載しなければなりません。ここに正しく書いておかないと、翌年度の住民税の非課税限度額の判定などに影響が出るため、除外されたわけではない点に注意が必要です。
また、障害者控除記入例に関しても、「同居している親が要介護認定を受けているが、障害者手帳を持っていないため書かなかった」という声が多く聞かれます。しかし自治体の福祉窓口で「障害者控除対象者認定書」の交付を受ければ、手帳がなくても障害者控除(27万円または特別障害者40万円)を適用できるケースが多々あります。知らずにスルーしてしまい、数十万円単位の控除を受け損ねている家庭は少なくありません。
一般に知られていない盲点とネットの誤解|「103万の壁」と「130万の壁」の罠
配偶者や子どものパート・アルバイト収入に関して、世間には根強い誤解が存在します。それがパート103万の壁と年収130万円の壁の混同です。ネット上の言説では「103万円を超えたら即座に大損する」と語られがちですが、実態は税金と社会保険で全く別の基準が動いています。
まず税金面について言えば、配偶者の場合は「配偶者特別控除」が存在するため、年収が103万円を少し超えたからといって、世帯の手取りが逆転して減ることは基本的にありません。配偶者の年収が約150万円までは満額(38万円)の控除が受けられ、その後201万円まで段階的に控除が減っていく緩やかな仕組みになっています。
一方で、致命的な打撃になりやすいのが「大学生の子ども」と「社会保険の壁」です。
大学生の子どもには配偶者特別控除のようなクッション制度がありません。子どもの年収が103万円を1円でも超えた瞬間、親の「特定扶養親族(控除額63万円)」から完全に外れます。年収700万円の世帯主であれば、所得税・住民税合わせて約12万〜15万円の増税が突如として降りかかります。子どもが稼いだアルバイト代の増加分以上に、親の手取りが吹き飛ぶリスクがあるのです。
さらに年収130万円(一定規模以上の企業では106万円)を超えると、扶養親族本人が自分で社会保険料(健康保険・厚生年金)を納付しなければならなくなります。これにより年間約15万〜20万円程度の保険料負担が本人生じ、世帯全体での可処分所得が大きく削られます。扶養控除申告書を記入する際は、「税金の壁」と「社会保険の壁」を明確に切り分けて見通しを立てることが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年末調整の申告内容を決定するにあたり、編集部が提唱する「申告の最適化基準」は以下の通りです。
【そのまま申告を進めて良い世帯】
共働きで夫と妻の年収差が200万円以上あり、子どもの扶養を明確に年収上位者に集中させている家庭。配偶者の年収が100万円以下で安定しており、大学生の子どもも年収管理(月額8万円ペースの維持)を徹底できている場合は、一般的な記入例通りの申告で何ら問題ありません。
【立ち止まって慎重に再計算すべき世帯】
夫婦の年収がほぼ同額(年収450万円同士など)で、会社の家族手当の有無や額面が異なる世帯。また、大学生の子どもが繁忙期の塾講師や飲食店で働いており、年収103万円ぎりぎりに迫っている家庭です。この場合、12月までの見込み年収を子どもに厳密にヒアリングし、万が一103万円を超える公算が高いなら、あらかじめ扶養から外して申告するか、シフトを抑制させる判断が必要となります。さらに、ひとり親控除の書き方において、事実上の婚姻関係(住民票の続柄に「妻(未届)」などの記載)がある場合は受給資格がないため、不用意な申告による不正受給リスクを厳格に避けるべきです。

【扶養 控除 申告 書 記入 例】に関するよくある質問(FAQ)
Q1:年の途中で転職した場合、前職の給与はどう書けばいいですか?
A1:年末調整書類そのものには前職の給与額を書き込む欄はありません。ただし、前職の会社から発行された「給与所得の源泉徴収票(原本)」を現在の勤務先に提出する必要があります。現職の経理担当者が両方の給与を合算して最終税額を計算します。
Q2:離れて暮らす70歳以上の親を扶養に入れる場合、仕送りの証明は必要ですか?
A2:国内居住の親族であれば、法令上申告書への送金証明書の添付は義務付けられていません。しかし、税務署からの問い合わせや社内監査があった際に「生計を一にしている実態」を証明するため、銀行振込の控えや現金書留の領収書を保管しておくことが実務上強く推奨されます。手渡しによる仕送りは証明が困難なため避けるのが賢明です。
Q3:12月の提出後に子どものバイト代が103万円を超えてしまったらどうすればいいですか?
A3:会社の年末調整の最終計算(通常12月下旬)に間に合う段階であれば、労務・総務担当者に申し出て申告書の修正を行ってください。すでに年末調整が完了して会社での修正が間に合わない場合は、翌年2月16日から3月15日までの間に、世帯主自身が確定申告を行い、扶養親族から除外して正しい税額を納付する必要があります。
まとめ:手取りを守る年末調整のチェックリストと提出前の最終確認
給与所得者の扶養控除等申告書は、毎年繰り返される単なる事務作業ではなく、世帯の可処分所得を決定づける重要な法的文書です。「なんとなく前年と同じように書く」という習慣を捨て、家族の直近の年齢、就労状況、年収の見込みを正確に照らし合わせることが、家計の防衛につながります。
提出前には必ず、「16歳未満の子どもが下段の住民税欄に書かれているか」「大学生の子どもの見込み年収が103万円の枠内に収まっているか」「マイナンバーの要不要を自社のルール通りに処理しているか」の3点を指差し確認してください。正しい知識を持って記入し、余計な追徴や書類の差し戻しを防ぎましょう。 (出典: 扶養 控除 申告 書 記入 例(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。