IDeCoはデメリットしかない?損する人の特徴と後悔の罠を暴く
資産形成の王道として金融機関や公的広報が喧伝し続けてきたiDeCo(個人型確定拠出年金)。所得控除による節税効果を武器に加入者を伸ばしてきた制度ですが、ネット上やコミュニティでは「iDeCoはデメリットしかない」「絶対にやらないほうがいい」という辛辣な声が急速に広がっています。新NISAの抜本的拡充を経て、個人の投資環境が激変した2026年現在、かつての「とりあえずiDeCo」という常識は音を立てて崩れ去りました。
「国の推奨だから安心」と安易に飛びつき、毎月の生活苦に直面しても1円すら引き出せず頭を抱える人、節税の恩恵をほとんど受けられないまま毎月のコストに資産を削り取られる人が後を絶ちません。なぜ多くの加入者がこれほど深い後悔を口にするのか。知らずに始めると家計を圧迫しかねない資金拘束や手数料の落とし穴、NISAとの構造的な格差を、現場の取材データと客観的事実から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「60歳まで原則引き出せない」強力な資金拘束と不可避な口座管理手数料が、ライフステージの変化に脆弱な家計を直撃する。
- 要点2:課税所得のない専業主婦や所得控除枠を使い切っている会社員は節税メリットが薄く、手数料負けや出口課税で大損するリスクが高い。
- 要点3:流動性と利便性に優れた新NISAが確立された現在、iDeCoは「高所得者かつ老後まで絶対に手を付けない余剰資金」を持つ層に限定された制度へと変質している。
【実態検証】「iDeCoはデメリットしかない」ネットの評判と生の声
SNSや知恵袋、マネー系掲示板に投稿されるiDeCoの評判やネットの反応を分析すると、宣伝文句である「手厚い節税」の裏で、多くの加入者が強いストレスに直面している実態が浮かび上がります。特に目立つのは、想定外の生活環境の変化によって制度の制約に縛り付けられた人々の生々しい後悔です。
「結婚と子どもの大学進学が重なり、貯蓄口座が底をつきそうなのに、iDeCoに預けた数百万円は60歳まで指をくわえて眺めることしかできない」(30代会社員)、「『主婦でも将来のために』と勧められて月5,000円から積み立てを始めたが、運用益よりも毎月の口座管理手数料のほうが高く、元本割れし続けている」(40代専業主婦)といった告白は氷山の一角にすぎません。
公的年金を補完する自助努力の柱として設計されたiDeCoですが、利用者の現場感覚としては「一度入れたら二度と出せないブラックボックス」と化している側面があります。金融機関が口座開設キャンペーンを展開する裏で、解約不能の規約を十分に把握していなかった一般生活者の悲鳴が現実のトラブルとして表面化しています。

知らずに始めると大損!iDeCoをやらないほうがいい決定的な5つの落とし穴
なぜここまで「デメリットしかない」と断言されるのか。制度の基本設計に組み込まれた、iDeCoをやらないほうがいい理由と致命的な落とし穴を5つの視点から解剖します。
①最大の障壁「60歳まで原則引き出せない」資金の完全凍結
iDeCo最大の急所は、60歳まで引き出せないという鉄の掟です。病気やケガによる休職、失業、住宅ローンの返済苦、子どもの進学費用の急騰など、人生には予期せぬ資金需要が必ず訪れます。しかし、いかに生活が困窮しようとも、法令上の要件(障害を負った場合や死亡時など極めて限定的な特例)を満たさない限り、解約して現金化することは法的に認められていません。「老後資金の確実な確保」という名目は、非常時においては「家計の破綻リスク」へと直結します。
②毎月自動的に差し引かれる「手数料負け」の恐怖
加入期間中、投資成果に関わらず確実に資産を削り続けるのが口座管理手数料です。加入時の一時金に加え、国民年金基金連合会や信託銀行に支払う法定手数料として、ネット証券最安水準であっても毎月最低171円(年間2,052円)が口座から差し引かれます。掛金を最低額の月5,000円に設定している場合、年間の拠出額6万円に対して手数料負担率は約3.4%に達します。超低コストインデックス投信の信託報酬が年0.1%を切る水準にある中、初期運用においてこの高率な固定費を運用益でカバーするのは極めて困難であり、明白な手数料負けを招きます。
③元本確保型でも防げない「インフレ負け」と投資信託の元本割れリスク
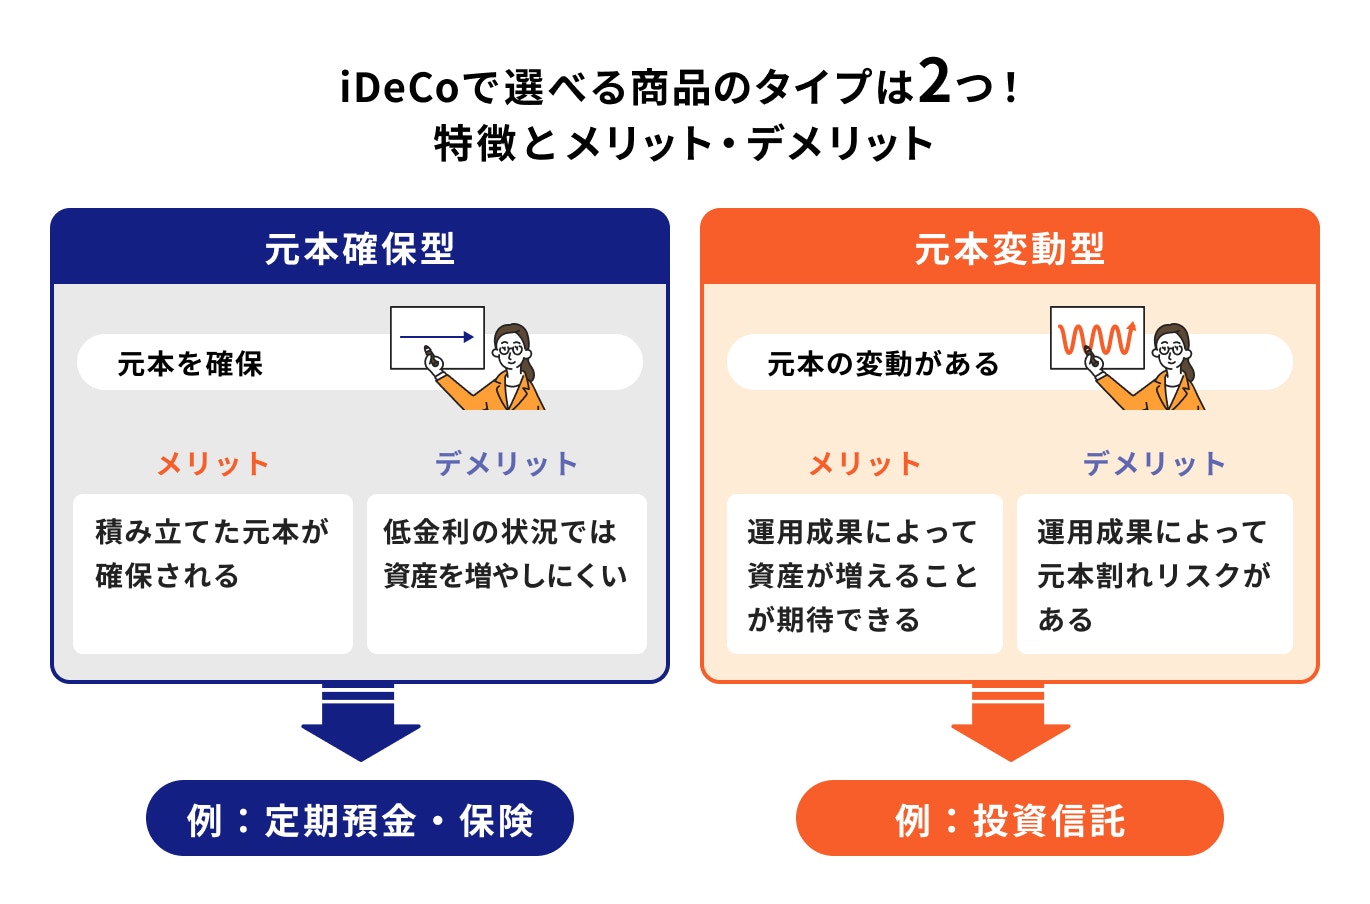
投資初心者の中には損失を恐れて定期預金などの「元本確保型商品」を選ぶ人が少なくありません。しかし、年0.01〜0.2%程度の金利では、前述した毎月の口座管理手数料を支払うだけで確実に残高が減少します。さらに、昨今のインフレ環境下では実質的な購買力が目減りし続けます。一方で、資産拡大を狙って株式型投資信託を選べば、当然ながら市場暴落局面における元本割れリスクを直接背負うことになります。
④出口に潜む「受け取り時の税金」と控除枠の縮小危機
「積立時は全額所得控除で非課税」という甘い言葉の一方で、受給開始時には受け取り時の税金が重くのしかかります。一時金として一括受取する場合は「退職所得控除」、年金形式で分割受取する場合は「公的年金等控除」が適用されますが、退職金制度がある会社員の場合、会社の退職金とiDeCoの一時金が同じ年に合算され、控除枠をオーバーして高額な課税を課されるケースが多発しています。政府内でも退職所得控除の見直し議論が断続的に進んでおり、出口での税制優遇が将来的に縮小される懸念は拭えません。
⑤凍結中だが消滅していない「特別法人税」の復活リスク
制度的な潜在リスクとして専門家が常に警戒しているのが特別法人税の復活問題です。企業年金やiDeCoの積立資産全体に対し、毎年一律1.173%を課税するというこの税制は、1999年以降「凍結」措置が維持されています。しかし、あくまで凍結であり法的に廃止されたわけではありません。国の財源不足を背景に将来もし凍結が解除された場合、加入者は運用損益に関わらず毎年資産の1%以上を強制徴収されることになり、制度の存続意義そのものが根底から揺らぎます。
【徹底比較】iDeCoとNISAはどっちがいい?決定的な違いを検証
個人投資家が直面する最大の命題が「iDeCoとNISAのどっちがいいのか」という選択です。新NISAの誕生により年間投資枠が360万円、生涯投資枠が1,800万円まで拡大され、売却後の枠の再利用も可能になった現在、両者の優劣関係は過去と決定的に異なっています。
| 項目 | iDeCo(個人型確定拠出年金) | 新NISA(少額投資非課税制度) | 編集部の見解・評価 |
|---|---|---|---|
| 資金の流動性 | 原則60歳まで引出不可 (途中解約は極めて困難) | いつでも売却・出金自由 (数営業日で現金化可能) | ライフイベントに対応できるNISAが圧倒的に有利 |
| 掛金の税制優遇 | 全額所得控除 (所得税・住民税が軽減) | なし (手取り資金からの投資) | iDeCo唯一かつ最大の優位性だが課税所得に依存 |
| 口座維持コスト | 毎月171円〜発生 (年間2,052円以上の固定費) | 完全無料 (口座維持費・買付手数料ゼロ) | 小額投資でコスト負けしないNISAに軍配 |
| 受取時の税金 | 課税対象 (退職所得控除等を超える分に課税) | 完全非課税 (元本・利益ともに恒久非課税) | 出口の税務計算や将来増税リスクがないNISAが明快 |
比較表が示すとおり、資金の引き出しやすさ、口座維持費の有無、出口における完全非課税という観点において、新NISAの完成度はiDeCoを圧倒しています。所得控除という単一のメリットのために他のすべてを犠牲にする価値があるのか、慎重な計算が求められます。

【属性別】iDeCoで損する人の特徴|会社員・主婦それぞれの落とし穴
iDeCoは万人向けの制度ではありません。自身の就労形態や税務ステータスを正しく把握しないまま申し込むと、iDeCoで損する人の典型例に陥ります。
専業主婦やパート勤務者が直面する構造的デメリット
制度上、最も推奨しにくいのが主婦層が直面するデメリットです。iDeCoの核心的メリットである「小規模企業共済等掛金控除」は、支払っている所得税や住民税から控除される仕組みです。自身の課税所得がない専業主婦(夫)や、年収を扶養内に抑えているパート勤務者の場合、節税効果は名目上も実質上もゼロです。所得税を1円も払っていないにもかかわらず、毎月最低171円の口座管理手数料を徴収され、60歳まで資金を拘束された上で、受取時には課税のリスクすら負うことになります。主婦層にとって、iDeCoはコストと制約だけを背負い込む不合理な選択肢になりかねません。
会社員が見落としがちな落とし穴と制度の重複
給与所得のある会社員のデメリットも見逃せません。勤務先に企業型確定拠出年金(企業型DC)が導入されている場合、規約や他制度の拠出額によってiDeCoの月額上限が1.2万〜2万円程度に強く制限されるケースがあります。少額しか積み立てられない場合、固定の口座管理手数料が運用利回りを圧迫する比率が高まります。さらに、住宅ローン控除やふるさと納税を限度額いっぱいまで利用している人は、すでに所得税が大幅に控除されており、iDeCoの追加控除枠が消化しきれず、想定していた節税効果が得られない「控除の共食い」が発生する点にも警戒が必要です。
一般に知られていない盲点とネットの誤解を暴く
ネット上には制度のルールを曲解した誤った情報が溢れており、それが後々のトラブルや「騙された」という不満に繋がっています。代表的な誤解の真実を整理します。
第一に、「いざとなったら掛金の支払いをいつでも止められるから安心」という言説です。確かに掛金の拠出を停止して「運用指図者」になる手続きは可能です。しかし、拠出を停止しても毎月の口座管理手数料(最低66円/月、信託銀行等の管理費用)は資産残高から自動的に引き落とされ続けます。何もしないまま資産が少しずつ減衰していく心理的苦痛を、事前に正しく説明している窓口はほとんどありません。
第二に、「途中で解約してペナルティを払えば現金を取り戻せる」という誤認です。iDeCoの脱退一時金を受給するための要件は、「国民年金の保険料免除者であること」「資産残高が25万円以下であること」「加入期間が5年以下であること」など複数の厳しい基準をすべて満たす必要があり、通常の会社員や自営業者が自己都合で途中解約することは事実上不可能です。銀行預金や生命保険の解約返戻金とは根本的に性質が異なります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の知見によれば、人間は「遠い将来の利益」よりも「手元の自由度や短期的な安全性」を本能的に高く評価する「現在バイアス」を持っています。iDeCoが求める長期の資金拘束は、多くの生活者にとって強い心理的負荷となります。自身の置かれた状況を客観視し、以下の基準で冷静に線引きを行うことが不可欠です。
iDeCoをおすすめできる人の条件
- 課税所得が安定して高い層:年収600万円以上など所得税率が高く、所得控除による年間数万〜数十万円の節税インパクトを確実に享受できる人。
- 生活防衛資金が完全に確立している人:半年から1年分の生活費、および数年内に発生する住宅購入資金や教育費が預貯金で別途確保されている人。
- 新NISAの年間投資枠(360万円)をすでに埋めている人:非課税枠の余剰資金の行き場として年金制度を活用したい資産形成の上級者。
- 強制されないと貯蓄を全額浪費してしまう人:引き出せない制約を「強制貯蓄装置」として前向きに利用できる規律管理が苦手な人。
iDeCoを「やらないほうがいい」慎重になるべき人の条件
- 専業主婦(夫)や所得税非課税のパート勤務者:所得控除の恩恵がなく、手数料負けと資金拘束のリスクだけを背負うことになる人。
- 20代〜30代前半でライフイベントが控えている人:結婚、出産、育児、マイホーム購入など、近い将来に多額の現金を要する可能性がある人。
- 毎月の積立予定額が5,000円〜1万円程度の人:固定手数料が利回りを圧迫し、手数料負けを起こしやすい少額積立層。
- 新NISAの非課税保有限度額(1,800万円)をまだ使い切っていない人:流動性と完全非課税の恩恵を優先すべき一般の給与生活者。
【ideco デメリット しか ない】に関するよくある質問(FAQ)
Q1:どうしてもお金が必要になった場合、解約して現金化する裏ワザは本当にないのですか?
A1:裏ワザは一切存在しません。法令で定められた障害給付の該当や死亡、あるいは極めて限定的な脱退一時金の支給要件(一定以下の資産残高かつ拠出停止など複数要件の合致)を満たさない限り、自己都合による途中解約・現金化は法律で禁じられています。緊急時の予備資金は必ず流動性のある銀行預金等で別に管理しなければなりません。
Q2:主婦ですが、金融機関の窓口で「将来の年金を増やすためにiDeCoはお得」と勧められました。本当ですか?
A2:主婦の方にとってiDeCoの優位性は極めて低いです。iDeCo最大のメリットである掛金の全額所得控除は、自身に課税所得がなければ恩恵がゼロです。毎月確実に発生する口座管理手数料(年2,000円以上)を差し引かれ、60歳まで引き出せない制約を受けるため、手数料完全無料でいつでも引き出せる新NISAを最優先で活用するのが合理的です。
Q3:掛金の拠出を途中で止めた場合、それまでの積立金はどうなりますか?
A3:これまでに積み立てた資産は「運用指図者」として60歳まで運用を継続することになります。ただし、掛金の積立を止めても、口座を維持するための管理手数料(信託銀行等の費用として月額66円程度)は毎月資産から天引きされ続けます。完全に放置してコストゼロにすることはできません。
まとめ:今後の動向と失敗しないための判断基準
「iDeCoはデメリットしかない」という過激な噂の正体は、流動性の喪失や毎月の固定コストという重大な制約を軽視し、節税という看板だけを盲信して契約した加入者たちの後悔の集積でした。高所得者にとっては今なお強力な節税ツールであることは事実ですが、家計の余力や就労形態を無視して万人に推奨できる制度では決してありません。
資産形成の基本は、いつでも現金化できる生活防衛資金の確保と、自由度の高い非課税制度の活用にあります。2026年の投資環境において、まずは非課税枠と流動性を兼ね備えた新NISAを主軸に据え、余剰資金と自身の課税所得のバランスを客観的に見極めた上でiDeCoの要否を判断する姿勢が、後悔しない家計防衛の鉄則です。 (出典: ideco デメリット しか ない(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。